Tahun 2026 merepresentasikan fase krusial dalam arsitektur perekonomian dan administrasi fiskal Republik Indonesia. Di tengah volatilitas global yang dipicu oleh konflik geopolitik Timur Tengah dan fluktuasi harga komoditas energi, perekonomian nasional diproyeksikan tumbuh stabil pada kisaran 5 persen dengan konsumsi domestik sebagai penopang utama. Merespons lanskap makroekonomi ini, Pemerintah Indonesia melalui Kementerian Keuangan mematok target agresif untuk memperkuat kapasitas fiskal, dengan proyeksi tax ratio mencapai 10,08 hingga 10,45 persen dari Produk Domestik Bruto (PDB).
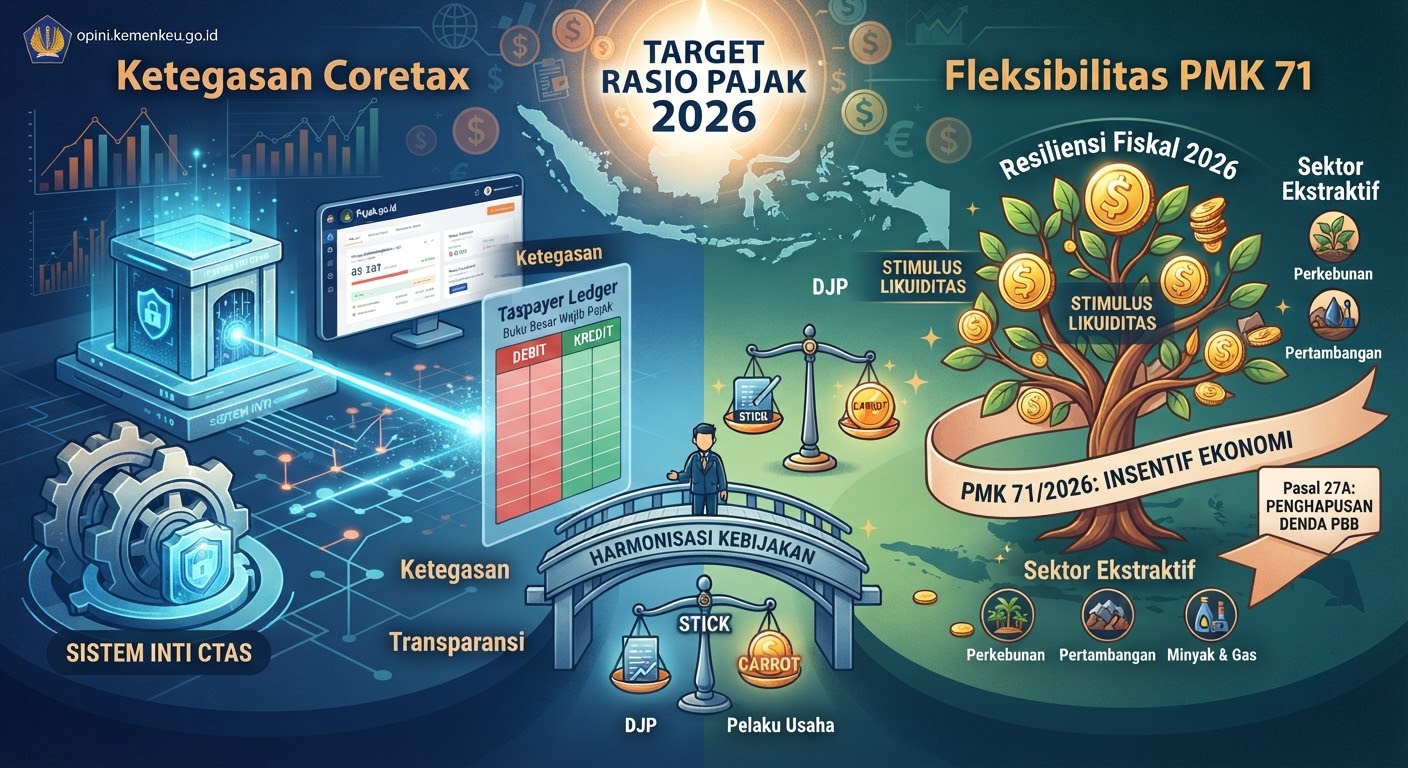
Target resiliensi fiskal tersebut membutuhkan kalibrasi kebijakan yang presisi. Kementerian Keuangan secara cermat menggunakan pendekatan berimbang antara pengawasan data secara ketat (stick) dan pemberian insentif ekonomi (carrot) untuk mengamankan penerimaan negara. Orkestrasi kebijakan ini bermanifestasi secara empiris melalui dua regulasi jangkar: Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 dan Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK 71/2026). Keduanya merepresentasikan sinkronisasi antara kebutuhan pengamanan fiskal dan komitmen menyelamatkan likuiditas Wajib Pajak.
Mengurai Dikotomi Cost of Taxation dan Cost of Compliance di Era Digital
Transisi menuju ekosistem digital penuh melalui Coretax Administration System (CTAS) awalnya tidak terlepas dari friksi. Implementasi awal skema "Konsep Delta" berdasarkan PER-11/PJ/2025 memicu anomali administratif berupa "Kurang Bayar Semu", yang secara tidak sengaja menggerus arus kas operasional entitas bisnis ketika mereka membetulkan SPT Lebih Bayar menjadi nominal Lebih Bayar yang lebih kecil. Wajib Pajak dipaksa menyetorkan dana segar untuk pajak yang sesungguhnya tidak terutang, menyebabkan disrupsi working capital .
Fenomena ini mengangkat diskursus akademis mengenai dikotomi antara Cost of Taxation (biaya pemungutan pajak oleh negara) dengan Cost of Compliance (biaya kepatuhan yang ditanggung Wajib Pajak). Optimalisasi pemungutan pajak yang sangat efisien bagi sistem, apabila tidak dikalibrasi dengan realitas bisnis, akan membebani biaya operasional Wajib Pajak hingga menahan laju ekspansi mereka. Menyadari ancaman sistemik terhadap dunia usaha domestik yang sedang menghadapi tekanan likuiditas, otoritas fiskal merespons cepat dengan merombak regulasi tersebut.
PER-12/PJ/2026 Sebagai Instrumen Pelindung Investasi Jangka Panjang
Kehadiran PER-12/PJ/2026 merepresentasikan instrumen pelindung investasi jangka panjang yang mengedepankan prinsip keadilan substantif. Beleid ini secara tegas menghapus metode delta dan kembali menerapkan skema replace (penggantian) dengan Calculation Rule komprehensif. Sistem Coretax kini diwajibkan mengakui seluruh historis pembayaran riil dan restitusi yang telah berjalan, sehingga Wajib Pajak terbebas dari jeratan Kurang Bayar Semu.
Lebih dari sekadar memulihkan arus kas, PER-12/PJ/2026 menekan cost of compliance secara signifikan. Bukti nyatanya terlihat dari pelegalan pendelegasian wewenang tanda tangan Bukti Potong elektronik (e-Bupot). Pejabat atau pegawai selain direktur utama kini dapat menandatangani dokumen melalui portal Coretax, sebuah inovasi yang menghilangkan bottleneck operasional bagi korporasi skala raksasa dan mengafirmasi prinsip Ease of Doing Business (EoDB). Perbaikan sistemis ini membuktikan bahwa Coretax bukan lagi sekadar alat pungut, melainkan platform layanan yang mendukung ketahanan fiskal tanpa mencekik likuiditas modal kerja.
Ketegasan Pengawasan: Integrasi Taxpayer Ledger dan Exchange of Information
Untuk mengimbangi fleksibilitas di sisi kemudahan berusaha, pemerintah memperkuat elemen pengawasan (stick). Di dalam Coretax, institusionalisasi pengawasan diwujudkan melalui infrastruktur Taxpayer Ledger (Buku Besar) yang menggeser paradigma administrasi menjadi transparan, mempromosikan cooperative compliance sekaligus meminimalisasi ruang penghindaran pajak.
Di ranah sengketa pajak, PMK 71/2026 hadir memperkuat kepastian hukum dengan mengubah redaksional Pasal 14 ayat (2) huruf h. Aturan baru ini melegitimasi Direktorat Jenderal Pajak (DJP) untuk melaksanakan "pertukaran informasi untuk tujuan perpajakan" (Exchange of Information/EoI). Secara yuridis, kosakata baru ini melindungi wewenang DJP ketika mengumpulkan alat bukti atas transaksi afiliasi lintas batas yurisdiksi selama proses penelaahan keberatan, sekaligus menutup celah interpretasi keabsahan bukti di Pengadilan Pajak. Pengetatan administrasi keberatan—termasuk sanksi pembatasan waktu tanggapan 10 hari kerja—merupakan bentuk ketegasan negara dalam menekan cost of compliance akibat sengketa yang berkepanjangan.
Pasal 27A PMK 71/2026: Bantalan Krisis Jangka Pendek Sektor Ekstraktif
Sebagai wujud keseimbangan, Kementerian Keuangan merancang intervensi stimulus struktural melalui PMK 71/2026. Pasal 27A pada regulasi ini memberikan kewenangan diskresi bagi Dirjen Pajak untuk mengurangkan atau menghapuskan sanksi administratif dan denda Pajak Bumi dan Bangunan (PBB). Fasilitas afirmatif ini ditujukan secara presisi bagi sektor PBB Perkebunan, Perhutanan, Pertambangan, dan Sektor Lainnya (PBB-P5L).
Kebijakan ini merupakan bantalan krisis jangka pendek (carrot) yang sangat vital. Ekosistem industri PBB-P5L yang berkarakteristik padat modal sangat rentan terhadap fluktuasi harga komoditas global. Pengurangan denda menjadi "oksigen" likuiditas yang mencegah distorsi operasional lebih lanjut di tengah ketidakpastian global. Namun, sebagai instrumen mitigasi taktis, kebijakan ini dirancang sebagai sunshine policy terbatas yang akan tertutup pada 2 Oktober 2028, atau berumur maksimal dua tahun sejak diundangkan.
Secara makro, orkestrasi regulasi perpajakan ini menunjukkan kematangan kebijakan fiskal pemerintah. PER-12/PJ/2026 dan PMK 71/2026 berhasil menyinergikan ketegasan pengawasan data berbasis teknologi Coretax dengan fleksibilitas insentif likuiditas. Harmonisasi ini merupakan manifestasi negara yang responsif, memastikan target penerimaan APBN tercapai tanpa harus mengorbankan resiliensi dan daya saing dunia usaha nasional.