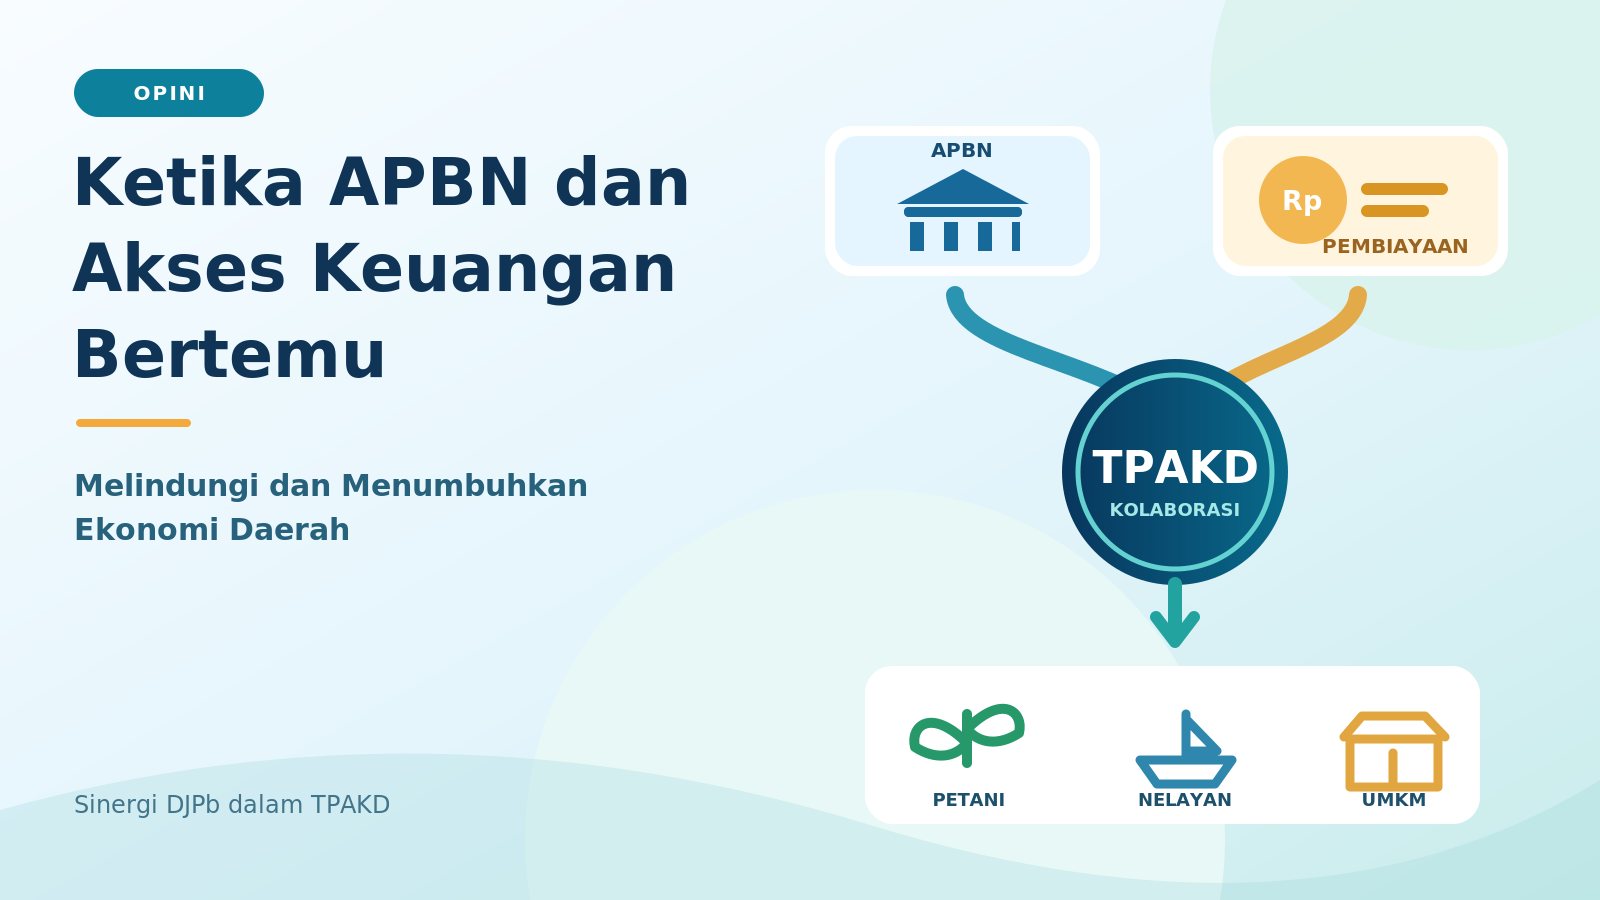
Bayangkan sekelompok petani dengan lahan produktif, tetapi hasil panennya sulit meningkat karena peralatan terbatas. Sistem pengairan dan mesin pertanian dapat membantu, namun modal menjadi kendala. Nelayan pesisir menghadapi persoalan serupa. Meski memiliki kapal dan potensi tangkapan yang menjanjikan, biaya bahan bakar dan perbaikan mesin membatasi usaha mereka. Potensi ekonomi belum tentu berkembang tanpa akses pembiayaan yang memadai.
Di sinilah Anggaran Pendapatan dan Belanja Negara (APBN) berperan. Selain membiayai infrastruktur dan layanan publik, APBN membuka peluang ekonomi masyarakat. Namun, anggaran pemerintah tidak dapat memenuhi seluruh kebutuhan modal usaha. Petani, nelayan, dan pelaku usaha mikro tetap memerlukan pembiayaan yang aman, terjangkau, dan sesuai kebutuhan. Sinergi dukungan fiskal dan layanan keuangan menjadi penting agar potensi daerah menghasilkan manfaat ekonomi.
Keberhasilan APBN karena itu tidak cukup diukur dari besarnya anggaran yang disalurkan, tetapi juga manfaatnya. APBN melindungi masyarakat dari kerentanan ekonomi sekaligus membuka kesempatan untuk tumbuh dan mandiri. Kedua tujuan ini membutuhkan kolaborasi pemerintah pusat, pemerintah daerah, dan sektor keuangan. Tim Percepatan Akses Keuangan Daerah (TPAKD) menjadi salah satu wadah untuk mempertemukan dukungan tersebut.
Tersedianya Akses Keuangan Belum Tentu Menjamin Kesejahteraan Masyarakat
Rekening bank membuka akses keuangan, tetapi tidak otomatis meningkatkan kesejahteraan. Pedagang dapat menggunakan pembayaran digital namun tetap bergantung pada pinjaman berbunga tinggi. Petani mungkin mengenal kredit tanpa memahami risikonya. Pelaku usaha mikro pun dapat kesulitan berkembang meski memperoleh modal karena kurang pendampingan. Karena itu, akses perlu disertai literasi, pelindungan konsumen, dan kemampuan memanfaatkan layanan secara produktif.
Kesenjangan antara akses dan pemahaman keuangan masih menjadi tantangan dalam meningkatkan kesejahteraan masyarakat. Berdasarkan Roadmap TPAKD 2026–2030 yang diterbitkan Otoritas Jasa Keuangan (OJK, 2025), indeks inklusi keuangan pada 2024 mencapai 80,51 persen, sedangkan indeks literasi keuangan sebesar 66,46 persen. Selisih 14,05 poin persentase ini menunjukkan bahwa perluasan akses terhadap layanan keuangan belum sepenuhnya diimbangi dengan pemahaman masyarakat dalam memanfaatkannya.
Layanan keuangan membawa manfaat sekaligus risiko. Pembiayaan yang tepat membantu usaha berkembang, sedangkan pembiayaan di luar kemampuan membayar justru menambah beban. Karena itu, keberhasilan inklusi tidak cukup dilihat dari jumlah rekening atau debitur, melainkan dari penggunaan layanan yang aman, produktif, dan berkelanjutan.
Sejalan dengan itu, Roadmap TPAKD 2026–2030 mendorong perluasan akses yang berorientasi pada manfaat, disertai literasi, pelindungan konsumen, dan pendampingan. Kelompok prioritas mencakup UMKM, pekerja informal, perempuan, pemuda, penyandang disabilitas, serta masyarakat di wilayah tertinggal, terdepan, dan terluar (3T). Keberhasilan TPAKD perlu dinilai dari kualitas pemanfaatan layanan dan dampaknya bagi kesejahteraan.
Menghubungkan Peran APBN dengan Optimalisasi Potensi Ekonomi Daerah
Setiap daerah memiliki potensi dan kebutuhan berbeda. Wilayah pertanian, pesisir, perkotaan, dan daerah terpencil tidak selalu memerlukan pendekatan yang sama. Kebijakan pembangunan perlu menjawab karakteristik masing-masing wilayah.
Di sektor pertanian, misalnya, pemerintah dapat mendukung penguatan ekonomi desa melalui program Koperasi Desa Merah Putih, pembangunan infrastruktur, serta peningkatan kapasitas petani. Namun, dukungan tersebut perlu dilengkapi dengan akses pembiayaan untuk memenuhi kebutuhan modal kerja, pengadaan peralatan, dan pengelolaan hasil panen. Pendekatan serupa dapat diterapkan pada sektor kelautan. Pembangunan Kampung Nelayan Merah Putih berpotensi memberikan manfaat lebih besar apabila didukung pembiayaan usaha, layanan keuangan, dan akses pemasaran yang memadai.
APBN dan pembiayaan sektor keuangan saling melengkapi. APBN menyediakan fondasi pembangunan, sementara pembiayaan produktif membantu masyarakat memanfaatkannya untuk mengembangkan usaha dan pendapatan. Sinergi pemerintah pusat, daerah, dan sektor keuangan dapat memperkuat potensi ekonomi lokal.
Sinergi antara APBN dan pembiayaan produktif juga sejalan dengan agenda pembangunan nasional. Roadmap TPAKD 2026–2030 mendukung pencapaian target inklusi keuangan dalam Rencana Pembangunan Jangka Menengah Nasional (RPJMN) 2025–2029, yaitu sebesar 93 persen pada 2029, serta sasaran jangka panjang sebesar 98 persen pada 2045. Namun, pencapaian target tersebut tidak cukup hanya melalui peningkatan jumlah pengguna layanan keuangan. Diperlukan program yang mampu menjawab kebutuhan dan mengembangkan potensi ekonomi di setiap daerah.
TPAKD dapat mempertemukan para pihak. Pemerintah daerah memahami kebutuhan wilayah. OJK mengatur dan mengawasi sektor jasa keuangan, sedangkan Bank Indonesia berkontribusi sesuai mandatnya. Lembaga keuangan menyediakan layanan dan pembiayaan. Kementerian Keuangan melalui DJPb dapat menyumbangkan analisis fiskal dan informasi pelaksanaan program pemerintah. Dengan memadukan keahlian tersebut, TPAKD dapat menyelaraskan kebutuhan lokal, dukungan fiskal, dan layanan keuangan.
Memperkuat Peran DJPb dalam New TPAKD
Penguatan TPAKD juga menjadi peluang bagi Direktorat Jenderal Perbendaharaan (DJPb) untuk meningkatkan kontribusinya dalam pembangunan ekonomi daerah. Dalam Roadmap TPAKD 2026–2030, perwakilan Kementerian Keuangan melalui DJPb direncanakan menjadi salah satu unsur wakil ketua TPAKD tingkat provinsi bersama OJK dan Bank Indonesia. Roadmap tersebut juga menggambarkan keterlibatan Kementerian Keuangan dalam kelembagaan TPAKD tingkat kabupaten dan kota. Arah penguatan ini membuka ruang kolaborasi yang lebih erat antara pelaksanaan APBN dan upaya perluasan akses keuangan masyarakat. Meski demikian, implementasinya tetap perlu disesuaikan dengan ketentuan operasional serta kewenangan masing-masing lembaga.
Bagi DJPb, penguatan peran dalam TPAKD tidak cukup hanya diwujudkan melalui keterlibatan dalam struktur kelembagaan, tetapi juga melalui kontribusi nyata bagi pembangunan daerah. Melalui jaringan Kantor Wilayah DJPb dan Kantor Pelayanan Perbendaharaan Negara (KPPN), DJPb memiliki kapasitas untuk menghubungkan informasi pelaksanaan APBN dengan kebutuhan ekonomi lokal. Kapasitas ini didukung oleh pengalaman dalam penyaluran dana, pemantauan program pemerintah, serta penyusunan Kajian Fiskal Regional (KFR) dan penguatan peran Regional Chief Economist serta Financial Advisor. Berbagai instrumen tersebut dapat dimanfaatkan untuk mendukung TPAKD dalam mengidentifikasi potensi ekonomi, memetakan tantangan pembiayaan, dan merumuskan rekomendasi yang lebih sesuai dengan kebutuhan daerah.
Melalui KFR, DJPb memetakan belanja pemerintah, perkembangan ekonomi, dan sektor unggulan. Peran Regional Chief Economist mengolahnya menjadi rekomendasi, sementara pendekatan Financial Advisor mendukung dialog kebijakan dengan pemerintah daerah dan pemangku kepentingan.
DJPb dapat membantu TPAKD menjawab pertanyaan penting: sektor apa yang berpotensi berkembang, dukungan APBN apa yang tersedia, kelompok mana yang belum terjangkau pembiayaan, dan hambatan apa yang perlu diselesaikan bersama? Jawabannya dapat menjadi dasar program yang lebih tepat sasaran.
Kontribusi DJPb tetap mengikuti kewenangannya. APBD dikelola pemerintah daerah, sedangkan pengawasan sektor keuangan dan keputusan pembiayaan mengikuti mandat lembaga terkait. Peran DJPb ialah menghubungkan informasi fiskal, potensi ekonomi, dan kebutuhan pembiayaan menjadi rekomendasi bersama.
Dari Data Menjadi Kebijakan yang Tepat Sasaran
Informasi pembangunan daerah masih tersebar. BPS menyediakan data ekonomi dan sosial, OJK dan Bank Indonesia memiliki informasi sektor keuangan sesuai mandatnya, pemerintah daerah memahami prioritas wilayah, sedangkan DJPb memiliki data pelaksanaan APBN dan kredit program pemerintah. Analisis terpadu atas informasi tersebut dapat memperkuat ketepatan kebijakan.
Sebagai contoh, Kabupaten Rejang Lebong di Provinsi Bengkulu memiliki potensi besar dalam pengembangan komoditas kopi. Namun, besarnya produksi belum tentu diikuti kemampuan seluruh petani untuk meningkatkan nilai tambah hasil panen. Sebagian petani mungkin membutuhkan pembiayaan untuk membeli mesin pengolahan, memperbaiki kualitas biji kopi, atau memperluas pemasaran. Melalui analisis terpadu atas data produksi, penyaluran pembiayaan, dan dukungan APBN, TPAKD dapat membantu mengidentifikasi kebutuhan tersebut. Hasilnya dapat menjadi dasar kolaborasi antara pemerintah daerah, lembaga keuangan, dan instansi terkait agar potensi kopi Rejang Lebong tidak hanya menghasilkan panen yang melimpah, tetapi juga memberikan nilai ekonomi lebih besar bagi masyarakat.
Dalam contoh tersebut, pemerintah daerah dapat memperkuat pendataan dan pendampingan. Lembaga keuangan menilai kebutuhan pembiayaan sesuai ketentuan, sementara DJPb menyediakan informasi dukungan fiskal dan perkembangan kredit program. Setiap pihak berkontribusi sesuai kewenangannya.
Untuk memperkuat kontribusi tersebut, DJPb dapat mengembangkan empat pendekatan dalam mendukung siklus kerja TPAKD. Melalui fungsi Economic Mapper, DJPb membantu memetakan potensi ekonomi dan dukungan fiskal yang tersedia. Hasil pemetaan kemudian diolah menjadi analisis dan rekomendasi kebijakan melalui fungsi Fiscal Intelligence. Selanjutnya, sebagai Ecosystem Development Counterpart, DJPb mendukung koordinasi antarinstansi untuk mengidentifikasi dan mengatasi hambatan pelaksanaan program. Sementara itu, fungsi Impact Evaluator diarahkan untuk membantu pemantauan dan evaluasi manfaat program sesuai kewenangannya. Keempat pendekatan ini merupakan usulan penguatan kontribusi DJPb, bukan fungsi kelembagaan baru yang telah ditetapkan Roadmap. Tujuannya agar TPAKD tidak berhenti pada laporan kegiatan, melainkan menghasilkan rekomendasi yang dapat ditindaklanjuti.
Melindungi Masyarakat, Menumbuhkan Usaha
Roadmap TPAKD 2026–2030 menghubungkan perluasan akses keuangan dengan pelindungan konsumen dan penguatan ekonomi. Contohnya ialah Kredit atau Pembiayaan Melawan Rentenir (K/PMR), Kredit atau Pembiayaan Sektor Prioritas (K/PSP), serta Ekosistem Keuangan Inklusif (EKI). Ketiganya menjawab kebutuhan kelompok masyarakat yang berbeda.
Bagi masyarakat yang rentan terhadap pinjaman berbunga tinggi, pembiayaan formal yang aman dan terjangkau dapat mengurangi risiko. Bagi pelaku usaha produktif, pembiayaan yang sesuai membuka peluang meningkatkan produksi, mutu produk, dan pasar. Akses keuangan dengan demikian dapat melindungi sekaligus membantu masyarakat tumbuh.
Dalam konteks APBN, Kredit Usaha Rakyat (KUR) dan pembiayaan Ultra Mikro (UMi) merupakan bagian dari ekosistem pembiayaan produktif yang dapat mendukung pengembangan usaha masyarakat. Meskipun memiliki karakteristik dan kelompok sasaran berbeda, keduanya membuka peluang bagi pelaku usaha untuk memperoleh pembiayaan sesuai kebutuhan dan persyaratan yang berlaku. Melalui Sistem Informasi Kredit Program (SIKP), DJPb dapat mendukung pemantauan dan analisis penyaluran kredit program pemerintah. Informasi tersebut dapat dimanfaatkan dalam forum TPAKD untuk mengidentifikasi kesenjangan pembiayaan dan hambatan pelaksanaan yang memerlukan koordinasi antarinstansi.
Namun, jumlah kredit bukan satu-satunya ukuran keberhasilan. Modal perlu disertai literasi, pengelolaan usaha, pendampingan, dan akses pasar. Tanpa itu, pembiayaan dapat menambah beban. TPAKD perlu menghubungkan pembiayaan dengan pemberdayaan usaha dan pelindungan konsumen.
APBN melindungi ketika dukungan pemerintah mengurangi kerentanan ekonomi. APBN menumbuhkan ketika dukungan itu, bersama pembiayaan yang tepat, membuka peluang usaha dan pendapatan. Perlindungan memberi masyarakat ruang untuk mengambil peluang, sedangkan pertumbuhan yang berkelanjutan memperkuat kemandirian.
Keberhasilan Akses Keuangan Diukur dari Manfaatnya
Penguatan TPAKD juga perlu diikuti dengan perubahan cara mengukur keberhasilan program. Selama ini, jumlah rapat, peserta sosialisasi, dan nilai pembiayaan yang disalurkan dapat menjadi indikator pelaksanaan kegiatan. Namun, angka tersebut belum sepenuhnya menggambarkan manfaat yang dirasakan masyarakat. Evaluasi perlu melihat lebih jauh apakah akses terhadap layanan keuangan semakin mudah, pembiayaan yang diterima sesuai dengan kebutuhan usaha, serta kemampuan masyarakat dalam mengelola keuangan semakin baik. Yang tidak kalah penting, apakah dukungan tersebut mampu meningkatkan produktivitas, memperluas peluang usaha, dan memperbaiki kesejahteraan masyarakat.
Roadmap TPAKD 2026–2030 menekankan pemantauan, evaluasi, dan pelaporan yang selaras dengan indikator nasional dan daerah. Karena itu, penilaian tidak boleh berhenti pada kegiatan, tetapi perlu mencakup hasil dan manfaat program.
Sebagai contoh, keberhasilan program pembiayaan pertanian tidak cukup diukur dari jumlah petani yang memperoleh kredit, tetapi juga dari pemanfaatan modal, perkembangan usaha, dan hambatan yang masih dihadapi. Meski demikian, peningkatan pendapatan petani tidak selalu dapat dikaitkan langsung dengan pembiayaan yang diterima. Faktor lain, seperti harga komoditas, kondisi pasar, dan kemampuan pengelolaan usaha, turut memengaruhi hasilnya. Oleh karena itu, evaluasi perlu menggunakan indikator dan metode yang tepat agar manfaat program dapat dinilai secara lebih objektif.
Kontribusi DJPb dapat dinilai dari mutu analisis fiskal, relevansi rekomendasi, dukungan koordinasi, dan tindak lanjut temuan. Adapun produktivitas dan kesejahteraan merupakan hasil bersama banyak pihak. Evaluasi perlu menjadi sarana akuntabilitas sekaligus pembelajaran kebijakan.
Dari Forum Koordinasi Menjadi Kolaborasi yang Berdampak
Roadmap TPAKD 2026–2030 telah memberikan arah penguatan yang lebih terstruktur melalui empat misi dan tiga belas strategi. Fokusnya mencakup perluasan akses dan infrastruktur keuangan, peningkatan literasi dan kualitas pemanfaatan layanan, penguatan kelembagaan, serta pengembangan kapasitas TPAKD. Tantangan selanjutnya adalah menerjemahkan arah tersebut menjadi kolaborasi yang memberikan manfaat nyata bagi masyarakat. Upaya ini tidak harus dimulai dengan membangun sistem baru atau menambah kegiatan administratif. Sebaliknya, TPAKD dapat mengoptimalkan data, instrumen analisis, dan mekanisme koordinasi yang telah tersedia untuk menyusun program yang lebih tepat sasaran dan berorientasi pada hasil.
Kanwil DJPb memiliki KFR dan KPPN memantau kredit program sesuai kewenangannya. Pemerintah daerah memiliki dokumen perencanaan, sementara OJK, Bank Indonesia, dan lembaga keuangan mempunyai data serta program masing-masing. Melalui TPAKD, informasi ini dapat diselaraskan dalam perencanaan, pelaksanaan, pemantauan, dan evaluasi agar dukungan fiskal serta layanan keuangan saling melengkapi.
Dalam praktiknya, kolaborasi TPAKD dapat dibangun melalui siklus kerja yang berkesinambungan. Perencanaan dimulai dengan pemetaan potensi ekonomi dan kebutuhan pembiayaan daerah. Selanjutnya, setiap pihak menjalankan program sesuai kewenangannya, sementara hambatan pelaksanaan dibahas bersama untuk menemukan solusi. Hasil pemantauan dan evaluasi kemudian menjadi dasar penyempurnaan program berikutnya. Dengan pendekatan ini, TPAKD tidak hanya menjadi forum pelaporan kegiatan, tetapi juga ruang untuk merumuskan solusi dan mendorong tindak lanjut yang nyata.
Bagi DJPb, kolaborasi tersebut membuat analisis fiskal regional lebih berguna. Kajian dan rekomendasi tidak berhenti sebagai dokumen, tetapi menjadi masukan bagi keputusan pembangunan daerah. Kontribusi DJPb terlihat bukan hanya dari pelaksanaan APBN yang akuntabel, melainkan juga dari dukungan terhadap kebijakan yang responsif.
Pada akhirnya, APBN Melindungi, APBN Menumbuhkan bukan sekadar tentang besarnya anggaran yang dialokasikan atau banyaknya program yang dilaksanakan. APBN melindungi ketika dukungan pemerintah membantu masyarakat menghadapi kerentanan ekonomi. APBN menumbuhkan ketika dukungan tersebut membuka peluang untuk meningkatkan produktivitas, mengembangkan usaha, dan memperkuat kemandirian. Melalui penguatan TPAKD, kedua tujuan ini dapat dipertemukan dengan kebutuhan ekonomi masyarakat dan dukungan sektor keuangan.
Sebab, keberhasilan APBN tidak berhenti ketika anggaran telah dibelanjakan, tetapi ketika manfaatnya benar-benar dirasakan masyarakat. Ketika petani mampu meningkatkan hasil panen, nelayan dapat mengembangkan usahanya, dan pelaku UMKM memperoleh kesempatan untuk tumbuh, di situlah APBN hadir bukan hanya sebagai instrumen fiskal, melainkan juga sebagai penggerak kesejahteraan dan pertumbuhan ekonomi daerah yang lebih inklusif.
Referensi
Otoritas Jasa Keuangan. (2025). Roadmap Tim Percepatan Akses Keuangan Daerah (TPAKD) 2026–2030.
Otoritas Jasa Keuangan, & Badan Pusat Statistik. (2025). Survei Nasional Literasi dan Inklusi Keuangan 2025.
Republik Indonesia. (2020). Peraturan Presiden Nomor 114 Tahun 2020 tentang Strategi Nasional Keuangan Inklusif.
Republik Indonesia. (2023). Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
Tulisan ini merupakan opini pribadi penulis dan tidak mencerminkan sikap resmi institusi tempat penulis bekerja.