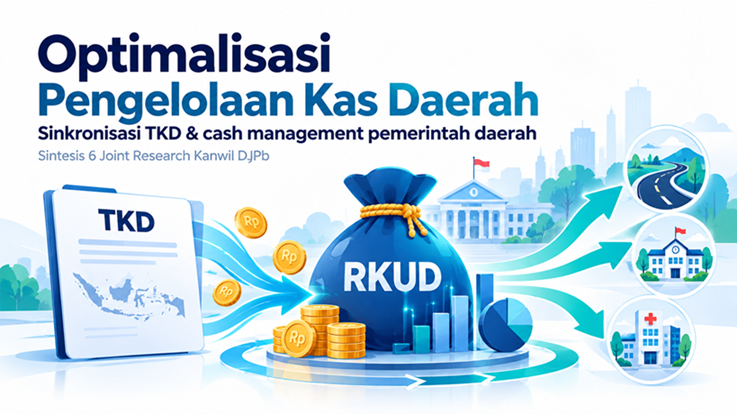
Belakangan ini, kita kerap mendengar keluhan pemerintah daerah mengenai keterbatasan dana untuk membiayai berbagai kebutuhan pembangunan. Sekolah membutuhkan perbaikan, jalan desa menunggu pembangunan, dan fasilitas kesehatan perlu ditingkatkan. Namun, persoalannya tidak selalu terletak pada kekurangan dana. Dalam beberapa kasus, kas sebenarnya masih tersedia di Rekening Kas Umum Daerah (RKUD), tetapi kegiatan belum dapat dilaksanakan karena perencanaan atau proses pengadaan belum siap. Akibatnya, dana belum dapat dimanfaatkan secara optimal, sementara masyarakat masih menunggu pelayanan yang dibutuhkan. Kondisi ini menunjukkan bahwa keberhasilan pengelolaan keuangan daerah tidak hanya ditentukan oleh besarnya anggaran, tetapi juga oleh kesiapan dan ketepatan waktu penggunaannya.
Persoalan ini semakin relevan di tengah penyesuaian alokasi Transfer ke Daerah (TKD), yang mendorong pemerintah daerah menata ulang prioritas belanjanya. Namun, berkurangnya transfer tidak selalu berarti daerah mengalami kekurangan kas. Di sejumlah wilayah, dana masih tersedia di RKUD, tetapi belum dapat digunakan karena kegiatan atau proses pengadaan belum siap. Kondisi ini menunjukkan bahwa tantangan pengelolaan keuangan daerah bukan sekadar memastikan ketersediaan dana, melainkan juga menyelaraskan waktu penerimaan, kebutuhan pembayaran, dan kesiapan pelaksanaan kegiatan.
Kas Besar Belum Tentu Kas Menganggur
Kas daerah memiliki peran penting dalam menjaga kelancaran penyelenggaraan pemerintahan. Dana tersebut diperlukan untuk membayar gaji pegawai, memenuhi kewajiban kontrak, membiayai layanan publik, serta mengantisipasi kebutuhan mendesak. Karena itu, saldo yang besar di Rekening Kas Umum Daerah (RKUD) tidak serta-merta menunjukkan adanya kas menganggur (idle cash). Persoalan muncul ketika sebagian dana belum memiliki rencana penggunaan yang jelas atau tertahan lebih lama dari jadwal kebutuhan pembayaran. Hal ini sejalan dengan prinsip pengelolaan kas pemerintah yang menekankan pentingnya perencanaan arus kas dan kecukupan likuiditas agar seluruh kewajiban dapat dipenuhi tepat waktu (OECD, 2025).
Temuan dari enam kajian bersama (Joint Research) Kanwil DJPb dan perguruan tinggi pada semester I tahun 2026 memberikan gambaran menarik tentang pengelolaan kas daerah. Kajian tersebut dilakukan di Riau, Jambi, Gorontalo, Sumatera Utara, Kalimantan Utara, dan Sulawesi Tengah. Di Riau, rata-rata rasio kas menganggur (idle cash) pada 12 kabupaten/kota mencapai 7,03 persen. Sementara itu, di Jambi, rasio kas terhadap pagu belanja masih berada pada kisaran 10,88–10,97 persen pada triwulan II–III 2025, meskipun realisasi belanja baru mencapai 29,01–52,69 persen. Di Gorontalo, penurunan pagu TKD sebesar 18 persen pada 2026 turut dihadapkan pada tantangan perencanaan kas dan kesiapan pengadaan (Tim Joint Research Kanwil DJPb Riau & Universitas Riau, 2026; Junaidi et al., 2026; Mopangga et al., 2026).
Meskipun menggunakan indikator dan cakupan wilayah yang berbeda, ketiga temuan tersebut memberikan pelajaran penting. Ketersediaan kas belum tentu diikuti kesiapan untuk membelanjakannya. Dana mungkin sudah masuk ke rekening daerah, tetapi belum dapat dimanfaatkan karena proses pengadaan, penyelesaian kontrak, atau administrasi pembayaran belum siap. Karena itu, pengelolaan kas yang baik tidak cukup hanya memastikan dana tersedia, tetapi juga harus memperhatikan kapan dana tersebut benar-benar dibutuhkan.
Dari Idle Cash di RKUD ke Akselerasi Pelaksanaan Kegiatan Nyata
Keterlambatan belanja daerah dapat disebabkan oleh berbagai faktor, mulai dari rencana penarikan dana yang belum sesuai dengan kebutuhan kegiatan, keterlambatan proses pengadaan, hingga kendala administrasi pembayaran. Akibatnya, pelaksanaan program tertunda meskipun dana telah tersedia, baik berupa PAD ataupun transfer pusat. Kondisi ini menegaskan pentingnya menyelaraskan perencanaan kas dengan jadwal pengadaan, kemajuan pelaksanaan kegiatan, dan waktu pembayaran agar anggaran dapat dimanfaatkan secara tepat waktu.
Temuan dari Sumatera Utara menunjukkan adanya hubungan negatif yang signifikan antara pengendapan kas akhir tahun dan pertumbuhan ekonomi di 33 kabupaten/kota. Namun, kajian di Kalimantan Utara tidak menemukan hubungan serupa yang signifikan. Perbedaan hasil ini menunjukkan bahwa pengendapan kas tidak serta-merta menyebabkan perlambatan ekonomi di setiap daerah. Dampaknya perlu dipahami dengan mempertimbangkan karakteristik wilayah, kualitas belanja, serta ketepatan waktu pelaksanaan kegiatan (Pratomo et al., 2026; Margiyono et al., 2026).
Dengan demikian, pengelolaan kas daerah bukan bertujuan menghabiskan saldo RKUD secepat mungkin, melainkan memastikan dana tersedia dalam jumlah yang cukup dan pada waktu yang tepat. Untuk itu, pemerintah daerah perlu menerapkan pengelolaan kas aktif (active cash management) melalui proyeksi penerimaan dan pengeluaran secara berkala, pemantauan kesiapan kegiatan, serta penyesuaian jadwal pembayaran. Pendekatan ini sebenarnya telah memiliki landasan dalam ketentuan penyusunan anggaran kas sebagaimana diatur dalam Permendagri Nomor 77 Tahun 2020. Tantangan utamanya bukan membangun mekanisme baru, melainkan memperkuat kualitas perencanaan dan konsistensi pelaksanaannya (Menteri Dalam Negeri, 2020).
DJPb: Dari Penyalur Dana Menjadi Mitra Kebijakan
Direktorat Jenderal Perbendaharaan (DJPb) memiliki peran strategis dalam mendukung pengelolaan kas daerah. Melalui fungsi Treasurer, DJPb memastikan penyaluran Transfer ke Daerah (TKD) berjalan sesuai ketentuan. Dalam pelaksanaannya, KPPN dapat menyediakan informasi mengenai jadwal, realisasi, dan kendala penyaluran sebagai bahan bagi pemerintah daerah untuk menyusun proyeksi penerimaan kas yang lebih akurat. Dukungan ini diharapkan dapat membantu menyelaraskan ketersediaan dana dengan kebutuhan belanja, tanpa mengurangi kewenangan pemerintah daerah dalam mengelola RKUD dan menentukan penggunaan APBD.
Melalui fungsi Regional Chief Economist (RCE), Kanwil DJPb dapat memperkuat analisis pengelolaan kas dalam konteks perekonomian daerah. Dengan mengintegrasikan data penyaluran TKD, realisasi APBD, posisi kas, dan perkembangan pelaksanaan kegiatan, Kanwil DJPb dapat mengidentifikasi hambatan belanja serta potensi dampaknya terhadap perekonomian dan pelayanan publik. Hasil analisis tersebut dapat menjadi bahan rekomendasi kebijakan melalui Kajian Fiskal Regional (KFR), forum Regional ALCo, maupun dialog dengan pemerintah daerah. Dengan demikian, perhatian tidak hanya tertuju pada besarnya saldo kas, tetapi juga pada penyebab keterlambatan belanja dan langkah perbaikan agar anggaran lebih cepat memberikan manfaat bagi masyarakat.
Fungsi Financial Advisor melengkapi peran tersebut melalui pendampingan dan koordinasi teknis bersama pemerintah daerah. Kanwil DJPb dan KPPN dapat membantu meningkatkan pemahaman mengenai perencanaan kas, mekanisme penyaluran TKD, serta identifikasi kendala pelaksanaan belanja sesuai kewenangannya. Sebagai contoh, jadwal kebutuhan kas untuk pembayaran proyek perlu disesuaikan dengan perkembangan pekerjaan dan kewajiban kontraktual. Apabila kendala berkaitan dengan pengadaan, koordinasi dapat dilakukan dengan unit terkait di pemerintah daerah. Sementara itu, persoalan kebijakan penyaluran TKD dapat diteruskan kepada instansi yang berwenang.
Melalui sinergi fungsi Treasurer, Regional Chief Economist, dan Financial Advisor, DJPb dapat menjembatani informasi fiskal dengan kebutuhan nyata di daerah. Nilai tambahnya bukan terletak pada pengambilalihan kewenangan pengelolaan APBD, melainkan pada penyediaan analisis, pendampingan, dan rekomendasi yang membantu pemerintah daerah mengambil keputusan secara lebih tepat dan berbasis data (DJPb, 2024; DJPb, 2026).
Empat Langkah agar Kas Lebih Bermanfaat
Pertama, memperkuat perencanaan kebutuhan kas daerah. Melalui Badan Pengelola Keuangan dan Aset Daerah (BPKAD), pemerintah daerah perlu menyusun proyeksi arus kas secara berkala untuk satu hingga tiga bulan ke depan dengan mempertimbangkan jadwal kegiatan, pengadaan, penyelesaian kontrak, dan pembayaran. KPPN dapat mendukung melalui penyediaan informasi penyaluran TKD sesuai kewenangannya. Dengan mengevaluasi kesesuaian antara proyeksi dan realisasi secara rutin, pemerintah daerah dapat mengantisipasi potensi kekurangan maupun kelebihan kas lebih awal.
Kedua, menyelaraskan penyaluran TKD dengan kesiapan belanja daerah. Pemerintah pusat dapat mengkaji penerapan prinsip just-in-time (JIT), yaitu mendekatkan waktu ketersediaan dana dengan kebutuhan pembayaran, tanpa mengubah ketentuan penyaluran yang berlaku. Pendekatan ini dapat diuji secara bertahap pada jenis TKD tertentu, seperti DAK Fisik, DAK Nonfisik, dan Dana Desa, dengan mempertimbangkan kesiapan kegiatan, jadwal pelaksanaan, serta pola kebutuhan dananya. Sementara itu, DAU yang tidak ditentukan penggunaannya (non-earmarked) dan telah disalurkan secara bulanan dapat menjadi pembanding. Hasil uji coba kemudian dievaluasi berdasarkan ketepatan waktu penyaluran, perkembangan saldo kas daerah, dan kelancaran belanja sebagai bahan pertimbangan penyempurnaan kebijakan oleh DJPK bersama unit terkait.
Ketiga, mengukur keberhasilan belanja dari manfaat yang dihasilkan, bukan sekadar besarnya saldo kas atau tingkat penyerapan anggaran. Evaluasi perlu memperhatikan kesiapan kegiatan (cash readiness), ketepatan proyeksi arus kas (cash forecast), serta kecepatan pemanfaatan kas menjadi belanja produktif (cash conversion). Pertumbuhan Sisa Lebih Perhitungan Anggaran (SiLPA) juga dapat menjadi indikator pendukung untuk mengidentifikasi ketidaksesuaian antara perencanaan dan pelaksanaan anggaran. Sebagai contoh, ketika pembangunan fasilitas kesehatan tertunda, evaluasi perlu menelusuri apakah hambatannya berasal dari ketersediaan dana, proses pengadaan, pelaksanaan kontrak, atau kendala teknis lainnya. Dengan demikian, keberhasilan pengelolaan kas tidak hanya tercermin dari angka keuangan, tetapi juga dari ketepatan waktu pelaksanaan kegiatan, kualitas hasil pembangunan, dan manfaat yang dirasakan masyarakat.
Keempat, Penyesuaian TKD juga menjadi momentum bagi pemerintah daerah untuk memperkuat ketahanan fiskalnya. Kajian Sulawesi Tengah menekankan pentingnya optimalisasi Pendapatan Asli Daerah (PAD), penajaman prioritas belanja, serta pemanfaatan alternatif pembiayaan secara selektif (Djirimu & Soleh, 2026). Namun, peningkatan kapasitas pendapatan perlu diimbangi dengan perencanaan kas yang lebih akurat dan pelaksanaan belanja yang efektif. Dengan demikian, ketahanan fiskal daerah tidak hanya ditentukan oleh kemampuan memperoleh pendapatan, tetapi juga oleh kemampuan mengelola dan memanfaatkan anggaran secara optimal untuk memenuhi kebutuhan masyarakat.
Penguatan pengelolaan kas daerah tidak selalu membutuhkan sistem atau aplikasi baru. Berbagai informasi, seperti anggaran kas, rencana penarikan dana, realisasi belanja, dan perkembangan pengadaan, sebenarnya telah tersedia. Tantangannya adalah memastikan data tersebut diperbarui secara berkala, dianalisis secara terpadu, dan ditindaklanjuti melalui koordinasi yang efektif. Dalam hal ini, DJPb dapat berperan sebagai mitra yang menyediakan analisis dan memperkuat koordinasi fiskal, sementara keputusan serta pelaksanaan pengelolaan APBD tetap menjadi kewenangan pemerintah daerah.
Pada akhirnya, keberhasilan pengelolaan kas tidak diukur dari besar atau kecilnya saldo, melainkan dari kemampuan memastikan dana tersedia sesuai kebutuhan dan digunakan secara tepat waktu. Di tengah penyesuaian TKD, peran DJPb sebagai mitra strategis pemerintah daerah menjadi semakin relevan. Sebab, keberhasilan pengelolaan perbendaharaan tidak berhenti pada tersalurkannya dana, tetapi juga pada bagaimana dana tersebut dapat mendukung pembangunan, meningkatkan kualitas layanan publik, dan memberikan manfaat nyata bagi masyarakat.
Referensi
Direktorat Jenderal Perbendaharaan. (2024). Peran Regional Chief Economist dan Financial Advisor, Jangan Sebatas Pemenuhan Kewajiban Penyampaian Laporan. https://djpb.kemenkeu.go.id/portal/id/data-publikasi/data/847-berita/opini/4264-peran-regional-chief-economist-dan-financial-advisor%2C-jangan-sebatas-pemenuhan-kewajiban-penyampaian-laporan.html
Direktorat Jenderal Perbendaharaan. (2026). Rencana Strategis Direktorat Jenderal Perbendaharaan Tahun 2025–2029. https://www.djpb.kemenkeu.go.id/portal/images/dokumen_PPID/kontrak_kinerja/Renstra_DJPb_2026.pdf
Djirimu, M. A., & Soleh, M. (2026). Transformasi fiskal daerah dan strategi inovatif pembiayaan pembangunan daerah [Joint research]. Kanwil DJPb Sulawesi Tengah & Universitas Tadulako.
Junaidi, Syaefudin, A., Husaini, & Kargi, A. A. D. (2026). Dinamika pengelolaan kas pemerintah daerah Provinsi Jambi [Joint research]. Kanwil DJPb Jambi & Universitas Jambi.
Margiyono, Rifai, A. I. A., & Isnanto, K. U. (2026). Pengaruh kas mengendap terhadap realisasi belanja & outcome pembangunan ekonomi di Provinsi Kalimantan Utara [Joint research]. Kanwil DJPb Kalimantan Utara & Universitas Borneo Tarakan.
Menteri Dalam Negeri Republik Indonesia. (2020). Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah. https://peraturan.bpk.go.id/details/162792/permendagri-no-77-
Mopangga, H., Hartanto, K. S., Mongan, J. J. S., & Hamast, A. (2026). Transformasi fiskal daerah dalam merespons penurunan Transfer ke Daerah tahun 2026 [Joint research]. Kanwil DJPb Gorontalo & Universitas Negeri Gorontalo.
OECD. (2025). Managing government cash: A review of practices in OECD countries. OECD Publishing. https://doi.org/10.1787/7675eb58-en
Pratomo, W. A., Purwanto, E., & Wiyoso, N. A. (2026). Dinamika pengelolaan kas pemerintah daerah [Joint research]. Kanwil DJPb Sumatera Utara & Universitas Sumatera Utara.
Tim Joint Research Kanwil DJPb Provinsi Riau & Universitas Riau. (2026). Dinamika kas daerah mengendap dan efektivitas pelaksanaan APBD [Joint research]. Kanwil DJPb Riau & Universitas Riau.