Setiap kali diskursus mengenai pemajakan usaha mikro, kecil, dan menengah (UMKM) muncul ke permukaan, suasana ruang publik kita kerap diliputi kegelisahan yang bergerak cepat. Bagi jutaan pelaku usaha kecil—mulai dari pemilik warung kopi di sudut gang, perajin kuliner rumahan, hingga pedagang kelontong di pasar tradisional—isu pajak sering kali terdengar seperti bayang-bayang beban tambahan di tengah perjuangan menjaga perputaran modal harian.
Kecemasan itu semakin mudah tersulut oleh fenomena sederhana yang hampir setiap hari kita temui di meja kasir. Ketika masyarakat makan siang di rumah makan atau membeli kopi di kafe lokal, kertas struk pembayaran kerap menampilkan baris pungutan bertuliskan “PPN 10%”. Dari sebaris cetak mesin kasir itulah lahir sebuah asumsi kolektif: publik mengira usaha kuliner berskala kecil pun dipungut Pajak Pertambahan Nilai (PPN), dan negara sewaktu-waktu dapat memperluas pungutan serupa ke seluruh lini UMKM.
Padahal, jika kita melihat cetak biru kebijakan fiskal Indonesia secara menyeluruh, anggapan tersebut justru bertolak belakang dengan spirit perlindungan yang telah dibangun oleh negara. Arsitektur perpajakan kita dirancang layaknya sebuah rumah besar dengan pembagian kamar yang presisi—ada ruang yang sengaja dibebaskan agar usaha kecil leluasa bernapas, dan ada kamar kewenangan daerah yang menopang pembangunan lokal tanpa menciptakan beban ganda.
Bantalan Pelindung Bernama Threshold Rp4,8 Miliar
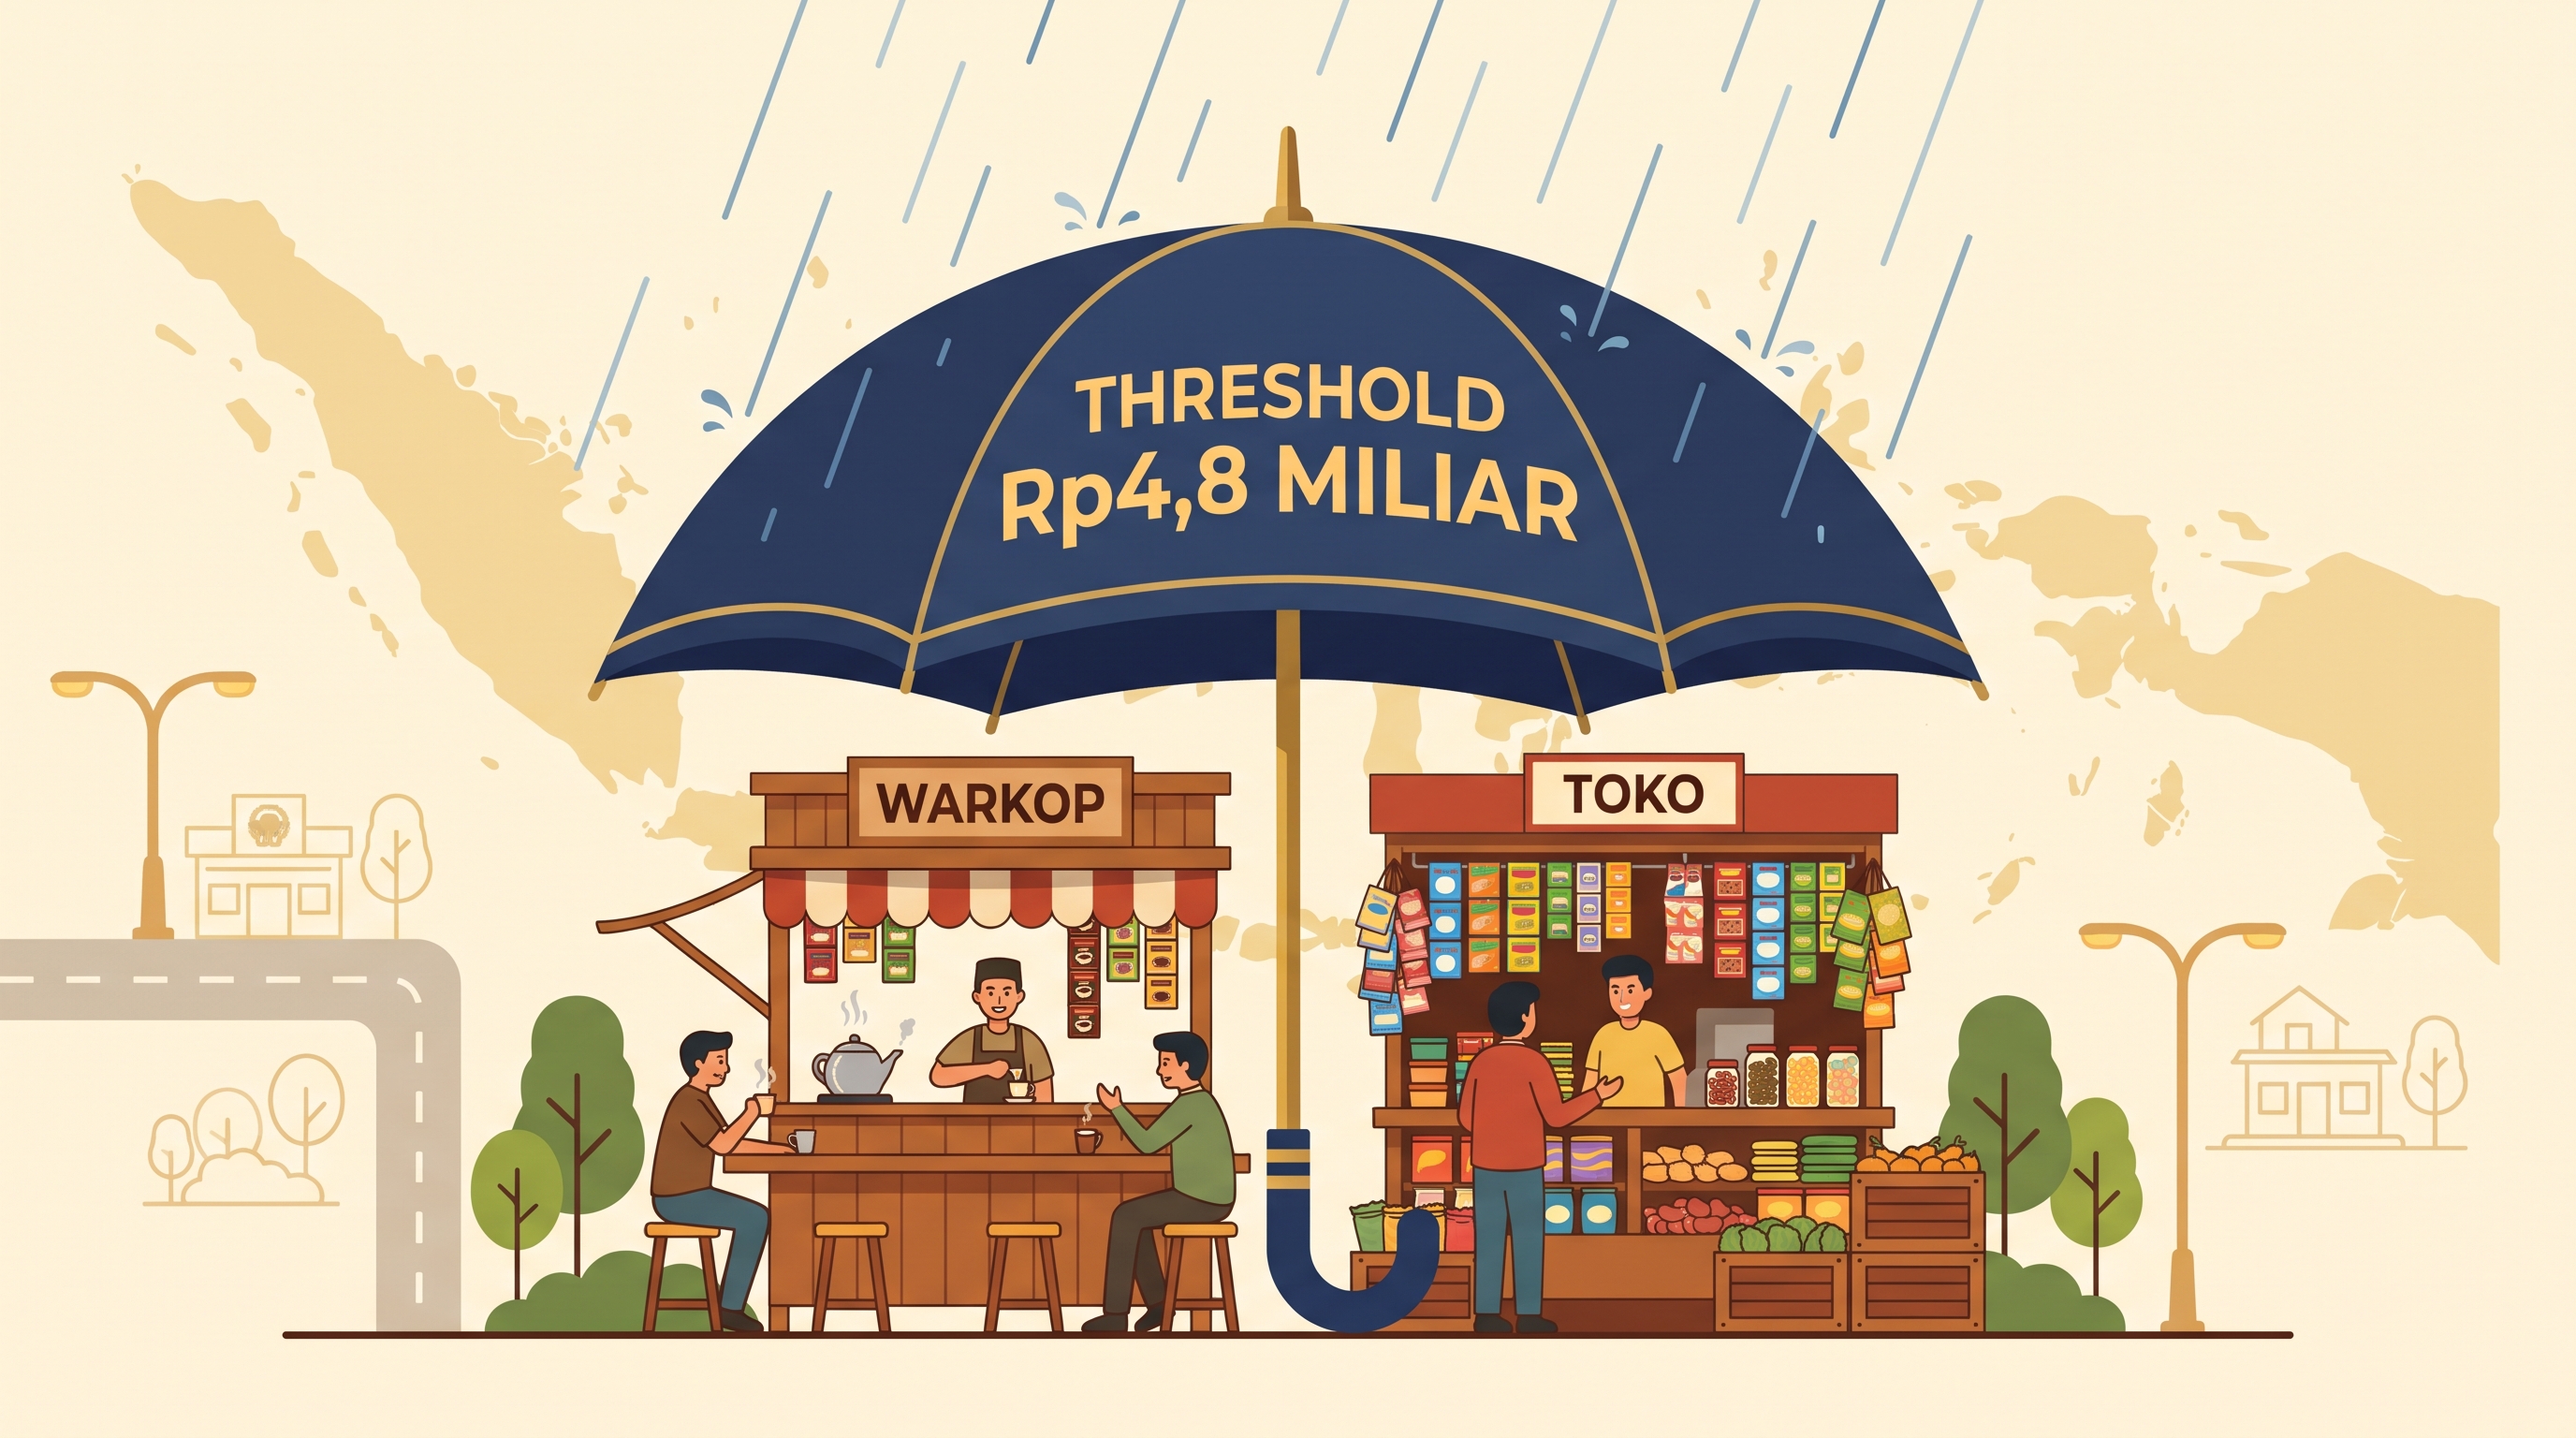
Dalam kebijakan fiskal modern, negara tidak pernah memperlakukan kapal kargo raksasa dan perahu sampan dengan standar muatan yang sama. Prinsip keadilan itulah yang mendasari kebijakan pemerintah dalam menetapkan ambang batas peredaran bruto (registration threshold) PPN sebesar Rp4,8 miliar dalam satu tahun buku, sebagaimana diatur dalam Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP).
Melalui pagar pengaman ini, setiap pelaku usaha dengan omzet di bawah Rp4,8 miliar setahun berstatus sebagai Pengusaha Kecil (non-Pengusaha Kena Pajak atau non-PKP). Artinya sangat lugas: mereka berada di luar orbit kewajiban pemungutan PPN. Pelaku UMKM tidak dibebani tugas memungut PPN dari konsumen, tidak diwajibkan menerbitkan Faktur Pajak, dan terbebas dari kerumitan administrasi pelaporan PPN bulanan.
Keberpihakan APBN terhadap sektor UMKM bahkan tidak berhenti di situ. Di sisi Pajak Penghasilan (PPh), negara menghadirkan rezim PPh Final UMKM dengan tarif ringan 0,5 persen, disertai fasilitas pembebasan pajak sepenuhnya bagi wajib pajak orang pribadi yang omzet tahunannya belum melampaui Rp500 juta. Rangkaian insentif ini merupakan wujud nyata fungsi regulasi (regulerend) anggaran negara: menahan laju pungutan di lapisan bawah agar pelaku usaha kecil memiliki ruang likuiditas yang cukup untuk tumbuh, menyerap tenaga kerja, dan naik kelas.
Sinergi Pusat dan Daerah Lewat PBJT
Lantas, bagaimana menjelaskan pungutan 10 persen yang kerap tertera di struk rumah makan atau kafe yang berlabel “PPN”?
Jawabannya terletak pada harmoni hubungan keuangan antara pemerintah pusat dan pemerintah daerah. Melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (UU HKPD) yang selaras dengan UU HPP, pemerintah pusat secara sadar mengecualikan makanan dan minuman yang disajikan di restoran, rumah makan, kafe, dan jasa boga dari objek PPN.
Langkah ini diambil untuk mencegah terjadinya pajak berganda (double taxation) atas konsumsi masyarakat sekaligus memperkuat kemandirian fiskal daerah. Hak pemajakan atas jasa makanan dan minuman tersebut diserahkan kepada pemerintah kabupaten/kota melalui instrumen Pajak Barang dan Jasa Tertentu (PBJT) atas Makanan dan/atau Minuman, dengan tarif maksimal 10 persen.
Jadi, pungutan di meja makan tersebut bukanlah PPN pusat yang tarif umumnya 11 persen, melainkan pajak daerah yang hasilnya mengalir langsung ke kas Anggaran Pendapatan dan Belanja Daerah (APBD). Dana itulah yang kemudian kembali ke masyarakat dalam bentuk perbaikan jalan lingkungan, penerangan umum, pengelolaan kebersihan kota, hingga fasilitas publik di sekitar tempat usaha tersebut beroperasi.
Sayangnya, ketidaksesuaian pengaturan label bawaan pada mesin kasir (Point of Sale) membuat kata “PPN” masih sering tercetak di atas struk, sehingga mengaburkan pemahaman masyarakat mengenai batas antara penerimaan negara dan penerimaan daerah.
Literasi Fiskal sebagai Modal Ketahanan Ekonomi
Meluruskan perbedaan mendasar antara PPN pusat dan PBJT daerah memiliki arti strategis bagi ketahanan ekonomi nasional. Ketika ruang publik diisi oleh informasi yang utuh, pelaku UMKM tidak perlu terjebak dalam kepanikan akibat salah tafsir atas diksi yang beredar. Mereka dapat fokus mengembangkan kualitas produk dan memperluas pasar dengan keyakinan bahwa kebijakan fiskal negara berdiri sebagai mitra pertumbuhan, bukan penghambat langkah.
Di saat yang sama, sinergi edukasi antara otoritas pajak pusat, pemerintah daerah, dan asosiasi pelaku usaha menjadi sangat krusial untuk menertibkan penggunaan istilah di tingkat operasional kasir. Sebab, transparansi dimulai dari ketepatan informasi yang diterima warga negara pada setiap transaksi sehari-hari.
Pada akhirnya, merawat napas UMKM adalah investasi jangka panjang bagi fondasi perekonomian Indonesia. Lewat batas threshold PPN yang protektif dan pembagian kewenangan pajak daerah yang harmonis, instrumen fiskal kita terus bekerja menjaga keseimbangan: menguatkan yang kecil dari bawah, memberdayakan daerah dari dekat, dan memastikan roda gotong royong pembangunan tetap berputar secara berkeadilan.