Lanskap perpajakan internasional saat ini tengah mengalami transformasi paling struktural dan radikal dalam satu abad terakhir. Transformasi epik ini bukan sekadar penyesuaian tarif, melainkan wujud dari eksperimen fiskal paling berani dalam sejarah ekonomi modern untuk mereduksi ketimpangan alokasi modal dan perpajakan antarnegara. Di tengah hegemoni rezim pajak baru ini, posisi Indonesia diuji untuk tidak sekadar menjadi pengikut arus, melainkan aktor utama yang memproteksi kedaulatan fiskalnya secara mutlak dari klaim yurisdiksi asing.
Sejarah Konsensus OECD BEPS 2.0 dan Berakhirnya Era Suaka Pajak
Pergeseran arsitektur perpajakan ini dimotori oleh inisiatif Organisation for Economic Co-operation and Development (OECD) dan G20 melalui kerangka inklusif Base Erosion and Profit Shifting (BEPS) yang memperkenalkan Two-Pillar Solution. Secara spesifik, Pilar Dua dari konsensus ini merumuskan sebuah instrumen revolusioner yang dikenal sebagai Pajak Minimum Global atau Global Minimum Tax (GMT) melalui mekanisme Global Anti-Base Erosion (GloBE). Aturan ini secara fundamental mendesain ulang cara negara-negara memungut pajak dengan menetapkan batas bawah tarif pajak efektif atau Effective Tax Rate (ETR) sebesar 15% bagi entitas grup Perusahaan Multinasional (PMN) berskala besar yang memiliki peredaran bruto konsolidasi global mencapai sekurang-kurangnya 750 juta Euro.
Penerapan Pajak Minimum Global tidak dirancang dengan pendekatan konvensional yang kaku, melainkan menggunakan ekosistem instrumen yang saling mengunci guna menutup setiap celah arbitrase pajak atau pemindahan laba ke yurisdiksi suaka pajak (tax havens). Tatanan baru ini memastikan bahwa kompetisi tarif pajak serendah-rendahnya kini kehilangan signifikansinya. Upaya suatu negara memangkas tarif pajak korporasi mendekati nol persen tidak lagi menarik bagi investasi global, mengingat sisa kewajiban pajak perusahaan tersebut akan secara otomatis diatur oleh mekanisme Income Inclusion Rule (IIR) di negara asalnya, atau diakumulasikan melalui mekanisme jaring pengaman Undertaxed Profits Rule (UTPR)
QDMTT Sebagai Perisai Hak Pemajakan Negara Berkembang di Asia Tenggara
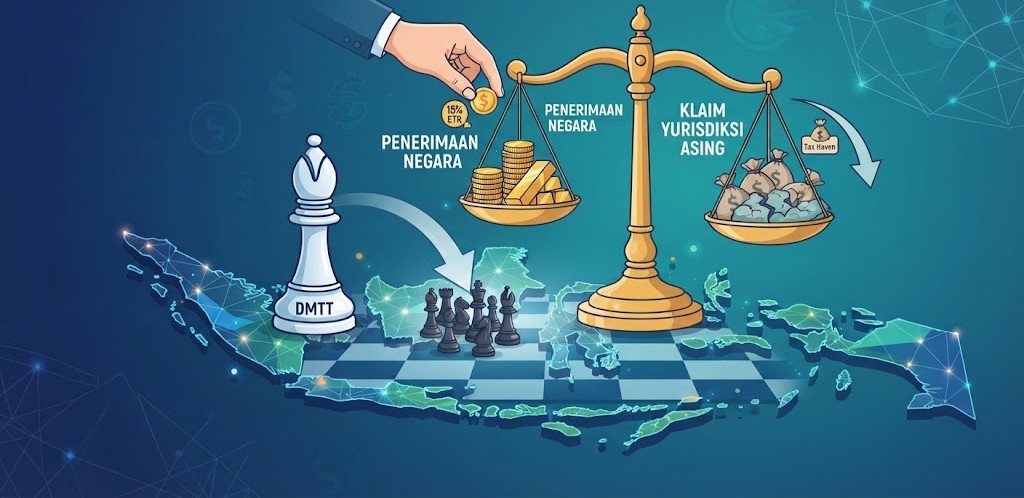
Bagi Indonesia, keputusan strategis untuk secara aktif memformulasikan aturan ini ke dalam hukum positif domestik (melalui PMK-136/2024) bukan semata-mata manifestasi kepatuhan terhadap tekanan multilateral. Langkah ini merupakan manuver pertahanan esensial untuk memproteksi kedaulatan fiskal (fiscal sovereignty) negara. Melalui pemberlakuan Domestic Minimum Top-up Tax (DMTT) atau QDMTT pada prioritas pertama, Indonesia mengunci batas tarif efektif 15% mutlak di wilayah yurisdiksinya.
Analisis mendalam menunjukkan bahwa tanpa pemberlakuan DMTT, selisih kekurangan pajak yang selama ini dinikmati oleh PMN di Indonesia berkat fasilitas insentif (tax holiday) akan diklaim secara sepihak oleh negara domisili entitas induk melalui IIR. Di kawasan Asia Tenggara (ASEAN), kebijakan ini memicu dinamika kompetisi baru. Perlombaan race to the bottom atas tarif pajak kini telah bermutasi menjadi race to enact QDMTT, balapan untuk meratifikasi hukum pajak tambahan demi menjaga kedaulatan penerimaan pajak.
Apabila sebuah entitas induk berpusat di Singapura dengan anak usaha di Indonesia, selisih pajak di anak perusahaan tersebut akan segera ditutup dan dikunci oleh QDMTT domestik Indonesia. Dengan mengadopsi kerangka ini lebih awal, Indonesia memastikan bahwa kekayaan atau nilai tambah yang dihasilkan di dalam batas teritorialnya tetap berkontribusi langsung pada Anggaran Pendapatan dan Belanja Negara (APBN) dan mencegah aliran modal keluar.
Pencegahan Praktik Pengalihan Laba (Profit Shifting) Perusahaan Multinasional
Selain meruntuhkan skema tax havens, ekosistem GloBE menjadi instrumen yang efektif bagi celah pengalihan laba yang manipulatif. Penerapan GloBE Information Return (GIR) yang direpresentasikan melalui XML Schema standar OECD adalah era baru di mana kerahasiaan korporat multinasional diungkap secara terstruktur. Analisis algoritma DJP dan otoritas pajak negara lain, melalui fasilitas Qualifying Competent Authority Agreements (QCAA) dan Automatic Exchange of Information (AEOI), kini memperoleh akses sinkron terhadap profil laba, rasio beban, dan valuasi aset.
Mekanisme transparansi data radikal ini serta-merta mengekspos praktik Transfer Pricing. Apabila terdapat asimetri margin laba intragrup yang dirancang untuk menurunkan ETR di suatu yurisdiksi, algoritma ini akan memicu tanda bahaya dan investigasi multilateral. Hal ini memaksa perusahaan multinasional untuk menata ulang arsitektur pajaknya dari dasar, karena sengketa pajak tidak lagi bersifat bilateral, melainkan dapat menyeret klaim pemajakan dari puluhan yurisdiksi afiliasi secara bersamaan. Pada akhirnya, eksekusi kepatuhan ini bukan sekadar penyesuaian regulasi yang terisolasi, melainkan pembuktian ketangguhan arsitektur perekonomian nasional dalam mempertahankan kedaulatannya di pentas global.