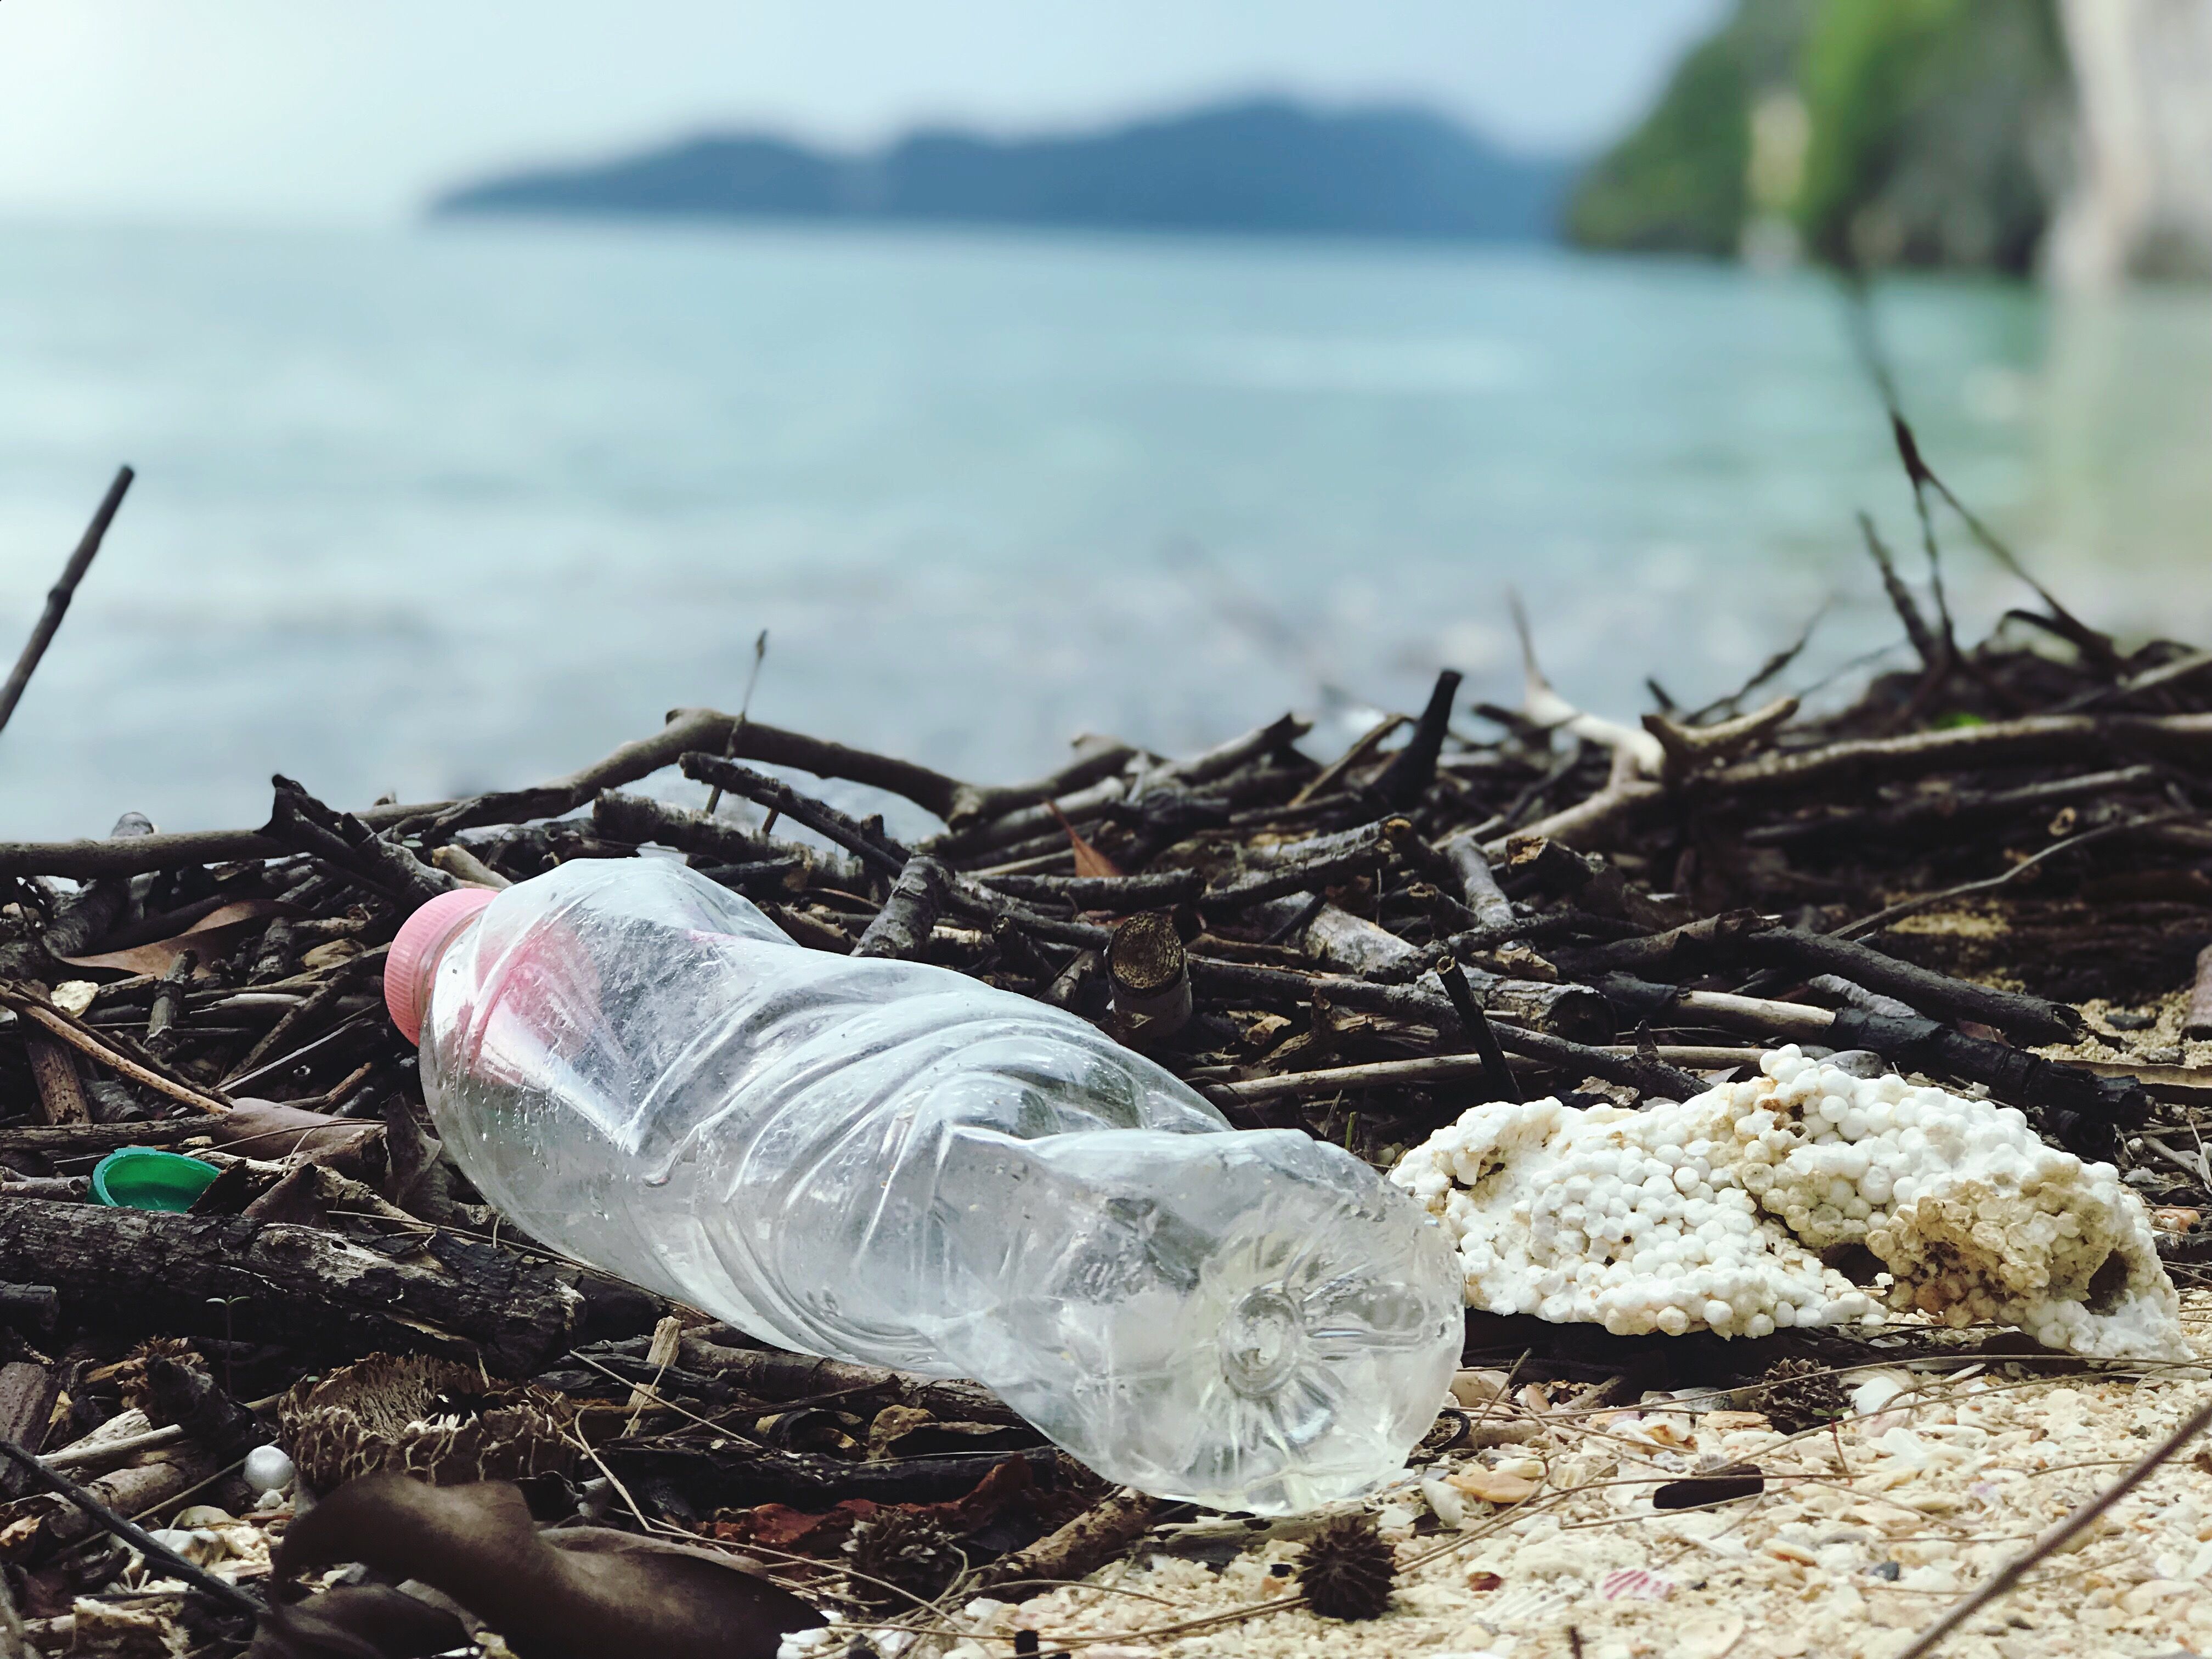
Distopia dunia plastik menjadi metafora nyata. Secara global, mikroplastik menjadi salah satu komponen pencemaran di lautan (UNEP, 2016). Ekosistem akuatik Indonesia turut menanggung 3,2 juta ton polusi produk polimer ini setiap tahun (Jambeck Research Group, 2015). Sebagai negara maritim, isu ini menjadi tantangan darurat Indonesia.
Pada level domestik, dependensi akan plastik tecermin dari masifnya reaksi publik atas inflasi harga plastik sejak caturwulan pertama tahun 2026. Disrupsi rantai pasok global yang dipicu krisis geopolitik di kawasan Timur Tengah antara Amerika versus Iran menjadi penyebabnya (LPEM FEB UI, 2026). Ketergantungan pada impor bahan baku polietilena dan polipropilena di sektor hulu menekan biaya di seluruh rantai produksi nasional.
Signifikansi masalah tersebut sebanding dengan eksternalitas negatif yang ditimbulkan limbah plastik di biosfer. Terdapat 9,9 juta ton volume sampah plastik di laut nusantara pada tahun 2024, setara 13,98 persen dari timbulan sampah nasional (Arvila Putra, dkk., 2025). Sementara siklus hidup plastik memerlukan waktu 20 hingga 500 tahun untuk terurai (PBB, 2025).
Persoalan ini memicu berbagai risiko ekologis seperti pencemaran tanah dan air, kerusakan keanekaragaman hayati, peningkatan emisi Gas Rumah Kaca (GRK), hingga percepatan perubahan iklim. Dampak buruk tersebut juga berimplikasi pada gangguan kesehatan serius serta ketidakseimbangan kehidupan sosial-ekonomi masyarakat.
Kolaborasi kolektif
Proposal konservasi lingkungan menawarkan opsi solusi, namun pendekatan fiskal menajamkan keberlanjutan visi. Mengkombinasikan keduanya dapat menjadi fondasi yang revolusioner.
Pertama, menghidupkan kembali wacana cukai plastik.
Penerimaan cukai plastik dianggarkan dalam APBN 2024 sebesar 1,84 triliun rupiah (DDTC,2025). Meski implementasinya ditunda, intervensi fiskal ini dapat memperkuat kebijakan nonfiskal existing. Pasalnya, strategi ini selaras dengan semangat Pasal 2 ayat (1) Undang-Undang Nomor 39 Tahun 2007 s.t.d.t.d. Undang-Undang Nomor 7 Tahun 2021 ihwal karakteristik Barang Kena Cukai. Pigouvian taxakan mengurangi konsumsi plastik pada level hilir dengan memungut kewajiban pajak di tingkat hulu (produsen). Legal character Cnossen (1997) juga menyebut discrimination in intent. Alih-alih dipungut untuk semata-mata menaikkan penerimaan negara, cukai berperan mengendalikan konsumsi dan mengkompensasikan biaya eksternalitas.
Otoritas perlu memetakan secara spesifik jenis plastik, titik pengenaan, dan desain tarif. Kebijakan tarif diferensial berdasarkan jejak lingkungan dapat menjadi pilihan krusial.
Uni Eropa telah menerapkan pungutan berjuluk plastic own resource bagi negara anggota senilai 0,8 Euro per kilogram sampah plastik kemasan non-recycle sejak 1 Januari 2021 (EU, 2021). Kontribusi ini menjadi sumber penerimaan baru dalam EU Budget 2021-2027. Inggris mengimplementasikan Plastic Packaging Tax (PPT) sejak 1 April 2022. Pajak ini dikenakan atas produksi atau importasi lebih dari atau sama dengan 10 ton kemasan plastik yang mengandung kurang dari 30 persen plastik daur ulang dengan tarif 217,85 Pound sterling per ton (UK Gov, 2026).
Alokasi pendapatan negara dari ekstensifikasi cukai plastik sekali pakai harus memiliki mekanisme earmarking yang korelatif. Pengaggaran ini difokuskan pada pengelolaan sampah, penguatan ekonomi sirkular dan budaya zero-waste, pengembangan material alternatif, rehabilitasi lingkungan terdampak, mitigasi wilayah rentan, atau pengembangan fasilitas 3R (reduce, reuse, recycle).
Kedua, pemberian insentif pajak berbasis performa tranformasi hijau.
Gagasan ini adalah bentuk apresiasi fiskal kepada Wajib Pajak Badan yang berkomitmen nyata dalam penanggulangan global warming. Ini manifestasi transisi industri petrokimia akseleratif menuju material ramah lingkungan. Stimulus fiskal dapat diberikan melalui skema super deduction tax atas riset teknologi atau tax allowance atas investasi fasilitas pengolahan limbah plastik. Direct tax credit atau depresiasi dipercepat dalam perhitungan Pajak Penghasilan (PPh) Badan dapat menjadi preferensi.
Guna memastikan insentif tepat guna serta mencegah praktik greenwashing, pengembangan produk subtitusi bio-plasticharus memiliki indikator terukur. Referensi dari the Plastic Substitution Tradeoff Estimator oleh Bank Dunia memfasilitasi pembuat kebijakan untuk dapat mengevaluasi biaya eksternal. Metodenya adalah mengukur siklus hidup 10 produk plastik sekali pakai dibandingkan dengan 4 alternatif di pasar.
Sebaliknya, audit dapat dilakukan jika bukti empiris menemukan adanya pelanggaran berupa pencemaran. Ditjen Pajak dapat menerapkan penalti berupa plastic pollution levy yang mengadopsi Extended Producer Responsibility (EPR) dari OECD. Kebijakan ini menuntut responsibilitas pabrikan pada sepanjang siklus hidup plastik sampai di fase post-consumer. Sinergi kebijakan antara Kementerian Keuangan dan Kementerian Lingkungan Hidup penting guna mewujudkan peta jalan pengurangan sampah oleh produsen.
Dengan demikian, peran kebijakan fiskal tak sekadar sebagai instrumen disinsentif, melainkan katalis revolusi hijau manufaktur plastik. Kombinasinya menciptakan pendekatan stick and carrot yakni reward fiskal bagi korporasi yang patuh dan punishment bagi pencetak output polutif.
Ketiga, penguatan gerakan ekonomi sirkular.
Prinsip nihil sampah plastik harus dikampanyekan sebagai gaya hidup berkelanjutan, representasi kontrak sosial. Dalam ketentuan terbarunya, per 1 April 2026 Singapura telah mengaplikasikan Beverage Container Return Scheme (BCRS). Konsumen akan memperoleh refund deposit senilai 10 sen setiap mengembalikan bekas kemasan minuman kosong di lokasi yang ditunjuk.
Di sejumlah negara, rancangan kebijakan lingkungan bahkan memasukkan pengaruh sosial dan moral tax. Latar belakangnya adalah kepedulian akan citra diri dan kecenderungan individu mengikuti perilaku orang banyak (Nolan dkk., 2008 dalam Akbulut-Yuksel, 2021).
Pemberian insentif pembebasan Pajak Pertambahan Nilai (PPN) atas penyerahan Barang Kena Pajak (BKP) secondary raw material hasil daur ulang dapat menjadi kajian berikutnya. Hal ini esensial untuk mendorong permintaan pasar pada eco-product.
Pada akhirnya, kebijakan fiskal yang mangkus bertemu relevansinya dalam mengatasi dinamika lingkungan. Dalam konteks ini, pajak sebagai kesepakatan bersama memerankan empat fungsinya sekaligus: budgetair, regulerend, stabilitas, dan redistribusi pendapatan. Pada sisi tata kelola, pengawasan independen menjadi pilar utama untuk menjaga ekuilibrium antara kepentingan fiskal, pertumbuhan industri, kelestarian alam, dan stabilitas sosial-ekonomi masyarakat.