Ketika Utang Menjadi Pilihan Bisnis
Setiap perusahaan memiliki kebutuhan pembiayaan sesuai model bisnis dan tahap perkembangannya. Perusahaan manufaktur, misalnya, mungkin membutuhkan investasi besar untuk membangun pabrik dan membeli mesin, sedangkan perusahaan jasa tertentu dapat berkembang tanpa aset fisik dalam jumlah besar. Perbedaan kebutuhan tersebut turut memengaruhi pilihan sumber pembiayaan, termasuk seberapa besar perusahaan mengandalkan modal sendiri atau pinjaman.
Utang tidak dengan sendirinya menunjukkan kondisi yang buruk. Pinjaman dapat membantu perusahaan membiayai investasi dan mengembangkan usaha. Persoalan perpajakan muncul ketika biaya pinjaman yang dikurangkan menjadi sangat besar sehingga mengurangi basis pengenaan Pajak Penghasilan. Pemerintah perlu menjaga agar pengurangan Pajak Penghasilan akibat biaya pinjaman tetap wajar tanpa menghambat pembiayaan yang produktif. Aturan yang terlalu longgar berisiko membuka ruang penggerusan basis pajak, sedangkan aturan yang kurang memperhatikan karakteristik usaha dapat membatasi kebutuhan pendanaan yang sah.
DER sebagai Ukuran Pembatasan
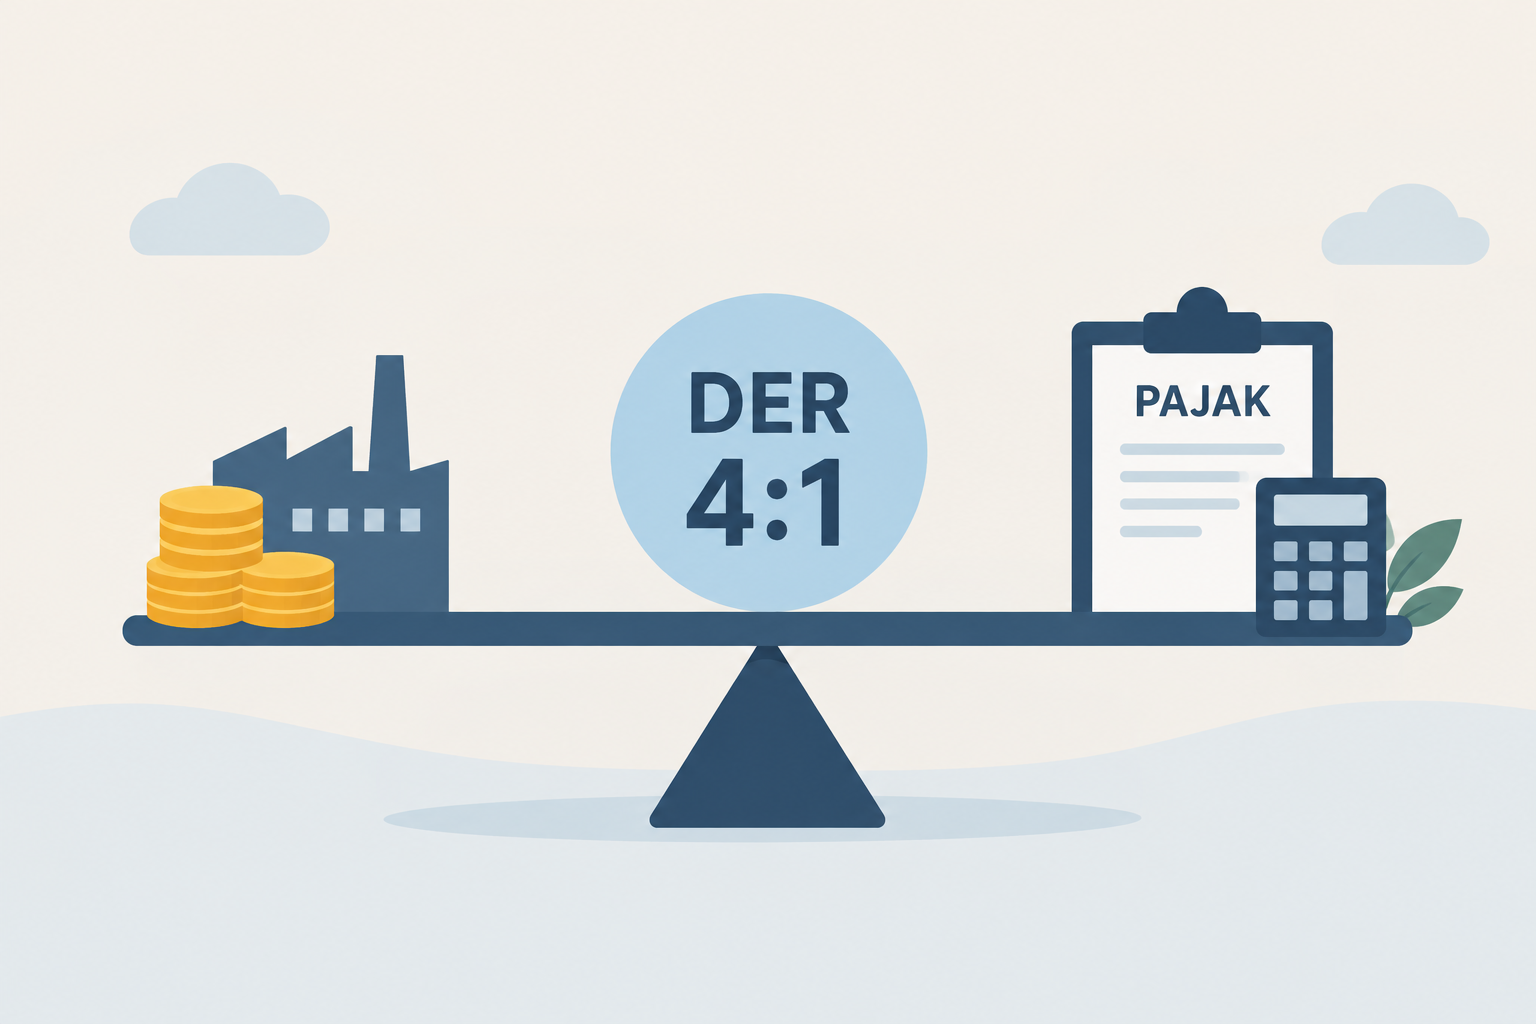
Indonesia menggunakan pendekatan perbandingan utang dan modal atau debt to equity ratio (DER) untuk membatasi biaya pinjaman yang dapat diperhitungkan dalam penghitungan pajak. Melalui PMK Nomor 169/PMK.010/2015, pemerintah menetapkan perbandingan utang dan modal paling tinggi sebesar 4 banding 1 bagi Wajib Pajak yang termasuk dalam cakupan ketentuan tersebut. Pendekatan ini relatif mudah dipahami karena menggunakan struktur pembiayaan perusahaan sebagai ukuran.
Logika kebijakan ini berkaitan dengan risiko penggunaan utang secara berlebihan untuk memperoleh manfaat pajak. Bunga dan biaya pinjaman tertentu dapat mengurangi penghasilan kena pajak sesuai ketentuan, sehingga pembatasan diperlukan untuk menjaga kewajaran pengurang tersebut. Namun, aturan ini tidak berlaku seragam untuk seluruh jenis usaha. PMK 169/2015 mengecualikan beberapa kelompok Wajib Pajak, antara lain bank, perusahaan pembiayaan, perusahaan asuransi dan reasuransi, serta kelompok tertentu lainnya sesuai ketentuan. Pengecualian tersebut menunjukkan bahwa karakteristik usaha memang menjadi pertimbangan dalam desain kebijakan.
Ketika Dunia Usaha Tidak Seragam
Pertanyaan berikutnya ialah apakah satu rasio dapat selalu menjadi ukuran yang tepat bagi perusahaan dengan kebutuhan pembiayaan berbeda. Perusahaan yang memerlukan investasi besar dalam aset fisik dapat memiliki struktur utang dan modal yang berbeda dari perusahaan yang lebih mengandalkan tenaga kerja, teknologi, atau layanan digital. Perbedaan itu tidak otomatis menunjukkan pengelolaan pembiayaan yang tidak wajar, sebab struktur tersebut dapat muncul dari karakteristik bisnisnya.
Hal serupa terjadi pada perusahaan yang sedang berekspansi. Pinjaman mungkin meningkat ketika perusahaan membangun fasilitas produksi atau memperluas pasar, sementara hasil investasinya baru terlihat beberapa tahun kemudian. Struktur pembiayaan dan kemampuan menghasilkan laba pada satu periode belum tentu menggambarkan kondisi ekonomi perusahaan secara menyeluruh. Ilustrasi ini tidak membuktikan bahwa DER 4:1 keliru, tetapi menunjukkan keterbatasan yang patut dipertimbangkan dalam kebijakan berbasis rasio. Pertanyaan yang relevan bukan hanya apakah batas 4 banding 1 sudah tepat, melainkan apakah pendekatannya tetap mendukung tujuan kebijakan di tengah keragaman model bisnis.
Melihat Kewajaran dari Dua Perspektif
Kewajaran biaya pinjaman dapat dilihat melalui struktur modal maupun kemampuan ekonomi perusahaan menghasilkan pendapatan. DER berfokus pada perbandingan utang dan modal, sedangkan pendekatan berbasis kemampuan ekonomi menghubungkan biaya pinjaman dengan kemampuan perusahaan menghasilkan pendapatan atau laba operasional. Kedua pendekatan menyoroti aspek yang berbeda dan dapat menghasilkan gambaran yang tidak selalu sama.
Struktur modal menunjukkan bagaimana perusahaan membiayai aset dan kegiatan usahanya, tetapi tidak selalu menjelaskan seberapa besar kemampuan perusahaan menanggung bunga dari hasil operasional. Pendekatan berbasis kemampuan ekonomi dapat memberi perspektif tambahan, meskipun hasilnya juga dipengaruhi siklus bisnis dan tahap perkembangan perusahaan. Perusahaan yang baru berinvestasi, misalnya, mungkin memiliki laba operasional rendah meskipun pinjaman digunakan untuk kegiatan produktif.
Melalui BEPS Action 4, OECD merekomendasikan pembatasan pengurangan bunga dengan mengaitkannya pada aktivitas ekonomi perusahaan, termasuk menggunakan EBITDA sebagai ukuran. Rekomendasi ini tidak berarti pendekatan tersebut selalu lebih baik daripada DER. Pelajarannya ialah pemerintah dapat mempertimbangkan lebih dari satu sudut pandang ketika merancang kebijakan, sekaligus menilai keterbatasan, kebutuhan data, dan konsekuensi administrasinya.
Kerangka Indonesia Membuka Ruang Evaluasi
Kerangka hukum Indonesia membuka ruang pengaturan pembatasan biaya pinjaman melalui lebih dari satu pendekatan. Perubahan Pasal 18 ayat (1) Undang-Undang Pajak Penghasilan melalui UU Harmonisasi Peraturan Perpajakan memberikan kewenangan kepada Menteri Keuangan untuk mengatur batasan biaya pinjaman yang dapat dibebankan dalam penghitungan pajak. PP Nomor 55 Tahun 2022, khususnya Pasal 42, mengenal metode perbandingan utang dan modal, persentase biaya pinjaman terhadap ukuran pendapatan usaha tertentu, serta metode lainnya.
Namun, adanya beberapa kemungkinan metode dalam kerangka peraturan tidak berarti Indonesia telah mengganti DER 4:1 dengan pendekatan berbasis kemampuan ekonomi. PMK 169/2015 tetap menjadi ketentuan yang berlaku, sehingga aturan yang diterapkan perlu dibedakan dari alternatif yang dapat dikaji. Pengalaman internasional juga memperlihatkan keragaman desain. Sebagian negara menggunakan pembatasan berdasarkan struktur modal, sementara negara lain mengaitkan pengurangan bunga dengan kemampuan menghasilkan pendapatan. Pengalaman tersebut lebih tepat menjadi bahan pembelajaran daripada alasan untuk menyalin kebijakan negara lain secara langsung.
Menyeimbangkan Kesederhanaan dan Ketepatan
DER 4:1 memiliki keunggulan berupa kesederhanaan dan kepastian. Wajib Pajak dapat memahami ukuran yang digunakan, sementara otoritas pajak memiliki kerangka yang relatif jelas untuk pengawasan. Aturan sederhana juga dapat membantu menekan biaya kepatuhan dan mendukung penerapan yang konsisten.
Namun, satu rasio belum tentu menangkap seluruh perbedaan kondisi ekonomi antarperusahaan. Pendekatan yang lebih terperinci mungkin memberi gambaran lebih sesuai mengenai kemampuan perusahaan menanggung biaya pinjaman, tetapi membutuhkan data lebih lengkap dan administrasi yang lebih kompleks. Pemerintah juga perlu memperhitungkan potensi sengketa, kebutuhan pengawasan tambahan, dan dampaknya bagi perusahaan yang sedang mengalami perubahan kondisi usaha. Evaluasi dapat dilakukan secara bertahap dengan mengidentifikasi situasi ketika rasio utang dan kondisi ekonomi berpotensi tidak sejalan, lalu menilai dampaknya terhadap kepatuhan, penerimaan, dan investasi. Dengan demikian, penyempurnaan kebijakan dapat didasarkan pada bukti tanpa menambah kompleksitas yang tidak sebanding dengan manfaatnya.
Menilai Kembali tanpa Harus Menghapus
Evaluasi terhadap DER 4:1 tidak harus dimaknai sebagai dorongan untuk menghapus pendekatan tersebut. DER tetap bermanfaat sebagai ukuran sederhana yang memberi kepastian. Evaluasi dapat diarahkan pada kecukupan pendekatan bagi berbagai jenis usaha, kesesuaian pengecualian untuk sektor tertentu, serta kemungkinan penggunaan perspektif tambahan untuk menilai kewajaran biaya pinjaman.
Setiap perubahan perlu mempertimbangkan perlindungan basis pajak sekaligus konsekuensinya bagi kegiatan usaha yang sehat. Tujuannya bukan mencari rasio paling tinggi atau paling rendah, melainkan memastikan ukuran yang digunakan mendukung tujuan kebijakan. Mempertahankan suatu rasio tidak berarti menghentikan evaluasi, sebagaimana mengevaluasi aturan tidak berarti menyatakan bahwa aturan tersebut telah gagal.
Pada akhirnya, pembatasan biaya pinjaman bukan sekadar persoalan menentukan angka yang harus dipatuhi perusahaan. Di baliknya terdapat upaya membedakan pembiayaan wajar dari penggunaan utang yang berpotensi menggerus basis pajak. Dengan menimbang keragaman usaha, kebutuhan administrasi, dan perkembangan perpajakan internasional, Indonesia dapat menjaga kepastian hukum sekaligus membuka ruang penyempurnaan secara hati-hati.