Lanskap perpajakan internasional saat ini tengah mengalami transformasi paling struktural dan radikal dalam satu abad terakhir. Inisiatif Organisation for Economic Co-operation and Development (OECD) dan G20 melalui kerangka inklusif Base Erosion and Profit Shifting (BEPS) telah melahirkan instrumen revolusioner bernama Pajak Minimum Global atau Global Minimum Tax (GMT). Aturan ini mematok batas bawah tarif pajak efektif atau Effective Tax Rate (ETR) sebesar 15% bagi entitas multinasional raksasa dengan peredaran bruto global minimal 750 juta Euro. Kebijakan ini secara fundamental mengakhiri era perlombaan tarif pajak murah (race to the bottom), dan memaksa negara-negara berkembang untuk mendefinisikan ulang makna daya saing investasinya.
Tantangan Desain Kebijakan Fiskal Indonesia di Era Global Minimum Tax
Penerapan batas minimum ETR 15% mendisrupsi arsitektur insentif investasi yang telah diandalkan Indonesia selama beberapa dekade. Instrumen klasik seperti tax holiday (pembebasan Pajak Penghasilan Badan hingga 0%) dan tax allowance kini terancam kehilangan daya tariknya secara drastis. Secara filosofis dan matematis, apabila sebuah korporasi multinasional menikmati fasilitas tax holiday di Indonesia sehingga ETR-nya jatuh pada level 5%, maka defisit 10% tersebut tidak akan dinikmati oleh investor. Selisih tersebut akan seketika diidentifikasi oleh algoritma GloBE dan direklamasi melalui mekanisme Domestic Minimum Top-up Tax (DMTT) oleh negara sumber, atau disedot oleh negara asal investor melalui Income Inclusion Rule (IIR).
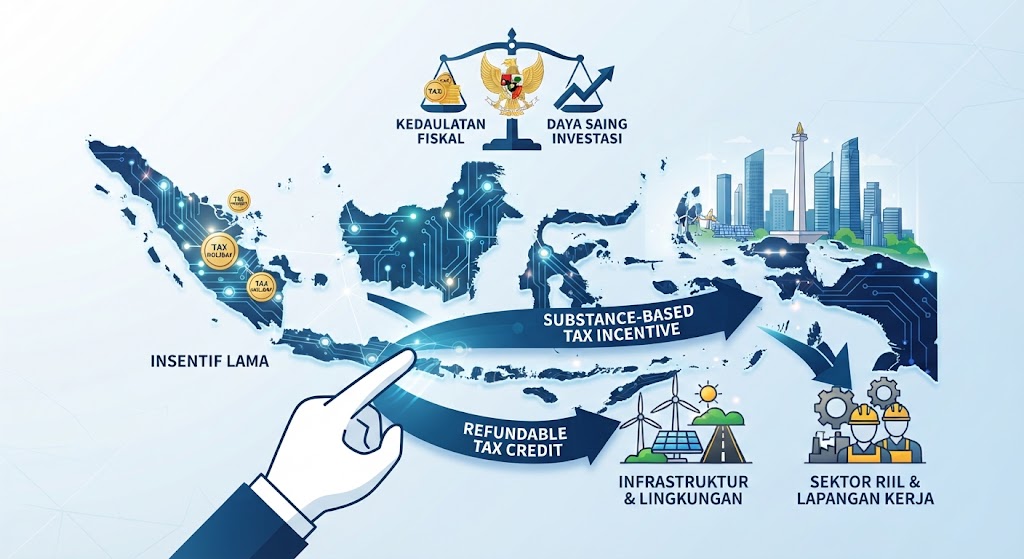
Kondisi ini menuntut kelincahan desain kebijakan fiskal. Mempertahankan tax holiday murni sama halnya dengan menyubsidi basis penerimaan pajak negara maju secara cuma-cuma. Oleh karena itu, langkah pemerintah menerbitkan PMK-136/2024 untuk menerapkan DMTT adalah manuver pertahanan esensial guna memproteksi kedaulatan fiskal (fiscal sovereignty) Republik Indonesia.
Proyeksi Belanja Perpajakan 2026: Mengarahkan Insentif pada Investasi Sektor Riil
Gegar budaya fiskal ini mencapai titik diskursus puncaknya pada akhir September 2026. Dalam Antara Business Forum, Menteri Keuangan Suahasil Nazara menyampaikan proyeksi agresif bahwa tax expenditure atau nilai insentif perpajakan pada tahun 2026 mencapai ekuivalen Rp 576,4 triliun, setara dengan 2,24% dari Produk Domestik Bruto (PDB). Angka yang sangat masif ini memunculkan pertanyaan kritis: ke mana arah belanja perpajakan ini akan bermuara jika tax holiday tak lagi relevan?
Kementerian Keuangan dengan sangat adaptif tengah merancang ulang skema insentif penyeimbang baru yang selaras dengan komitmen GMT. Alih-alih memberikan pengurang pajak murni, pemerintah mengarahkan stimulus ini untuk menekan biaya operasional riil (cost of doing business). Insentif dialihkan ke dalam bentuk pembebasan bea masuk, percepatan perizinan, dan stimulus yang terikat langsung pada penciptaan lapangan kerja serta perlindungan lingkungan hidup.
Implementasi Refundable Tax Credit Sesuai Standar Pajak Internasional GloBE
Pergeseran paradigma dari insentif berbasis laba (profit-based) menuju insentif berbasis substansi ekonomi membawa konsekuensi yang sangat positif bagi kualitas Foreign Direct Investment (FDI) kita. Fokus insentif kini bergeser pada penerapan Substance-Based Tax Incentive (SBTI) serta Refundable Tax Credit.
Melalui mekanisme Substance-Based Income Exclusion (SBIE) pada aturan GloBE, sebagian pendapatan investor dapat dikecualikan dari top-up tax asalkan sebanding dengan nilai penyusutan aset berwujud riil dan biaya penggajian karyawan. Artinya, korporasi asing tidak bisa lagi mengakali sistem dengan hanya menempatkan modal tak berwujud (seperti paten dan royalti) di Indonesia. Mereka justru didorong secara fiskal untuk membangun rantai pasok nyata, membangun infrastruktur pabrik, dan menyerap sumber daya manusia lokal secara masif demi mengurangi kewajiban pajak minimum global mereka secara legal. Transformasi ini bukan sekadar mitigasi kepatuhan pajak, melainkan momentum emas kebangkitan industrialisasi yang padat karya dan padat modal di bumi Nusantara.