PSA, Irasionalitas, dan Simbiosis Mutualisme
Penghapusan sanksi administratif (PSA) bukan sekadar insentif dalam angka. PSA adalah insentif untuk mengubah perilaku wajib pajak yang irasional.
Daniel Kahneman dan Amos Tversky melalui Prospect Theory (1979) menjelaskan bahwa manusia tidak selalu mengambil keputusan secara rasional. Persepsi terhadap kerugian dapat memengaruhi keputusan secara lebih kuat dibandingkan keuntungan yang setara. Ini relevan untuk menjelaskan mengapa pengenaan sanksi dapat membuat wajib pajak semakin enggan menyelesaikan kewajibannya.
Simbiosis Mutualisme
Dalam sains, simbiosis mutualisme menggambarkan hubungan antara dua makhluk hidup yang saling menguntungkan. Misalnya lebah memperoleh nektar dari bunga sebagai sumber makanan, sementara bunga terbantu dalam proses penyerbukan. Hubungan tersebut bersifat mutualisme.
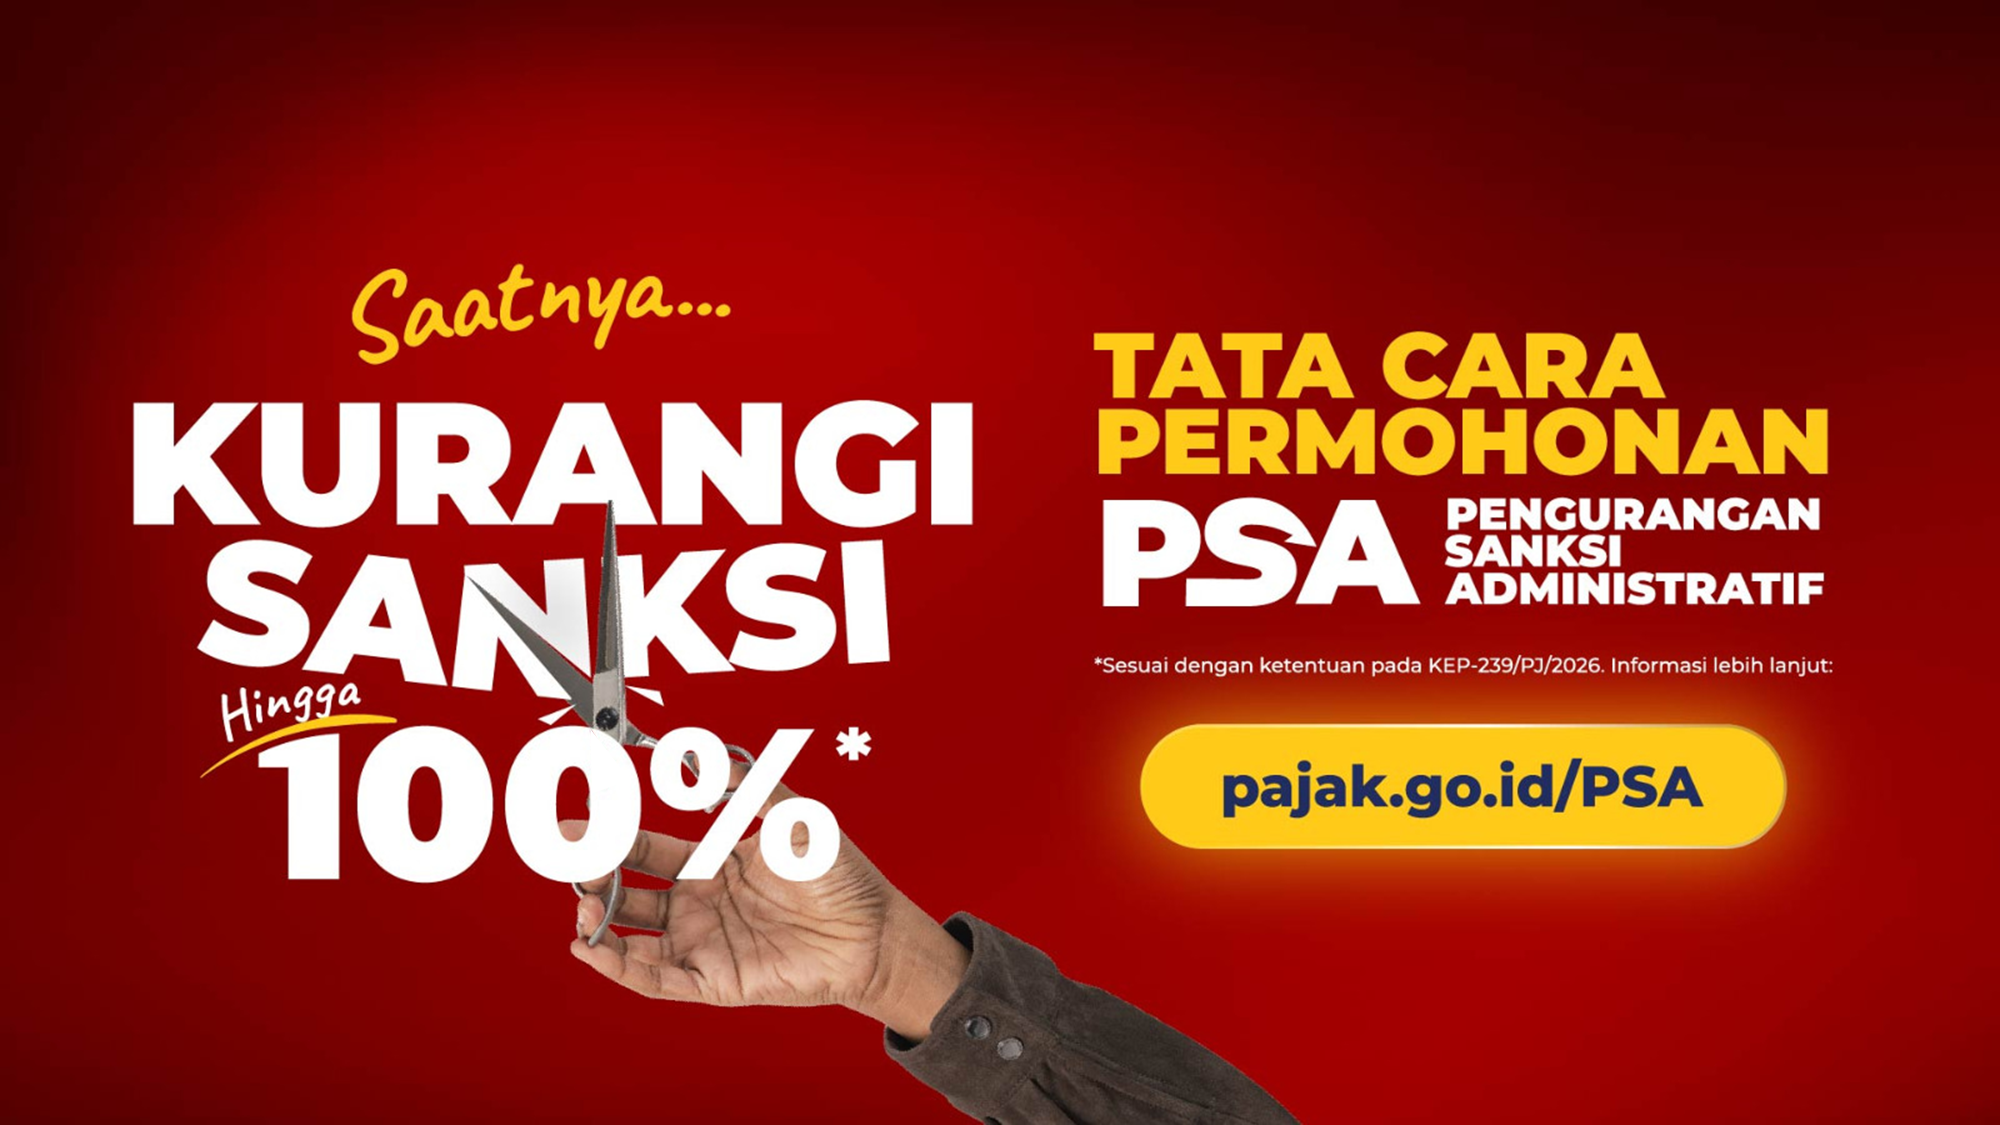
Hal tersebut juga dapat ditemukan dalam hubungan antara otoritas pajak dan wajib pajak. Melalui kebijakan Pengurangan Sanksi Administratif (PSA), pemerintah berupaya membangun hubungan yang mutual dengan wajib pajak.
Di satu sisi, wajib pajak memperoleh keringanan atas beban sanksi administrasi. Di sisi lain, pemerintah berpeluang meningkatkan penerimaan negara sekaligus mendorong kepatuhan sukarela.
Dalam konteks tersebut, sanksi administrasi perlu dipandang tidak semata-mata sebagai instrumen penegakan hukum, tetapi juga sebagai bagian dari upaya membangun kepatuhan. Pendekatan yang memberikan ruang bagi wajib pajak untuk memperbaiki kekhilafannya dapat menjadi jembatan menuju hubungan perpajakan yang lebih rasional.
Bukan Pemutihan Pajak
Penting untuk dipahami bahwa PSA bukanlah pengampunan pajak atau tax amnesty. Pokok pajak yang menjadi kewajiban wajib pajak tetap harus dibayarkan. Fasilitas ini hanya menyasar sanksi administrasi, bukan menghapus pokok pajak terutang.
Dengan demikian, PSA tidak menghilangkan kewajiban perpajakan, melainkan memberikan kesempatan kepada wajib pajak untuk menyelesaikan kewajibannya dengan beban sanksi yang lebih ringan bahkan nihil. Pendekatan ini diharapkan mampu mendorong penyelesaian tunggakan sekaligus memperkuat kepatuhan di masa mendatang.
Perubahan Ketentuan dan Perluasan Kebijakan
Melalui Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK-71/2026), pemerintah melakukan sejumlah perubahan terhadap PMK Nomor 118 Tahun 2024. Salah satu perubahan penting adalah penyesuaian ketentuan penghitungan proporsional sebagai syarat pengajuan permohonan, yang kini menitikberatkan pada pembayaran pokok pajak terlebih dahulu.
PMK tersebut juga mengatur pengecualian terhadap permohonan pengurangan atau penghapusan sanksi administrasi yang berkaitan dengan Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Contohnya, atas ketetapan pajak yang sedang diajukan keberatan, penyelesaian pokok sengketa beserta sanksinya dilakukan melalui mekanisme keberatan tersebut. Ketentuan ini memberikan batas yang lebih jelas mengenai jalur penyelesaian administrasi perpajakan.
Namun, substansi yang paling menarik terdapat dalam sisipan Pasal 27A. Pasal ini memberikan ruang bagi Direktur Jenderal Pajak (DJP) untuk melakukan pengurangan atau penghapusan sanksi administrasi atas surat ketetapan atau surat tagihan yang memenuhi persyaratan.
Kebijakan tersebut dapat dimanfaatkan untuk permohonan yang diajukan paling lama dua tahun sejak PMK berlaku pada 2 Oktober 2026. Pasal 27A inilah yang kemudian menjadi landasan penerbitan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Semakin Cepat Melunasi, Semakin Besar Pengurangan
Salah satu daya tarik kebijakan PSA dalam KEP-239/PJ/2026 adalah besaran pengurangan sanksi yang dikaitkan dengan waktu pelunasan pokok pajak. Untuk pokok pajak yang dilunasi pada periode 8 Oktober 2026 hingga 31 Juni 2027, pengurangan sanksi diberikan dengan besaran 100%, 75%, atau 25% sesuai periode pelunasan yang ditentukan.
Sementara itu, bagi pokok pajak yang telah dilunasi sebelum 8 Oktober 2026, wajib pajak tetap berpeluang memperoleh fasilitas pengurangan sanksi sebesar 90% atau 75%. PSA tetap dapat dimanfaatkan dengan terlebih dahulu membayar sebagian kecil dari sanksi administrasi.
Skema ini memperlihatkan bahwa pemerintah tidak hanya memberikan keringanan, tetapi juga menghadirkan insentif bagi wajib pajak untuk segera menyelesaikan kewajibannya. Dengan kata lain, kebijakan tersebut berupaya mengubah sanksi menjadi momentum percepatan pembayaran.
Memahami Persyaratan PSA
Meskipun memberikan kemudahan, fasilitas PSA tidak diberikan secara otomatis. Wajib pajak harus mengajukan permohonan dan memenuhi persyaratan sebagaimana diatur dalam Pasal 23 dan Pasal 24 PMK Nomor 118 Tahun 2024 sebagaimana telah diubah dengan PMK Nomor 71 Tahun 2026.
Salah satu ketentuan penting adalah sanksi administrasi yang diajukan untuk pengurangan atau penghapusan belum dilakukan pembayaran. Kemudian, jumlah pengajuan permohonan juga dibatasi paling banyak dua kali, sedangkan untuk sanksi Pajak Bumi dan Bangunan (PBB) dibatasi hanya sekali.
Wajib pajak juga harus melampirkan surat pernyataan bahwa sanksi administrasi timbul karena kekhilafan atau bukan karena kesalahan, serta pernyataan tidak sedang mengajukan gugatan atau upaya hukum lainnya. Apabila sebelumnya wajib pajak telah mengajukan gugatan atau upaya hukum, tetapi kemudian mencabutnya, surat permohonan pencabutan tersebut perlu dilampirkan sebagai bagian dari persyaratan.
Membangun Rasionalitas, Bukan Sekadar Menghapus Sanksi
Dengan PSA, wajib pajak diharapkan menjadi individu rasional (rational actor) yang mempertimbangkan manfaat dan biaya sebelum mengambil keputusan. Kemudahan dalam menyelesaikan sanksi administrasi juga berpotensi meningkatkan kepercayaan terhadap otoritas pajak.
Sanksi tetap memiliki fungsi penting dalam menjaga disiplin. Namun, kebijakan yang memberi ruang bagi perbaikan juga tidak kalah penting dalam membangun sistem perpajakan yang berkelanjutan. Sebab, tujuan akhir perpajakan bukan sekadar menjatuhkan sanksi, melainkan memastikan kewajiban dipenuhi dan penerimaan negara dapat menopang kesejahteraan masyarakat.