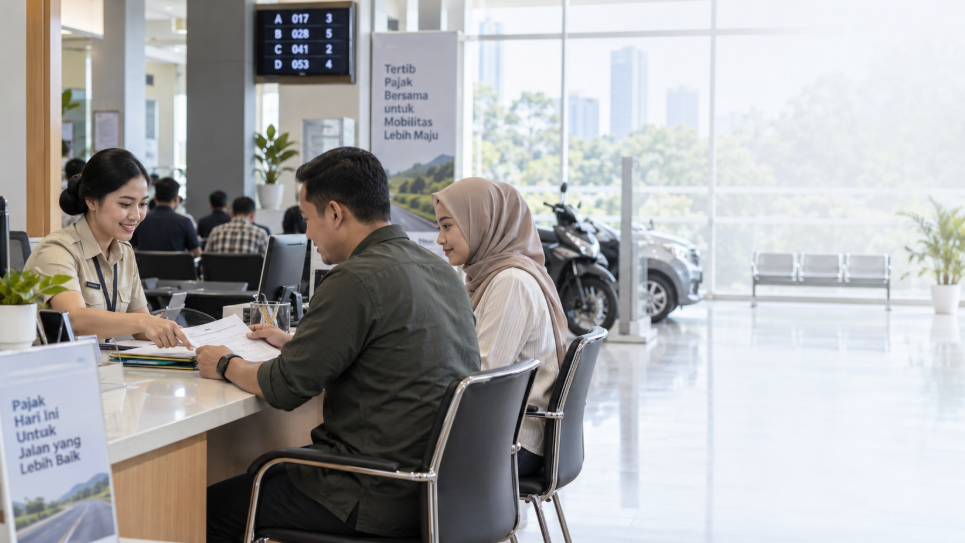
Pengumuman pemutihan pajak kendaraan hampir selalu disambut antusias. Denda dihapus, tunggakan terasa lebih ringan, dan warga yang lama menjauh dari Samsat kembali datang. Pemerintah daerah pun menerima pendapatan yang sebelumnya sulit ditagih. Dalam jangka pendek, kebijakan ini tampak menguntungkan semua pihak.
Namun, jalan keluar yang terlalu sering digunakan dapat membentuk kebiasaan baru. Ketika pemutihan hadir berulang kali, masyarakat mulai mengenali polanya. Membayar terlambat tidak lagi terasa terlalu merugikan karena selalu ada harapan denda akan kembali dihapus.
Keringanan yang Memang Dibutuhkan
Tidak semua penunggak sengaja menghindari kewajiban. Sebagian kendaraan telah rusak, hilang, dijual tanpa balik nama, atau masih tercatat atas nama pemilik lama. Ada pula masyarakat yang mengalami kesulitan ekonomi. Dalam keadaan seperti itu, keringanan dapat membantu menyelesaikan kewajiban sekaligus memperbaiki data kendaraan.
Masalahnya bukan semata-mata pada pemutihan, melainkan pada kebijakan yang berlaku untuk semua penunggak tanpa membedakan penyebab tunggakan. Warga yang benar-benar kesulitan diperlakukan sama dengan mereka yang sengaja menunggu penghapusan denda.
Ketika Menunggu Menjadi Masuk Akal
Keadaan ini dapat dijelaskan melalui deterrence theory atau teori pencegahan. Dalam perpajakan, seseorang cenderung patuh ketika sanksi dan risiko pemeriksaan terasa lebih besar daripada keuntungan menghindari pajak. Jika sanksi berulang kali dihapus, daya cegahnya ikut melemah.
Penelitian berjudul When Do Tax Amnesties Work yang dimuat dalam Journal of Economic Behavior and Organization pada 2023 memberikan peringatan serupa. Eksperimen di Bolivia menunjukkan bahwa perpanjangan pengampunan meningkatkan pembayaran selama program, tetapi menurunkan kepatuhan setelahnya sekitar 4,26 poin persentase. Konteksnya memang berbeda dengan Pajak Kendaraan Bermotor (PKB) di Indonesia, tetapi pesan perilakunya tetap relevan. Pengampunan yang dapat diperkirakan membuat penundaan terlihat rasional.
Dampaknya Hingga Kabupaten dan Kota
Kepatuhan membayar PKB semakin penting sejak berlakunya Opsen PKB. Undang-Undang Nomor 1 Tahun 2022 menetapkan Opsen PKB sebagai pajak kabupaten dan kota dengan tarif 66 persen dari PKB terutang. Peraturan Pemerintah Nomor 35 Tahun 2023 mengatur bahwa Opsen PKB dibayarkan ke kas kabupaten atau kota bersamaan dengan pembayaran PKB ke kas provinsi.
Artinya, tunggakan PKB tidak hanya menahan penerimaan provinsi. Kabupaten dan kota juga kehilangan penerimaan yang seharusnya dapat menopang pelayanan publik. Karena itu, kebijakan pemutihan tidak semestinya hanya dinilai dari uang yang terkumpul selama program berlangsung.
Jalan keluar yang lebih adil
Pemutihan perlu diubah dari program mengejar penerimaan menjadi program transisi menuju kepatuhan. Langkah pertama adalah memilah penunggak. Untuk kendaraan yang hilang, rusak, atau telah berpindah tangan memerlukan penanganan awal dengan pembaruan data. Untuk Wajib pajak yang benar-benar mengalami kesulitan keuangan, maka memerlukan skema pembayaran yang lebih ringan. Sementara itu, untukpenunggak yang mampu membayar tetapi sengaja menunggu (pemutihan) tetap harus menghadapi penagihan dan sanksi.
Pendekatan tersebut lebih adil daripada penghapusan denda secara menyeluruh. Pasal 103 Peraturan Pemerintah Nomor 35 Tahun 2023 sebenarnya telah membuka ruang bagi kepala daerah untuk membuat program angsuran atau penundaan pembayaran kepada wajib pajak yang mengalami kesulitan likuiditas atau keadaan kahar. Instrumen ini dapat menjadi alternatif yang lebih terarah karena bantuan diberikan berdasarkan kebutuhan, bukan semata-mata karena seseorang menunggak.
Jika program pemutihan tetap dilakukan, pemerintah perlu menetapkan batas waktu yang tegas, tidak memperpanjangnya, dan menyatakan bahwa program tidak akan diulang dalam periode tertentu kecuali terjadi keadaan luar biasa. Setelah program berakhir, pengingat sebelum jatuh tempo, penagihan berbasis risiko, dan pemutakhiran data harus dijalankan secara konsisten. Provinsi serta kabupaten dan kota juga perlu berbagi data karena keduanya berkepentingan atas pembayaran yang sama.
Wajib pajak yang selalu patuh tidak boleh dilupakan. Mereka dapat memperoleh layanan yang lebih cepat, pengingat yang lebih baik, atau bentuk apresiasi nonfiskal lain. Pesannya harus jelas bahwa membayar tepat waktu lebih menguntungkan daripada menunggu pemutihan.
Keberhasilan program kemudian diukur bukan hanya dari penerimaan sesaat, tetapi juga dari jumlah data yang diperbaiki, biaya penagihan, serta persentase peserta yang tetap patuh pada tahun-tahun berikutnya setelah pemutihan. Ukuran terakhir inilah yang menunjukkan apakah program benar-benar memulihkan kepatuhan atau hanya memindahkan tunggakan ke masa depan.
Kebijakan pemutihan dapat menjadi kesempatan untuk kembali patuh. Namun, kesempatan itu harus memiliki akhir. Tanpa sasaran, strategi keluar, dan penegakan yang konsisten, kebijakan ini tidak akan menyelesaikan masalah. Ini hanya mengajarkan masyarakat bahwa menunggu merupakan pilihan yang menguntungkan.