Dalam penilaian saham untuk tujuan perpajakan, tantangan terbesar tidak selalu terletak pada rumitnya rumus, tetapi pada bagaimana menentukan nilai yang dapat dipertanggungjawabkan berdasarkan data yang tersedia. Penilai perlu mempertimbangkan karakteristik perusahaan, kualitas informasi keuangan, kondisi pasar, serta asumsi yang digunakan. Metode yang tepat bukan semata-mata metode yang paling populer, melainkan metode yang paling sesuai dengan objek dan tujuan penilaian.
Salah satu metode yang dikenal luas dalam penilaian bisnis adalah Discounted Cash Flow (DCF). Metode ini mengestimasi nilai berdasarkan arus kas masa depan yang didiskontokan ke tanggal penilaian. Namun, proyeksi arus kas, pertumbuhan, dan tingkat diskonto memerlukan asumsi yang harus disusun secara hati-hati. Ketika proyeksi sulit dibuat atau sangat sensitif terhadap perubahan asumsi, penilai perlu mempertimbangkan apakah metode lain dapat memberikan perspektif tambahan.
Di sinilah Model Ohlson menarik untuk dikenalkan. Model yang berakar pada literatur penilaian ekuitas berbasis akuntansi ini menghubungkan nilai buku ekuitas dengan ekspektasi laba abnormal pada masa depan. Model Ohlson bukan pengganti universal bagi DCF, tetapi layak dipelajari sebagai alternatif analisis atau alat pembanding dalam kondisi yang sesuai.
Memilih pendekatan sebelum memilih metode
Secara umum, penilaian dapat dilakukan melalui pendekatan pasar, pendekatan pendapatan, dan pendekatan aset. Ketiganya memiliki dasar analisis yang berbeda. Pendekatan pasar mengestimasi nilai dengan mengacu pada transaksi atau perusahaan pembanding yang relevan. Pendekatan ini berguna ketika tersedia data pembanding yang memadai dan karakteristiknya cukup sebanding dengan objek penilaian. Pendekatan aset mengestimasi nilai berdasarkan aset dan liabilitas yang relevan, dengan penyesuaian sesuai kebutuhan. Sementara itu, pendekatan pendapatan mengestimasi nilai berdasarkan manfaat ekonomi yang diharapkan pada masa depan.
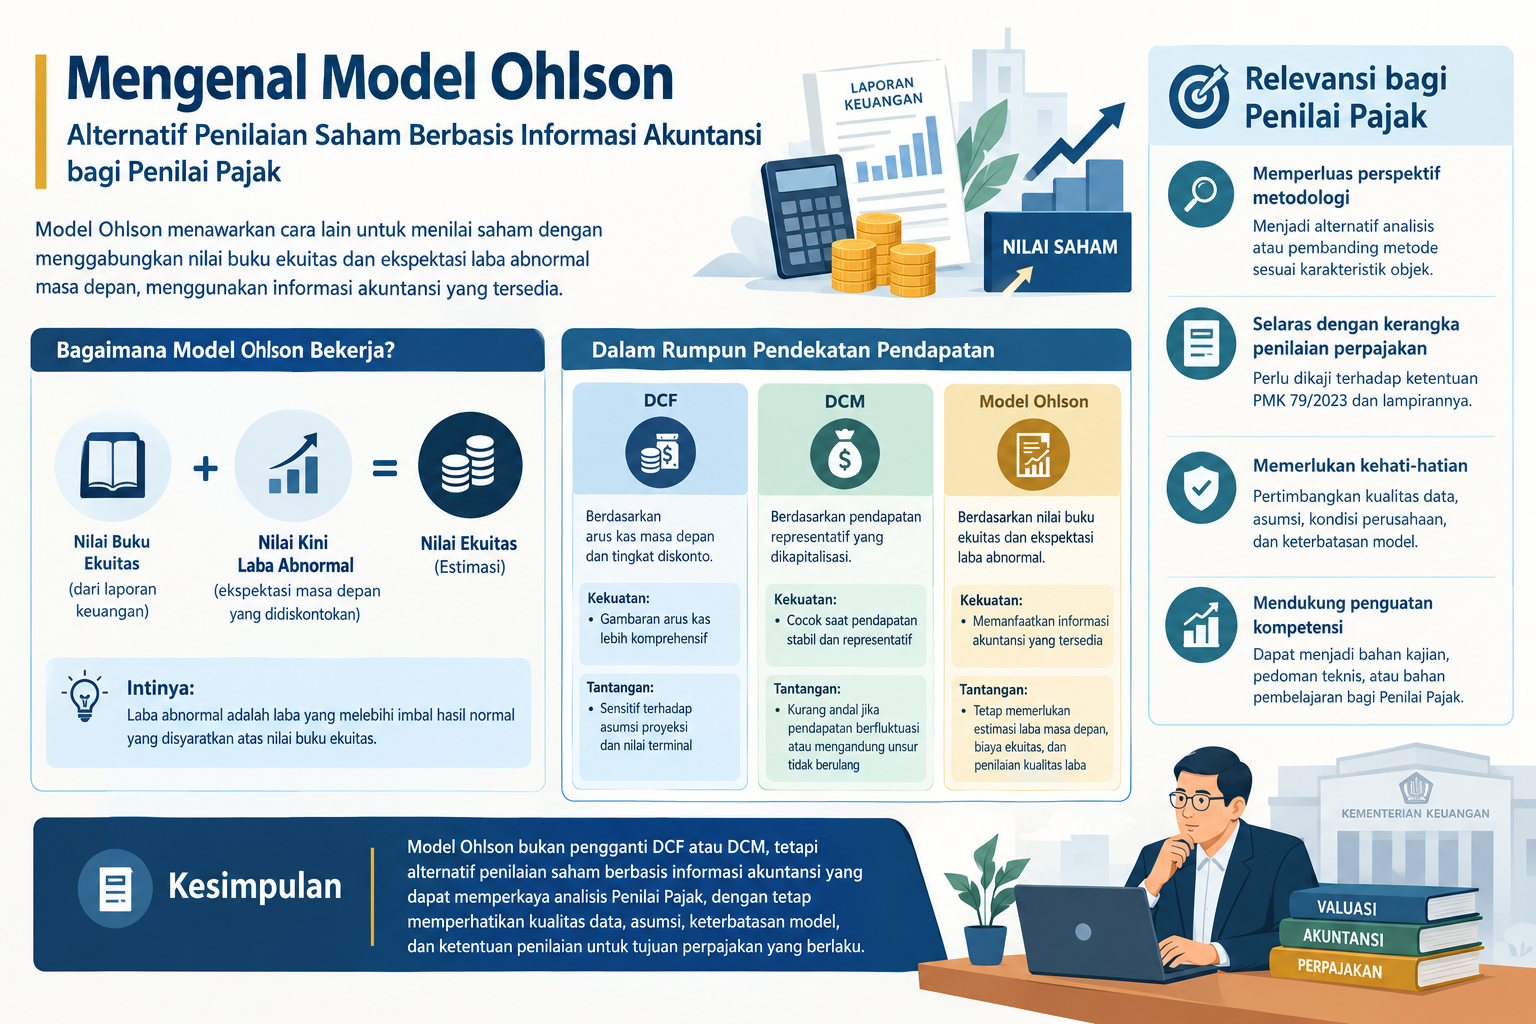
DCF dan Direct Capitalization Method (DCM) merupakan contoh metode yang dikenal dalam rumpun pendekatan pendapatan. Model Ohlson juga berangkat dari logika penilaian manfaat ekonomi, tetapi menggunakan ukuran laba abnormal sebagai dasar penghitungan. Perbedaan tersebut penting karena masing-masing metode memerlukan data, asumsi, dan pertimbangan yang tidak selalu sama.
Dengan demikian, pembahasan mengenai Model Ohlson bukan sekadar memperkenalkan rumus baru. Hal yang lebih penting adalah memperluas pemahaman mengenai bagaimana informasi akuntansi dapat dimanfaatkan dalam mengestimasi nilai ekuitas, sekaligus mengenali keterbatasannya.
Nilai buku dan laba abnormal: gagasan di balik Model Ohlson
Ohlson (1995) mengembangkan model yang menghubungkan nilai perusahaan dengan informasi laba, nilai buku ekuitas, dan dividen. Salah satu gagasan utama yang dikenal dalam literatur ini adalah residual income valuation, yaitu penilaian berdasarkan nilai buku ekuitas saat ini ditambah nilai kini dari laba abnormal yang diperkirakan dihasilkan pada masa depan.
Apa yang dimaksud dengan laba abnormal? Secara sederhana, laba abnormal adalah laba yang melebihi imbal hasil normal yang disyaratkan atas modal pemegang saham. Apabila perusahaan menghasilkan laba yang lebih tinggi daripada imbal hasil normal tersebut, kelebihan laba itu dapat menjadi sumber informasi dalam mengestimasi nilai ekuitas.
Secara konseptual, hubungan tersebut dapat dituliskan sebagai berikut:
Nilai ekuitas = Nilai buku ekuitas + Nilai kini ekspektasi laba abnormal masa depan.
Laba abnormal pada suatu periode dihitung dengan mengurangkan laba bersih dari beban modal ekuitas yang disyaratkan atas nilai buku ekuitas awal periode. Selanjutnya, estimasi laba abnormal didiskontokan menggunakan biaya ekuitas. Jika periode proyeksi terbatas, perhitungan juga perlu memperhitungkan nilai terminal secara konsisten.
Gagasan ini terdengar sederhana, tetapi penerapannya tetap memerlukan pertimbangan profesional. Nilai buku ekuitas harus relevan, laba yang digunakan perlu dievaluasi kualitasnya, dan biaya ekuitas harus memiliki dasar estimasi yang dapat dijelaskan. Penilai juga perlu mempertimbangkan apakah laba historis cukup representatif untuk menjadi dasar memperkirakan kinerja masa depan.
Feltham dan Ohlson (1995) turut mengembangkan kerangka penilaian yang menghubungkan prinsip akuntansi clean surplus dengan penilaian aktivitas operasi dan keuangan. Literatur tersebut menjadi salah satu landasan bagi pengembangan model penilaian berbasis informasi akuntansi.
Apa bedanya dengan DCF dan DCM?
Perbedaan utama ketiga metode tersebut terletak pada manfaat ekonomi yang dijadikan dasar estimasi. DCF menggunakan proyeksi arus kas masa depan dan tingkat diskonto. Metode ini dapat memberikan gambaran terstruktur mengenai kemampuan perusahaan menghasilkan arus kas, tetapi hasilnya sensitif terhadap asumsi proyeksi dan nilai terminal.
DCM menggunakan pendapatan representatif yang dikapitalisasi dengan tingkat kapitalisasi yang sesuai. Metode ini dapat berguna ketika pendapatan yang digunakan cukup mencerminkan kondisi berkelanjutan. Sebaliknya, penerapannya menjadi lebih menantang ketika pendapatan perusahaan berfluktuasi atau mengandung unsur yang tidak berulang.
Model Ohlson menggunakan nilai buku ekuitas dan ekspektasi laba abnormal. Informasi laporan keuangan menjadi titik awal analisis, tetapi penilai tetap perlu memperkirakan laba masa depan dan biaya ekuitas. Karena itu, Model Ohlson tidak menghilangkan kebutuhan akan asumsi; model ini mengubah fokus analisis dari proyeksi arus kas menjadi laba abnormal yang dihasilkan atas nilai buku ekuitas.
Dalam kondisi tertentu, pendekatan berbasis laba abnormal dapat menjadi perspektif tambahan ketika proyeksi arus kas terperinci sulit disusun. Namun, hal tersebut tidak berarti Model Ohlson selalu lebih mudah diterapkan. Model ini juga dapat menghadapi persoalan ketika kualitas laba rendah, nilai buku tidak mencerminkan kondisi ekonomi secara memadai, atau asumsi laba masa depan sulit dipertanggungjawabkan.
Kajian Lo dan Lys (2000) serta Dechow, Hutton, dan Sloan (1999) mengingatkan bahwa model penilaian berbasis laba residual memiliki persoalan teoretis dan empiris yang perlu diperhatikan. Oleh karena itu, pengenalan Model Ohlson sebaiknya disertai pemahaman atas keterbatasannya, bukan hanya keunggulan konseptualnya.
Dari konsep ke praktik: apa yang perlu diperhatikan?
Bayangkan sebuah perusahaan memiliki nilai buku ekuitas sebesar Rp50 miliar pada tanggal penilaian. Perusahaan tersebut diperkirakan menghasilkan laba pada tahun-tahun mendatang. Dalam Model Ohlson, penilai tidak langsung menyamakan seluruh laba yang diproyeksikan dengan tambahan nilai perusahaan. Penilai terlebih dahulu memperhitungkan imbal hasil normal yang disyaratkan atas nilai buku ekuitas, lalu mengestimasi bagian laba yang melampaui imbal hasil tersebut.
Laba abnormal yang diperkirakan pada setiap periode kemudian didiskontokan ke tanggal penilaian. Nilai kini laba abnormal itu ditambahkan pada nilai buku ekuitas awal. Hasilnya merupakan estimasi nilai ekuitas berdasarkan model tersebut, dengan tetap memperhitungkan nilai terminal apabila periode proyeksi dibatasi.
Ilustrasi ini menunjukkan bahwa nilai buku bukanlah nilai akhir yang otomatis diterima. Nilai buku berfungsi sebagai titik awal, sedangkan ekspektasi kemampuan perusahaan menghasilkan laba abnormal menjadi unsur penting dalam estimasi berikutnya.
Dalam penerapan nyata, penilai harus memastikan bahwa asumsi laba, biaya ekuitas, dan nilai terminal memiliki dasar yang memadai. Analisis sensitivitas juga diperlukan untuk mengetahui seberapa besar perubahan hasil ketika asumsi utama berubah. Apabila memungkinkan, hasilnya dapat dibandingkan dengan metode lain yang relevan menggunakan tanggal penilaian dan informasi yang konsisten.
Perbandingan tersebut bukan untuk mencari angka yang paling tinggi atau paling rendah. Tujuannya adalah memahami sumber perbedaan hasil, menilai kewajaran asumsi, dan menentukan apakah metode yang digunakan sesuai dengan karakteristik objek.
Relevansi bagi penilaian untuk tujuan perpajakan
Dalam konteks Indonesia, Peraturan Menteri Keuangan Nomor 79 Tahun 2023 tentang Tata Cara Penilaian untuk Tujuan Perpajakan menjadi salah satu rujukan utama dalam pelaksanaan penilaian. Regulasi tersebut mengatur tata cara penilaian dan penerapan pendekatan berdasarkan objek, kondisi, serta data yang tersedia.
Model Ohlson perlu ditempatkan secara hati-hati dalam kerangka tersebut. Secara konseptual, model ini termasuk model penilaian berbasis pendapatan residual. Akan tetapi, kesesuaian konseptual itu tidak dengan sendirinya berarti Model Ohlson telah disebutkan secara eksplisit sebagai metode tersendiri dalam ketentuan penilaian pajak. Penerapannya perlu terlebih dahulu dikaji terhadap ketentuan dan rincian metode dalam PMK 79/2023 beserta lampirannya.
Model ini berpotensi menjadi bahan pertimbangan apabila laporan keuangan tersedia dan dapat diandalkan, nilai buku ekuitas relevan, serta laba abnormal masa depan dapat diestimasi secara memadai. Sebaliknya, kehati-hatian diperlukan ketika perusahaan memiliki aset tidak berwujud yang tidak tercermin secara memadai dalam laporan keuangan, laba historis mengandung unsur tidak berulang, atau asumsi masa depan sangat tidak pasti.
Bagi Penilai Pajak, hal yang utama bukan menambah metode sebanyak-banyaknya, melainkan memastikan bahwa metode yang dipilih sesuai dengan tujuan penilaian, didukung data yang relevan, dan dapat dijelaskan dalam kertas kerja serta laporan penilaian. Model Ohlson dapat dipelajari sebagai salah satu alternatif analitis, sepanjang penggunaannya tetap konsisten dengan kerangka penilaian yang berlaku.
Memperkaya metodologi melalui pengujian
Sebelum Model Ohlson dipertimbangkan lebih jauh dalam praktik penilaian pajak, beberapa langkah dapat ditempuh. Pertama, melakukan kajian teknis untuk menilai kesesuaiannya dengan ketentuan penilaian yang berlaku. Kedua, menguji model pada objek dengan karakteristik berbeda agar manfaat dan keterbatasannya tidak disimpulkan hanya dari satu kasus. Ketiga, membandingkan hasilnya dengan DCF atau metode lain yang relevan. Keempat, mendokumentasikan sumber data, asumsi, dan hasil analisis sensitivitas secara transparan.
Apabila pengujian menunjukkan manfaat yang memadai, hasil kajian dapat menjadi dasar penyusunan bahan pembelajaran atau pedoman teknis. Penyempurnaan regulasi baru perlu dipertimbangkan jika kajian tersebut menunjukkan adanya kebutuhan pengaturan yang belum terakomodasi.
Pada akhirnya, Model Ohlson menawarkan cara lain untuk memahami hubungan antara informasi akuntansi dan nilai ekuitas. Bagi Penilai Pajak, nilai tambahnya bukan pada klaim bahwa model ini selalu lebih sederhana atau lebih akurat daripada DCF, melainkan pada peluang untuk memperluas perangkat analisis dan menguji alternatif metode secara terukur.
Pengembangan metodologi penilaian pajak membutuhkan keterbukaan terhadap perkembangan ilmu penilaian, sekaligus kehati-hatian dalam menerapkannya. Dengan landasan teori, data, dan dokumentasi yang memadai, Model Ohlson dapat menjadi bahan pengayaan kompetensi Penilai Pajak dan membuka ruang kajian lebih lanjut mengenai penilaian saham untuk tujuan perpajakan.
Daftar Referensi
Dechow, P. M., Hutton, A. P., & Sloan, R. G. (1999). An empirical assessment of the residual income valuation model. Journal of Accounting and Economics, 26(1–3), 1–34. https://doi.org/10.1016/S0165-4101(98)00049-4
Feltham, G. A., & Ohlson, J. A. (1995). Valuation and clean surplus accounting for operating and financial activities. Contemporary Accounting Research, 11(2), 689–731. https://doi.org/10.1111/j.1911-3846.1995.tb00462.x
Kementerian Keuangan Republik Indonesia. (2023). Peraturan Menteri Keuangan Republik Indonesia Nomor 79 Tahun 2023 tentang Tata Cara Penilaian untuk Tujuan Perpajakan. https://jdih.kemenkeu.go.id/dok/pmk-79-tahun-2023
Lo, K., & Lys, T. (2000). The Ohlson model: Contribution to valuation theory, limitations, and empirical applications. Journal of Accounting, Auditing & Finance, 15(3), 337–367. https://doi.org/10.1177/0148558X0001500311
Ohlson, J. A. (1995). Earnings, book values, and dividends in equity valuation. Contemporary Accounting Research, 11(2), 661–687. https://doi.org/10.1111/j.1911-3846.1995.tb00461.x