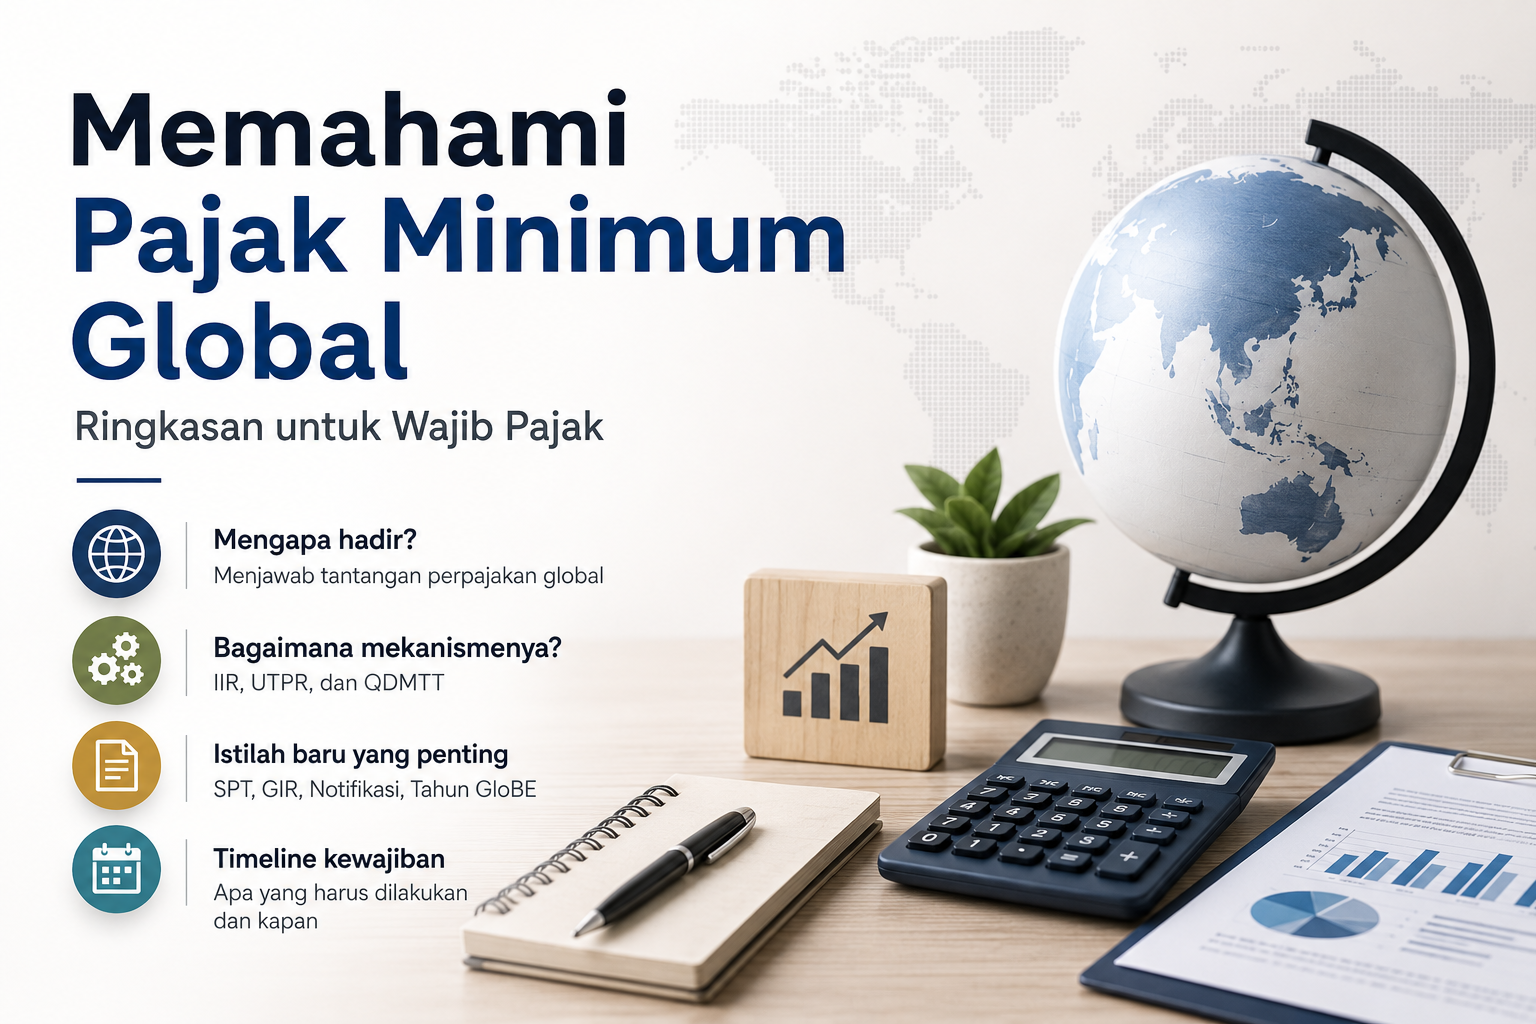
Selama bertahun-tahun, banyak grup perusahaan multinasional (PMN) membangun struktur usahanya dengan mempertimbangkan efisiensi pajak di berbagai negara. Strategi tersebut bukanlah sesuatu yang selalu keliru karena setiap negara memang memiliki kebijakan insentif perpajakan yang berbeda-beda untuk menarik investasi. Namun, lanskap perpajakan internasional kini telah berubah. Dunia tidak lagi hanya membahas berapa tarif pajak suatu negara, melainkan berapa tarif pajak efektif grup PMN di setiap yurisdiksi berdasarkan penghitungan GloBE.
Negara-negara yang tergabung dalam OECD/G20 Inclusive Framework on Base Erosion and Profit Shifting (BEPS) menyepakati penerapan tarif pajak minimum global sebesar 15% bagi grup PMN yang memenuhi kriteria tertentu. Kesepakatan tersebut kemudian dituangkan ke dalam kerangka Global Anti-Base Erosion Rules (GloBE). Melalui ketentuan tersebut, negara yang memperoleh hak pemajakan berdasarkan mekanisme GloBE dapat mengenakan pajak tambahan (top-up tax) apabila tarif pajak efektif pada suatu yurisdiksi berada di bawah 15%.
Mengapa GloBE Hadir?
Perkembangan globalisasi dan ekonomi digital membuat aktivitas bisnis semakin melintasi batas negara. Aktivitas bisnis, transaksi, hingga pemanfaatan aset tidak berwujud dapat berlangsung di berbagai yurisdiksi dengan sistem perpajakan yang berbeda-beda.
Di sisi lain, perbedaan tarif pajak antarnegara membuka peluang bagi sebagian grup usaha untuk mengalokasikan laba ke yurisdiksi yang mengenakan pajak lebih rendah. Kondisi tersebut mendorong berbagai negara mengembangkan kerangka Pajak Minimum Global agar tercipta persaingan usaha yang lebih setara (level playing field), mengurangi praktik penggerusan basis pemajakan serta penggeseran laba. Indonesia mengadopsinya melalui Peraturan Menteri Keuangan Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global berdasarkan Kesepakatan Internasional. Ketentuan tersebut kemudian dilengkapi dengan Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Pajak Minimum Global berdasarkan Kesepakatan Internasional.
GloBE diterapkan kepada grup PMN yang memiliki peredaran bruto konsolidasi paling sedikit EUR750 juta. Ambang batas tersebut harus terpenuhi dalam sedikitnya dua dari empat tahun pajak sebelum tahun pengenaan GloBE. Pajak minimum global dikenakan terhadap subjek pajak dalam negeri maupun Bentuk Usaha Tetap yang merupakan Entitas Konstituen dari grup PMN yang memenuhi ketentuan tersebut.
GloBE Tidak Selalu Berarti Indonesia Memungut Pajaknya
Salah satu kesalahpahaman yang sering muncul adalah anggapan bahwa setiap perusahaan yang membayar pajak kurang dari 15% otomatis harus membayar pajak tambahan kepada Indonesia. Siapa sebenarnya yang memungut pajak tambahannya? Jawabannya bergantung pada mekanisme GloBE yang berlaku.
GloBE tidak memberikan hak kepada semua negara untuk memungut pajak tambahan secara bersamaan. Untuk menentukan yurisdiksi yang dapat mengenakan top-up tax, GloBE menggunakan tiga mekanisme yang saling berkaitan.
Income Inclusion Rule (IIR) mengenakan pajak tambahan kepada entitas induk apabila entitas konstituen dalam grup PMN yang berada di yurisdiksi lain memiliki tarif pajak efektif di bawah 15%.
Jika pajak tambahan belum dapat dipungut melalui IIR, Undertaxed Profits Rule (UTPR) berfungsi sebagai mekanisme pelengkap dengan memungkinkan yurisdiksi yang menerapkannya mengenakan bagian pajak tambahan kepada entitas konstituen dalam grup PMN.
Sementara itu, Domestic Minimum Top-up Tax (DMTT) memungkinkan yurisdiksi tempat entitas konstituen berada mengenakan pajak tambahan terlebih dahulu. DMTT yang memenuhi kualifikasi berdasarkan GloBE disebut sebagai Qualified Domestic Minimum Top-up Tax (QDMTT). Dengan mekanisme tersebut, top-up tax yang dapat dikenakan melalui IIR atau UTPR di yurisdiksi lain dapat berkurang atau tidak ada.
Sebagai ilustrasi, PT A merupakan Entitas Konstituen di Indonesia yang termasuk dalam grup PMN. Apabila berdasarkan penghitungan GloBE Tarif Pajak Efektif grup PMN di Indonesia berada di bawah 15% dan berlaku DMTT yang memenuhi kualifikasi, Indonesia dapat mengenakan pajak tambahan terlebih dahulu. Pajak tersebut kemudian diperhitungkan dalam menentukan pajak tambahan yang masih dapat dikenakan melalui IIR atau UTPR di yurisdiksi lain.
Kapan Batas Pemenuhan Administrasi Pajak GloBE?
PER-6/PJ/2026 menunjukkan bahwa kepatuhan GloBE memiliki dimensi administrasi yang jauh lebih luas dibandingkan kewajiban perpajakan pada umumnya. Empat kewajiban berikut perlu dikelola secara terencana dan terkoordinasi karena masing-masing memiliki tujuan dan batas waktu yang berbeda.
Pertama, permohonan penambahan status. Permohonan penambahan status sebagai Wajib Pajak GloBE dilakukan secara elektronik melalui Portal Wajib Pajak. Kewajiban ini harus dipenuhi paling lambat sembilan bulan setelah berakhirnya Tahun Pengenaan GloBE pertama pada saat grup PMN memenuhi ketentuan. Apabila suatu grup PMN memiliki lebih dari satu entitas konstituen di Indonesia, masing-masing entitas wajib mengajukan penambahan status secara terpisah. Perlu dipahami bahwa penambahan status tersebut tidak menciptakan identitas perpajakan baru selain NPWP (Nomor Pokok Wajib Pajak) yang telah dimiliki.
Kedua, pembayaran pajak tambahan. Dalam hal terdapat pajak tambahan yang terutang, pembayaran dilakukan paling lama pada akhir Tahun Pajak GloBE. Pembayaran pajak tambahan dilakukan menggunakan mata uang Rupiah. Apabila penghitungan dilakukan dalam mata uang selain Rupiah, jumlah pajak harus dikonversi menggunakan kurs yang ditetapkan melalui Keputusan Menteri Keuangan pada saat pembayaran.
Ketiga, penyampaian Surat Pemberitahuan Tahunan Pajak Penghasilan dalam rangka GloBE. SPT Tahunan PPh dalam rangka melaksanakan GloBE wajib disampaikan paling lambat empat bulan setelah berakhirnya Tahun Pajak GloBE. Khusus untuk penyampaian pertama kali sejak memenuhi persyaratan sebagai Wajib Pajak GloBE, tersedia fasilitas perpanjangan jangka waktu penyampaian paling lama dua bulan.
Keempat, penyampaian GloBE Information Return (GIR) atau Notifikasi. GIR atau Notifikasi disampaikan kepada Direktur Jenderal Pajak paling lambat 15 bulan setelah berakhirnya Tahun Pengenaan GloBE. Namun, untuk Tahun Pengenaan GloBE yang pertama kali, batas waktu tersebut diperpanjang menjadi 18 bulan setelah berakhirnya Tahun Pengenaan GloBE.
Sebagai ilustrasi, bagi Wajib Pajak GloBE dengan Tahun Pengenaan GloBE pertama yang berakhir pada 31 Desember 2025, rangkaian kewajiban administrasinya dimulai dengan mengajukan penambahan status paling lambat 30 September 2026, kemudian menyetorkan pajak tambahan yang terutang, apabila ada, paling lambat 31 Desember 2026.
Selanjutnya, Wajib Pajak menyampaikan SPT Tahunan PPh dalam rangka melaksanakan GloBE paling lambat 30 April 2027, atau hingga 30 Juni 2027 apabila memperoleh perpanjangan. Wajib Pajak juga menyampaikan GIR atau Notifikasi paling lambat 30 Juni 2027.
Penutup
Bagi PMN, GloBE bukan lagi sekadar isu kebijakan internasional, melainkan bagian dari kepatuhan perpajakan yang menuntut kesiapan administrasi, dokumentasi, dan koordinasi lintas negara. Keberhasilan implementasi GloBE tidak hanya ditentukan oleh kemampuan menghitung pajak tambahan. Yang tidak kalah penting adalah memastikan setiap entitas dalam grup memahami perannya, memenuhi kewajiban administrasinya, dan menyampaikan setiap dokumen sesuai batas waktu yang ditentukan.