Surat Kuasa Khusus sudah disiapkan. Orang yang akan menerima kuasa pun dikenal memahami perpajakan. Namun, sebelum tanda tangan dibubuhkan, ada pertanyaan yang lebih mendasar yaitu apakah ia memang memenuhi persyaratan untuk mewakili Wajib Pajak?
Pertanyaan tersebut relevan setelah terbitnya Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026. Dua aturan ini sekaligus menandai pergantian ketentuan yang telah menjadi rujukan selama bertahun-tahun. PMK 44/2026 mencabut PMK 229/PMK.03/2014, sedangkan PMK 55/2026 mencabut PMK 111/PMK.03/2014 beserta perubahannya, PMK 175/PMK.01/2022
Kedua aturan ini perlu dipahami sebagai satu rangkaian. PMK 44/2026 mengatur siapa yang dapat ditunjuk sebagai kuasa, persyaratan kompetensi, Surat Kuasa Khusus, hingga tata cara pelaksanaan kuasa. Sedangkan PMK 55/2026 mengatur lebih lanjut izin dan kompetensi konsultan pajak, pihak lain yang bertindak sebagai kuasa, serta pembinaan, pengawasan, hingga sanksi.
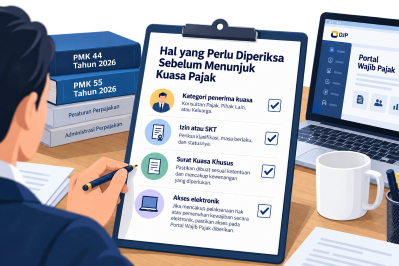
Lantas, apa saja yang harus diperiksa Wajib Pajak sebelum menandatangani Surat Kuasa Khusus? Berikut adalah lima panduan utamanya
Pertama, Identifikasi Kategori Calon Kuasa
PMK 44/2026 membagi kuasa ke dalam tiga kelompok yaitu Konsultan Pajak, Pihak Lain, dan Keluarga. Konsultan Pajak adalah orang yang memiliki izin Konsultan Pajak. Pihak Lain yaitu orang selain Konsultan Pajak dan kelurga, yang memiliki Surat Keterangan Terdaftar (SKT). Sedangkan Keluarga meliputi suami, istri atau seseorang yang memiliki hubungan sedarah atau semenda sampai dengan derajat kedua dari Wajib Pajak.
Konsultan Pajak dianggap memiliki kompetensi perpajakan apabila memiliki izin Konsultan Pajak. Untuk Pihak Lain, kompetensi dibuktikan dengan SKT. Khusus untuk keluarga dikecualikan dari persyaratan kompetensi, namun tetap harus memperoleh Surat Kuasa Khusus. Jika penerima kuasa merupakan keluarga, dokumen yang menunjukkan hubungan keluarga juga perlu dilampirkan.
Dengan demikian, mengidentifikasi kategori calon kuasa menjadi sangat penting karena masing-masing kategori memiliki syarat pembuktian yang berbeda.
Kedua, Verifikasi Klasifikasi Izin atau SKT
Jika yang akan ditunjuk adalah Konsultan Pajak, periksa klasifikasi izin praktiknya. PMK 55/2026 membagi izin Konsultan Pajak menjadi tingkat A, B, dan C.
Izin tingkat A dapat memberikan jasa kepada Orang Pribadi, kecuali Orang Pribadi yang berdomisili di negara mitra Persetujuan Penghindaran Pajak Berganda (P3B). Tingkat B mencakup Orang Pribadi dan Badan, kecuali Badan dengan Penanaman Modal Asing, Bentuk Usaha Tetap, serta Orang Pribadi atau Badan yang berdomisili di negara mitra P3B. Tingkat C dapat melayani seluruh jenis Orang Pribadi dan Badan.
Sedangkan untuk Pihak Lain, PMK 55/2026 mengatur bahwa SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi. Klasifikasi SKT mengikuti klasifikasi kompetensinya dengan masa berlaku tiga tahun sejak diterbitkan.
Wajib Pajak juga perlu memperhatikan status izin atau SKT. Konsultan Pajak yang sedang dikenai pembekuan atau pencabutan izin tidak dapat ditunjuk sebagai kuasa. Hal ini juga berlaku terhadap Pihak Lain yang SKT-nya sedang dibekukan atau dicabut.
Ketiga, Perhatikan Batas Waktu Masa Transisi 2026
Bagaimana jika urusan pajak selama ini diurus oleh karyawan internal yang hanya bermodalkan brevet? PMK 44/2026 memberikan kelonggaran melalui masa peralihan. Pihak selain Konsultan Pajak yang memiliki sertifikat brevet atau ijazah pendidikan formal perpajakan sekurang-kurangnya Diploma III dari perguruan tinggi negeri atau swasta berakreditasi A masih diizinkan menjadi kuasa paling lambat hingga 31 Desember 2026.
Dalam mekanisme ini, Surat Kuasa Khusus dibuat dalam bentuk kertas dengan melampirkan sertifikat brevet atau ijazah yang dipersyaratkan dan disampaikan langsung melalui KPP atau KP2KP. Surat Kuasa tersebut tetap berlaku sampai pelaksanaan hak atau pemenuhan kewajiban yang tercantum di dalamnya selesai.
Transisi juga berlaku bagi Konsultan Pajak. Izin Praktik yang telah diterbitkan berdasarkan PMK 111/2014 sebagaimana diubah dengan PMK 175/2022 tetap berlaku sebagai Izin Konsultan Pajak berdasarkan PMK 55/2026.
Keempat, Pastikan Kepatuhan Profesi dan Status Calon Kuasa
PMK 55/2026 mewajibkan Konsultan Pajak memberikan jasa sesuai klasifikasi izin, mematuhi kode etik dan standar praktik, serta menjaga independensi dan bebas dari benturan kepentingan. Konsultan Pajak juga wajib menjadi anggota Asosiasi Konsultan Pajak dan mengikuti pengembangan profesional berkelanjutan.
Aturan tersebut juga melarang antara lain pemberian informasi yang menyesatkan kepada klien, menerima permintaan untuk melakukan rekayasa yang bertentangan dengan ketentuan perpajakan, serta menawarkan atau memberikan imbalan atau fasilitas kepada petugas pajak terkait kewajiban perpajakan yang ditangani.
Sanksi terhadap Konsultan Pajak dapat berupa peringatan, pembekuan, atau pencabutan izin. Aturan secara tegas melarang penunjukan kuasa kepada pihak yang izin Konsultan Pajaknya atau SKT-nya sedang dalam sanksi pembekuan atau pencabutan.
Kelima, Kelola Hak Akses Elektronik Secara Bijak
Setelah penerima kuasa memenuhi persyaratan, Wajib Pajak tetap harus membuat Surat Kuasa Khusus. PMK 44/2026 memperbolehkan surat tersebut dibuat secara elektronik atau dalam bentuk kertas sesuai mekanisme yang diatur.
Jika kewenangan yang tercantum dalam Surat Kuasa Khusus mencakup pelaksanaan hak atau pemenuhan kewajiban secara elektronik, Wajib Pajak harus memberikan persetujuan akses pada Portal Wajib Pajak kepada penerima kuasa. Wajib Pajak perlu memperhatikan pendelegasian akses digital untuk memastikan akses yang diberiksan sesuai dengan batas ruang lingkup pekerjaan Kuasa.
Tanggung Jawab Tetap pada Wajib Pajak
Ada satu prinsip yang tidak berubah meskipun aturan mengenai kuasa telah diperbarui. PMK 44/2026 menegaskan bahwa Wajib Pajak tetap bertanggung jawab atas pelaksanaan hak atau pemenuhan kewajiban perpajakan yang dikuasakan.
Kuasa dapat membantu ketika administrasi atau persoalan pajak membutuhkan kompetensi tertentu. Namun sebelum Surat Kuasa Khusus ditandatangani, Wajib Pajak tetap perlu memahami siapa penerimanya, apa kompetensinya, bagaimana status izin atau SKT-nya, kewenangan apa yang diberikan, dan akses elektronik apa yang dibuka.
PMK 44/2026 dan PMK 55/2026 membawa pengaturan kuasa dari kerangka yang dibangun sejak 2014 menuju ketentuan baru pada 2026. Kepercayaan kepada penerima kuasa perlu berjalan bersama legalitas, kompetensi, dan kewenangan yang jelas.