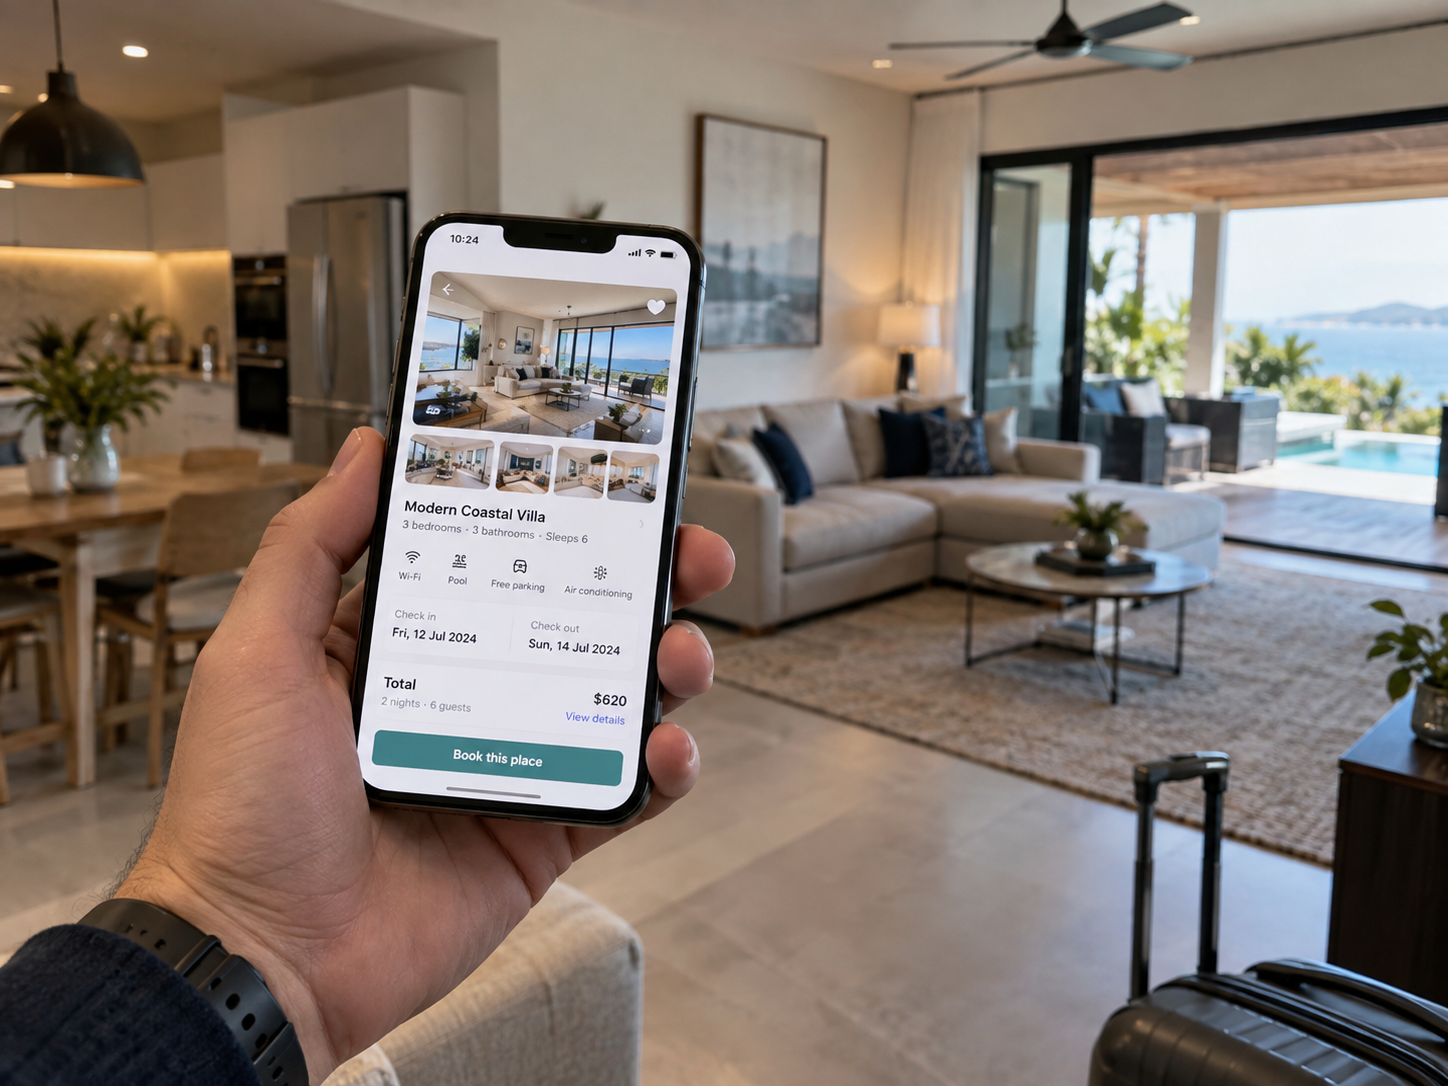
Dulu, mengenali hotel relatif mudah. Ada bangunan, papan nama, resepsionis, dan kegiatan usaha yang terlihat. Kini, sebuah unit apartemen atau rumah pribadi dapat berubah menjadi tempat menginap hanya dengan beberapa foto dan satu listing di platform digital.
Bagi wisatawan, perubahan itu menghadirkan pilihan. Bagi pemilik properti, ini kesempatan membuka sumber pendapatan baru. Namun bagi administrasi pajak daerah, perubahan tersebut melahirkan tantangan yang berbeda yaitu bagaimana memastikan kegiatan ekonomi yang berpindah ke ruang digital tetap terlihat oleh pemerintah daerah.
Persoalannya bukan karena aturan pajaknya belum tersedia. Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) telah memasukkan jasa perhotelan sebagai objek Pajak Barang dan Jasa Tertentu (PBJT). Cakupannya bukan hanya hotel konvensional, tetapi juga vila, guesthouse, glamping, hingga tempat tinggal pribadi yang difungsikan sebagai hotel. Penjelasan UU HKPD bahkan menyebut rumah, apartemen, dan kondominium yang disediakan sebagai jasa akomodasi selayaknya hotel, dengan pengecualian untuk persewaan jangka panjang sesuai ketentuan.
Dengan demikian, tantangannya mulai bergeser. Pertanyaan utamanya bukan lagi apa yang dapat dipajaki, melainkan bagaimana objek pajak itu dapat teridentifikasi ketika transaksinya berlangsung melalui platform digital.
Ketika Transaksi Melampaui Batas Administrasi
PBJT merupakan pajak kabupaten/kota. Konsekuensinya, administrasi, pengawasan, dan pemungutannya melekat pada pemerintah daerah tempat kegiatan tersebut berada. Model ini relatif mudah diterapkan ketika pelaku usaha juga beroperasi secara lokal.
Ekonomi platform mengubah keadaan. Satu platform akomodasi dapat mempertemukan konsumen dengan ribuan properti di berbagai kabupaten dan kota. Transaksi berlangsung melalui sistem yang sama, tetapi kewajiban pajaknya tersebar di banyak yurisdiksi. Di sinilah muncul ketidaksesuaian antara arsitektur transaksi yang semakin terpusat secara digital dan administrasi pajak yang tetap terdesentralisasi secara kewilayahan. Bagi satu pemerintah daerah, memperoleh gambaran lengkap mengenai seluruh rumah atau apartemen yang aktif disewakan secara harian bukan perkara sederhana. Properti tersebut tidak memiliki papan nama hotel dan tidak selalu dapat dibedakan dari hunian biasa. Padahal, platform memiliki jejak aktivitas yang jauh lebih rinci seperti lokasi properti, frekuensi pemesanan, hingga nilai transaksi.
Dengan kata lain, masalahnya bukan selalu ketiadaan data. Data itu ada, tetapi berada di titik yang berbeda dari otoritas yang membutuhkannya.
Local Taxing Power Juga Membutuhkan Information Power
UU HKPD membawa semangat penguatan local taxing power. Namun kewenangan memungut pajak akan semakin efektif apabila didukung kemampuan mengidentifikasi basis pajaknya.
Dalam ekonomi konvensional, kemampuan itu dapat dibangun melalui pendataan lapangan, pemeriksaan, atau alat perekam transaksi. Dalam ekonomi digital, pendekatan tersebut perlu dilengkapi dengan kemampuan membaca dan mencocokkan data. Karena itu, penguatan local taxing power di masa depan juga membutuhkan penguatan information power.
Kementerian Keuangan sebenarnya telah mengembangkan arah kebijakan yang relevan. Kerja sama optimalisasi pemungutan pajak pusat dan pajak daerah telah mendorong pertukaran serta pemanfaatan data antara Direktorat Jenderal Pajak, Direktorat Jenderal Perimbangan Keuangan, dan pemerintah daerah.
Di sisi lain, Platform Digital Sinergi Kebijakan Fiskal Nasional yang diatur melalui PMK Nomor 93 Tahun 2024 menunjukkan arah yang semakin kuat menuju interkoneksi, standardisasi, dan pemanfaatan data digital dalam hubungan keuangan pusat dan daerah. Fondasi ini penting. Namun perkembangan ekonomi platform membuka ruang untuk melangkah lebih jauh.
Pemerintah Pusat Tidak Perlu Mengambil Alih Pajak Daerah
Solusinya bukan memindahkan kewenangan PBJT kepada pemerintah pusat. Desentralisasi fiskal tetap memberikan ruang bagi pemerintah daerah untuk mengelola pajak sesuai karakteristik wilayahnya. Yang dibutuhkan adalah jembatan data.
Alih-alih setiap pemerintah daerah membangun mekanisme pertukaran data sendiri dengan setiap platform, pemerintah pusat dapat berperan dalam mendorong standardisasi informasi yang dibutuhkan untuk kepentingan perpajakan daerah. Misalnya, identitas atau nomor registrasi usaha dapat dikaitkan dengan properti yang ditawarkan di platform. Data transaksi yang relevan kemudian dapat dipetakan berdasarkan lokasi objek dan dimanfaatkan oleh pemerintah daerah sesuai kewenangannya.
Dengan desain tersebut, platform tidak perlu berhadapan dengan ratusan permintaan data dalam format berbeda. Pemerintah daerah juga tidak harus bekerja sendiri untuk mengidentifikasi aktivitas ekonomi yang terjadi dalam ekosistem digital nasional bahkan global. Tentu gagasan ini membutuhkan fondasi hukum yang memadai. Data apa yang dapat dipertukarkan, siapa yang berwenang mengaksesnya, bagaimana perlindungan data pribadi diterapkan, dan untuk tujuan apa informasi digunakan harus ditentukan secara jelas. Justru di sinilah tantangan desain kebijakannya. Tujuannya bukan mengumpulkan data sebanyak mungkin, melainkan memperoleh data minimum yang tepat untuk membuat kewenangan perpajakan yang sudah ada bekerja lebih efektif.
Belajar dari Pajak Ekonomi Digital
Indonesia bukan benar-benar memulai dari nol. Dalam administrasi PPN Perdagangan Melalui Sistem Elektronik (PMSE), pemerintah telah mengembangkan mekanisme yang berangkat dari karakter ekonomi digital yaitu transaksi terjadi melalui platform, sehingga sebagian fungsi administrasi pajak juga ditempatkan pada simpul transaksi tersebut. PBJT tentu berbeda. PPN PMSE merupakan pajak pusat dengan satu yurisdiksi nasional, sedangkan PBJT tersebar pada pemerintah kabupaten/kota. Karena itu, mekanisme PMSE tidak dapat disalin begitu saja.
Namun prinsipnya tetap relevan. Ketika jutaan transaksi tersebar terjadi melalui sejumlah simpul digital, administrasi pajak perlu memanfaatkan simpul tersebut, bukan hanya mengejar transaksi satu per satu di hilir. Untuk PBJT akomodasi, peran platform dapat berkembang dari sekadar tempat mempertemukan pemilik properti dan konsumen menjadi bagian dari ekosistem kepatuhan. Setidaknya melalui verifikasi identitas usaha, pencantuman nomor registrasi, dan dukungan pertukaran data sesuai ketentuan.
Dari Pengawasan Massal ke Pengawasan Berbasis Risiko
Tersedianya data yang lebih baik juga memungkinkan pendekatan pengawasan yang lebih proporsional. Tidak semua orang yang menyewakan tempat tinggal memiliki karakter usaha yang sama. Pemilik rumah yang sesekali menyewakan satu kamar berbeda dengan operator yang mengelola puluhan unit sepanjang tahun.
Tanpa data, keduanya sulit dibedakan. Dengan informasi mengenai frekuensi dan skala aktivitas, pemerintah daerah dapat membangun pengawasan berbasis risiko. Sumber daya pemeriksaan dapat diarahkan kepada pelaku dengan intensitas usaha dan risiko ketidakpatuhan yang lebih tinggi. Pendekatan tersebut bukan hanya lebih efektif, tetapi juga lebih adil. Penguatan penerimaan tidak harus berarti menambah beban administrasi secara seragam kepada seluruh pelaku. Dalam konteks ini, digitalisasi bukan semata mengubah pembayaran pajak dari tunai menjadi elektronik. Transformasi yang lebih penting justru terjadi ketika data digunakan untuk menyederhanakan kepatuhan sekaligus mempertajam pengawasan.
Sinergi Fiskal di Tengah Ekonomi Tanpa Batas
Kemunculan akomodasi digital menunjukkan bagaimana ekonomi bergerak semakin cepat melampaui batas administratif. Namun desentralisasi fiskal tidak harus menjadi hambatan. Sebaliknya, ia dapat tetap bekerja apabila didukung infrastruktur data yang mampu menjembatani aktivitas ekonomi lintas wilayah dengan kewenangan fiskal masing-masing daerah.
Di sinilah sinergi pemerintah pusat dan daerah memperoleh makna yang lebih konkret. Pemerintah pusat tidak harus mengambil alih PBJT. Pemerintah daerah juga tidak harus membangun sistemnya sendiri-sendiri untuk menghadapi platform global. Yang diperlukan adalah desain yang membuat keduanya saling melengkapi. Pemerintah pusat membantu menyediakan standar, interoperabilitas, dan ekosistem data. Sedangkan, pemerintah daerah menggunakan informasi tersebut untuk menjalankan kewenangan pajaknya secara lebih efektif.
Ketika rumah dapat berubah menjadi hotel hanya melalui sebuah listing, administrasi pajak tidak cukup hanya mampu mengenali bangunannya. Ia juga harus mampu membaca aktivitas ekonomi di baliknya. Tantangan berikutnya bagi kebijakan fiskal bukan sekadar memperluas objek atau menaikkan tarif. Tantangannya adalah memastikan kewenangan yang sudah tersedia tetap efektif ketika ekonomi berubah bentuk. Sebab, pada era ekonomi digital, local taxing power yang kuat akan semakin bergantung pada kemampuan melihat apa yang sebelumnya tidak terlihat.