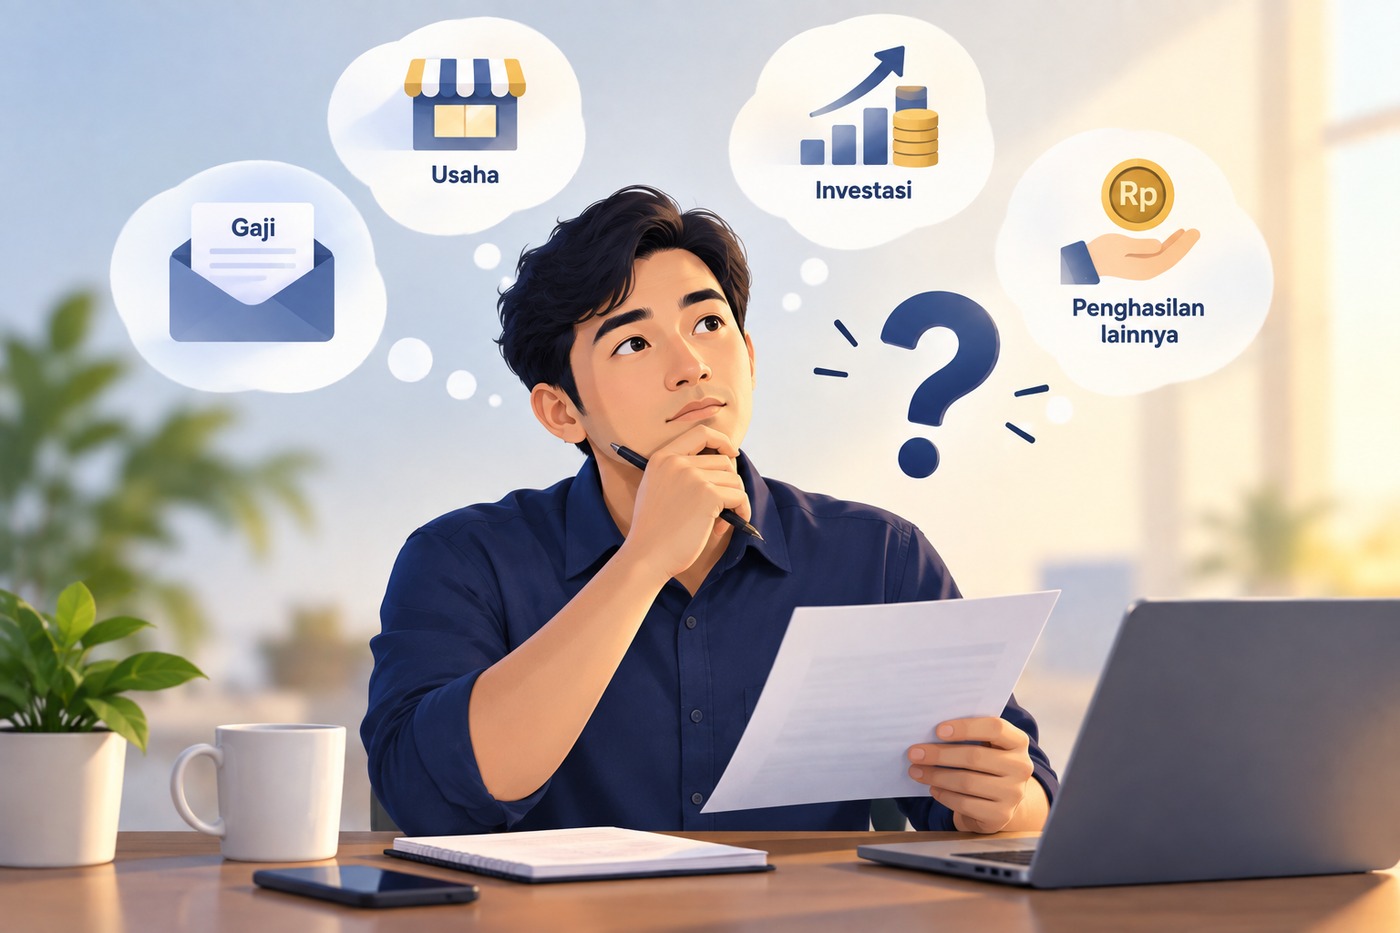
Penghasilan bisa bertambah tanpa kita merasa sedang memasuki persoalan perpajakan yang baru.
Seorang karyawan mulai menjalankan usaha di luar pekerjaannya. Seorang pelaku usaha mulai memperoleh penghasilan dari aset yang disewakan. Bagi keduanya, yang berubah mungkin hanya sumber uang yang diterima.
Tetapi perubahan kecil dalam aktivitas ekonomi bisa menghadirkan pertanyaan yang sebelumnya tidak pernah muncul: apakah ada sesuatu yang perlu diperhatikan dari sisi pajak?
Masalahnya, pertanyaan itu tidak selalu datang bersamaan dengan penghasilan.
Ketika Penghasilan Mulai Bertambah
Bayangkan seorang karyawan yang selama ini hanya memperoleh penghasilan dari pekerjaannya. Setiap bulan ia menerima gaji dan atas penghasilan tersebut dilakukan pemotongan PPh Pasal 21 oleh pemberi kerja.
Kemudian, di luar pekerjaannya, ia mulai menjalankan usaha kecil. Awalnya mungkin hanya untuk menambah penghasilan. Usahanya masih sederhana. Perhatiannya lebih banyak tertuju pada pelanggan, modal, dan bagaimana usaha tersebut bisa terus berjalan.
Namun, sejak ada penghasilan dari usaha tersebut, sebenarnya ada hal baru yang perlu diperhatikan.
“Bagaimana perlakuan pajaknya?”
Bagi Wajib Pajak orang pribadi yang memenuhi ketentuan, penghasilan dari usaha dapat dikenai PPh Final dengan tarif 0,5 persen. PP Nomor 20 Tahun 2026 mempertahankan tarif tersebut bagi Wajib Pajak yang memenuhi kriteria, dengan batas peredaran bruto sampai dengan Rp4,8 miliar dalam satu tahun pajak. Khusus Wajib Pajak orang pribadi, bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh.
Informasi tersebut tentu penting bagi orang yang baru mulai menjalankan usaha. Tetapi mungkin ada hal yang lebih mendasar: menyadari bahwa sejak memiliki sumber penghasilan baru, ada sesuatu yang perlu dicari tahu.
Ketika Sumber Penghasilan Datang dari Aset
Perubahan yang sama dapat terjadi pada seorang pelaku usaha.
Selama ini penghasilannya berasal dari kegiatan usaha yang sudah dijalankan. Kemudian, ia memiliki tanah atau bangunan yang disewakan. Dari aset tersebut muncul penghasilan baru di luar kegiatan usahanya.
Bagi pemilik aset, kegiatan tersebut mungkin terasa sederhana. Ada penyewa, ada kesepakatan, kemudian pembayaran diterima.
Namun, penghasilan dari persewaan tanah dan/atau bangunan memiliki ketentuan perpajakan tersendiri.
Berdasarkan Peraturan Pemerintah Nomor 34 Tahun 2017, penghasilan dari persewaan tanah dan/atau bangunan dikenai Pajak Penghasilan yang bersifat final. Besarnya PPh final adalah 10 persen dari jumlah bruto nilai persewaan.
Dalam pelaksanaannya, mekanisme pemenuhan kewajiban dapat berbeda. Jika penyewa bertindak atau ditunjuk sebagai pemotong pajak, PPh dipotong oleh penyewa. Jika penyewa bukan pemotong pajak, PPh yang terutang wajib dibayar sendiri oleh pihak yang menerima penghasilan.
Artinya, ketika seseorang mulai memperoleh penghasilan dari menyewakan tanah atau bangunan, ada beberapa hal yang sebaiknya dipastikan sejak awal.
Apakah penghasilan tersebut termasuk objek PPh final? Siapa yang melakukan pemotongan atau pembayaran? Kapan kewajibannya harus dipenuhi?
Pertanyaan itu sebenarnya bisa dicari jawabannya sejak pertama kali penghasilan sewa diterima.
Tetapi dalam kenyataannya, pertanyaan tersebut belum tentu muncul pada saat yang sama dengan diterimanya penghasilan.
Sampai Sebuah Surat Datang
Kesadaran mengenai kewajiban perpajakan dapat muncul dari berbagai hal.
Ada yang mengetahuinya setelah membaca informasi di media sosial. Ada yang mendengarnya dari rekan usaha. Ada yang baru menyadarinya setelah mengikuti kegiatan edukasi perpajakan.
Ada pula yang mulai bertanya setelah menerima surat dari kantor pajak.
Bayangkan seorang pelaku usaha yang telah beberapa waktu memperoleh penghasilan dari kegiatan sewa. Kemudian ia menerima surat yang meminta penjelasan mengenai data atau keterangan tertentu.
Pertanyaan pertama mungkin sederhana: “Mengapa saya menerima surat ini?”
Dari sana, pertanyaan lain mulai bermunculan. “Apakah penghasilan sewa saya perlu diperhatikan?” “Apakah kewajiban pajaknya sudah dipenuhi?” “Bagaimana dengan transaksi yang sudah terjadi sebelumnya?” “Dokumen apa yang perlu saya siapkan?”
Sesuatu yang sebelumnya tidak pernah menjadi perhatian akhirnya menjadi hal yang perlu dicari tahu.
Surat dari kantor pajak, termasuk Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK), merupakan sarana bagi DJP untuk meminta penjelasan atas data dan/atau keterangan. Menerima SP2DK tidak serta-merta berarti Wajib Pajak telah melakukan kesalahan. Wajib Pajak memiliki kesempatan untuk memberikan penjelasan dan dokumen pendukung sesuai dengan kondisi yang dihadapi.
Namun, dari situ kita dapat melihat satu hal: pertanyaan yang muncul setelah surat diterima sebenarnya bisa saja muncul lebih awal.
Ketika Tahu Belakangan
Mencari tahu setelah transaksi berjalan tentu masih lebih baik daripada tidak mencari tahu sama sekali. Namun, mengetahui lebih awal memberikan ruang yang lebih luas.
Kita dapat memahami ketentuan, menyiapkan dokumen, dan memastikan bagaimana kewajiban harus dipenuhi sejak awal. Sebaliknya, ketika kesadaran baru muncul setelah waktu berjalan cukup lama, transaksi lama mungkin perlu ditelusuri kembali dan dokumen yang sebelumnya dianggap tidak penting harus dicari.
Dalam kondisi tertentu, keterlambatan memenuhi kewajiban perpajakan juga dapat menimbulkan konsekuensi sesuai dengan ketentuan yang berlaku.
Karena itu, mencari tahu lebih awal bukan semata-mata tentang menghindari surat dari kantor pajak. Lebih dari itu, kita memberi diri sendiri kesempatan untuk memahami apa yang sedang dilakukan.
Tidak Harus Menunggu Ada Masalah
Ketika seorang karyawan mulai memiliki usaha, ketika seorang pelaku usaha mulai memperoleh penghasilan dari menyewakan aset, atau ketika seseorang mulai menerima penghasilan dari aktivitas yang sebelumnya tidak pernah dilakukan, mungkin sudah saatnya berhenti sejenak dan bertanya:
“Apakah perubahan ini membawa sesuatu yang perlu saya perhatikan dari sisi perpajakan?”
Jika belum tahu jawabannya, kita bisa mulai mencari informasi. Informasi dapat diperoleh dari berbagai sumber, tetapi untuk memastikan ketentuannya sesuai dengan kondisi yang kita hadapi, sumber resmi tetap penting.
Wajib Pajak juga tidak harus mencari jawaban sendirian. DJP menyediakan berbagai kanal informasi dan layanan, antara lain Tanya Fiska melalui pajak.go.id, Kring Pajak 1500200, email informasi@pajak.go.id, serta layanan konsultasi pada kantor pajak.
Dengan adanya berbagai kanal tersebut, ketika pertanyaan sudah muncul, sebenarnya ada tempat untuk mencari jawaban.
Persoalannya terkadang bukan tidak ada tempat untuk bertanya, tetapi kita belum menyadari bahwa ada pertanyaan yang perlu diajukan.
Tahu Kapan Saatnya Mencari Tahu
Kita harus lebih peka ketika ada sesuatu yang berubah. Ada penghasilan baru. Ada kegiatan baru. Ada transaksi yang sebelumnya tidak pernah kita lakukan.
Mungkin di situlah kita perlu berhenti sebentar dan bertanya, karena kita menyadari bahwa ada sesuatu yang perlu kita cari tahu. Kita tidak harus tahu semua tentang pajak. Kita hanya perlu tahu kapan saatnya mencari tahu.