Pajak merupakan salah satu kewajiban yang harus dipenuhi oleh setiap Wajib Pajak, baik orang pribadi maupun badan usaha. Namun, dalam praktiknya tidak semua Wajib Pajak dapat menjalankan kewajiban perpajakan dengan sempurna. Ada yang terlambat membayar pajak, mengalami kesalahan dalam pelaporan, menghadapi kesulitan keuangan, atau memiliki tunggakan pajak yang kemudian disertai sanksi administrasi. Tidak jarang, besarnya sanksi administrasi justru menjadi salah satu hambatan bagi Wajib Pajak untuk segera menyelesaikan kewajibannya. Pokok pajak yang harus dibayar sudah cukup besar, sementara tambahan bunga, denda, atau kenaikan membuat jumlah tagihan semakin berat.
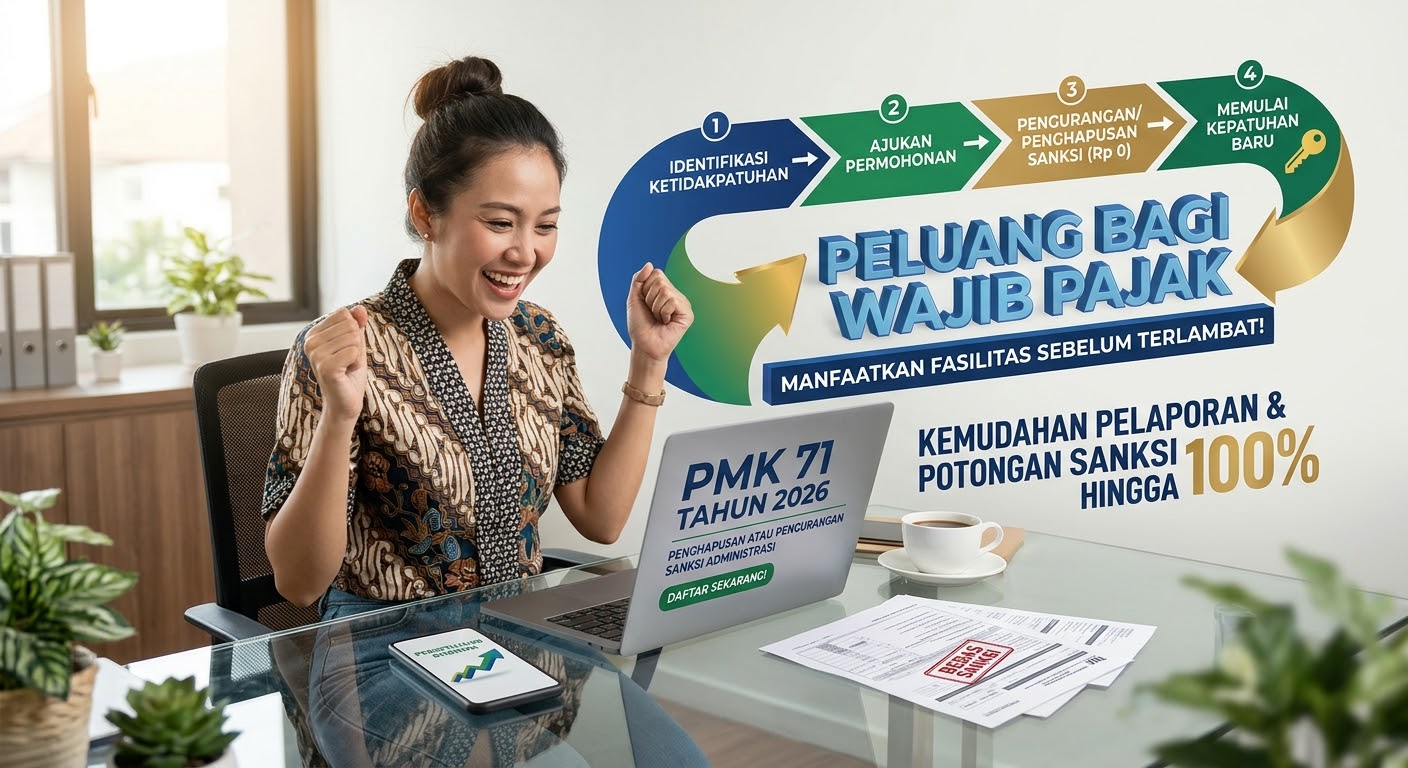
Kabar baiknya, pemerintah memberikan kesempatan bagi Wajib Pajak untuk menyelesaikan persoalan tersebut melalui kebijakan Pengurangan atau Penghapusan Sanksi Administrasi (PSA) berdasarkan Peraturan Menteri Keuangan Nomor 71 Tahun Tahun 2026 atau PMK 71/2026. Peraturan yang mulai berlaku pada 2 Oktober 2026 ini merupakan perubahan atas PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Kebijakan ini menjadi angin segar bagi Wajib Pajak karena memberikan peluang untuk memperoleh keringanan sanksi administrasi, bahkan hingga 100 persen untuk kategori yang memenuhi persyaratan tertentu.
Apa Itu PMK 71 Tahun 2026 dan Mengapa Penting bagi Wajib Pajak?
Secara sederhana PMK 71 Tahun 2026 merupakan aturan yang menyempurnakan mekanisme penyelesaian berbagai persoalan administrasi perpajakan, termasuk permohonan pengurangan atau penghapusan sanksi administrasi. Artinya, Pemerintah memberikan ruang bagi Wajib Pajak yang memiliki sanksi perpajakan untuk mengajukan permohonan keringanan sesuai dengan ketentuaan yang berlaku.
Hal yang perlu dipahami adalah fasilitas ini bukan berarti Pemerintah menghapus seluruh utang pajak. Keringanan diberikan terhadap sanksi administasi, sedangkan pokok pajak yang menjadi kewajiban Wajib Pajak tetap harus diselesaikan. Dengan demikian, kebijakan ini dapat menjadi kesempatan yang sangat baik bagi Wajib Pajak yang selama ini ingin menyelesaikan tunggakan pajaknya, tetapi merasa terbebani oleh besarnya sanksi administrasi.
Apa Saja Keuntungan yang Bisa Diperoleh Wajib Pajak?
Salah satu hal yang paling menarik dari kebijakan PMK 71 Tahun 2026 adalah kesempatan memperoleh pengurangan sanksi administrasi dengan besaran yang dapat mencapai 100 persen sesuai kategori dan persyaratannya.
Beberapa manfaat yang dapat dirasakan Wajib Pajak antara lain:
1. Mengurangi beban pembayaran pajak,
Wajib Pajak yang memiliki tagihan pajak beserta sanksi administrasi berkesempatan memperoleh pengurangan atau penghapusan sanksi. Dengan demikian, jumlah keseluruhan yang harus diselesaikan dapat menjadi lebih ringan.
2. Memperbaiki kondisi keuangan usaha
Bagi pelaku usaha, beban pajak yang terlalu besar dapat mempengaruhi arus kas atau cash flow perusahaan. Apabila sanksi administrasi dapat dikurangi, dana yang tersedia dapat lebih difokuskan untuk kebutuhan operasional, pembayaran karyawan, pembelian bahan baku, dan pengembangan usaha.
3. Memberikan kesempatan menyelesaikan kewajiban yang tertunda
Wajib Pajak yang sebelumnya menunda penyelesaian kewajiban karena besarnya sanksi kini memiliki kesempatan untuk mengambil langkah penyelesaian dengan beban yang lebih ringan.
4. Menciptakan kepastian dan ketenangan dalam menjalankan usaha
Dengan menyelesaikan kewajiban perpajakan, Wajib Pajak dapat lebih fokus menjalankan kegiatan usaha tanpa terus dibayangi persoalan tunggakan pajak yang belum terselesaikan.
Perubahan Penting: Pembayaran Diprioritaskan untuk Melunasi Pokok Pajak
Salah satu perubahan penting dalam PMK 71 Tahun 2026 adalah mekanisme pengalokasian pembayaran utang pajak. Sebelumnya, pembayaran yang dilakukan Wajib Pajak diperhitungkan secara proporsional antara pokok pajak dan sanksi administrasi. Melalui ketentuan baru, pembayaran diperhitungkan terlebih dahulu untuk melunasi pokok utang pajak.
Apa artinya bagi Wajib Pajak?
Misalnya, sebuah perusahaan memiliki kewajiban berupa pokok pajak sebesar Rp100 juta dan sanksi administrasi sebesar Rp40 juta. Dengan mekanisme pembayaran yang baru, pembayaran akan diperhitungkan terlebih dahulu untuk melunasi pokok pajak. Hal ini memberikan kesempatan lebih baik bagi Wajib Pajak untuk menyelesaikan kewajiban pokoknya dan selanjutnya memanfaatkan fasilitas pengurangan atau penghapusan sanksi sesuai ketentuan. Perubahan ini tentu memberikan kemudahan, terutama bagi Wajib Pajak yang memiliki keterbatasan dana tetapi mempunyai itikad baik untuk menyelesaikan kewajibannya.
Besaran Pengurangan Sanksi: Semakin Cepat Diselesaikan, Semakin Besar Kesempatannya
Wajib Pajak perlu memperhatikan bahwa besaran pengurangan sanksi tidak selalu sama untuk setiap jenis kewajiban perpajakan. Persentasenya bergantung pada jenis sanksi kondisi utang pajak, dan waktu pemenuhan persyaratan.
Sebagai gambaran, berikut beberapa skema pengurangan yang tercantum dalam program PSA DJP:
A. Sanksi tertentu atas hasil pemeriksaan
| Waktu pelunasan pokok pajak | Pengurangan sanksi |
| Memenuhi periode khusus 8 Oktober – 31 Desember 2026 atau maksimal 1 bulan setelah SKP terbit | 100% |
| Lebih dari 1 hingga 2 bulan setelah SKP terbit | 50% |
| Lebih dari 2 bulan setelah SKP terbit | 25% |
B. Sanksi tertentu terkait pelaporan dan pembetulan SPT
| Periode pemenuhan | Pengurangan sanksi |
| 8 Okt – 31 Des 2026 | 100% |
| 1 Jan – 31 Mar 2027 | 50% |
| 1 Apr – 30 Jun 2027 | 25% |
C. Sanksi tertentu yang cukup dibayar Sebagian
- Pengurangan 90% apabila memenuhi ketentuan pembayaran 10%.
- Pengurangan 75% apabila memenuhi ketentuan pembayaran 25%.
Dari skema tersebut terlihat bahwa waktu menjadi faktor yang sangat penting. Wajib Pajak yang bergerak cepat memenuhi persyaratan berpeluang memperoleh pengurangan lebih besar dibandingkan mereka yang menunda penyelesaian. Karena itu, jangan hanya melihat besarnya fasilitas yang ditawarkan, tetapi perhatikan juga kapan kewajiban tersebut harus diselesaikan.
Siapa Saja yang Sebaiknya Memanfaatkan Fasilitas Ini?
Pada dasarnya, fasilitas ini layak diperhatikan oleh berbagai kelompok Wajib Pajak yang memiliki persoalan sanksi administrasi perpajakan dan memenuhi persyaratan.
Beberapa kelompok yang sebaiknya segera melakukan pemeriksaan terhadap kewajiban perpajakannya adalah:
- Pengusaha dan pemilik perusahaan, khususnya yang memiliki tunggakan pajak dan sanksi administrasi yang cukup besar.
- Pelaku UMKM, yang selama menjalankan usaha mungkin mengalami keterlambatan pembayaran atau pelaporan pajak.
- Wajib Pajak orang pribadi, yang memiliki tagihan pajak atau sanksi administrasi yang belum diselesaikan.
- Perusahan yang pernah menjalani pemeriksaan pajak, dan memiliki ketetapan pajak yang memenuhi kriteria program.
- Wajib Pajak yang memiliki kewajiban PBB, sepanjang jenis denda atau sanksinya termasuk dalam ruang lingkup fasilitas.
- Wajib Pajak yang ingin memperbaiki pelaporan pajak sebelumnya, termasuk menyampaikan atau membetulkan SPT yang memenuhi ketentuan.
Namun, perlu diperhatikan bahwa tidak semua sanksi otomatis memperoleh fasilitas. Ada persyaratan administrasi dan kondisi tertentu yang harus dipenuhi, termasuk ketentuan mengenai upaya hukum yang sedang atau telah ditempuh Wajib Pajak.
Peran Wajib Pajak: Jangan Hanya Menunggu, Tetapi Ambil Kesempatan
Terbitnya PMK 71 Tahun 2026 seharusnya tidak hanya dipandang sebagai kebijakan Pemerintah, tetapi juga sebagai momentum bagi Wajib Pajak untuk mengambil peran aktif dalam memperbaiki kondisi perpajakannya. Mengapa demikian? Karena fasilitas pengurangan atau penghapusan sanksi administrasi tidak akan memberikan manfaat apabila Wajib Pajak tidak mengetahui kondisi kewajibannya, tidak memeriksa dokumen perpajakan, atau terlambat mengambil tindakan.
Ada beberapa langkah penting yang dapat dilakukan Wajib Pajak.
Pertama, melakukan pemeriksaan terhadap seluruh kewajiban perpajakan. Wajib Pajak sebaiknya memeriksa kembali apakah masih terdapat utang pajak, Surat Tagihan Pajak (STP), Surat Ketetapan Pajak Kurang Bayar (SKPKB), maupun sanksi administrasi yang belum diselesaikan. Jangan hanya berfokus pada jumlah pokok pajak. Periksa juga besarnya sanksi yang tercantum dalam dokumen perpajakan.
Kedua, mengidentifikasi jenis sanksi yang dimiliki. Setelah mengetahui adanya kewajiban yang belum selesai, langkah berikutnya adalah memastikan apakah jenis sanksi tersebut termasuk dalam kategori yang memperoleh fasilitas pengurangan atau penghapusan berdasarkan PMK 71 Tahun 2026 dan KEP-239/PJ/2026.
Ketiga, menghitung potensi penghematan. Wajib Pajak dapat melakukan simulasi beberapa jumlah sanksi yang berpotensi dikurangi atau dihapuskan apabila persyaratan program dipenuhi. Langkah ini penting agar perusahaan dapat menentukan strategi pembayaran dan mengatur arus kas dengan lebih baik.
Keempat, segera menyiapkan dokumen dan memenuhi persyaratan. Jangan menunggu hingga mendekati batas akhir. Persiapan dokumen perpajakan, periksa kesesuaian data, dan konsultasikan mekanisme pengajuan kepada pihak yang memahami ketentuan perpajakan.
Kelima, memanfaatkan pendampingan profesional apabila diperlukan. Wajib Pajak dapat meminta bantuan konsultan pajak atau tenaga profesional yang memahami administrasi perpajakan untuk melakukan evaluasi, menghitung potensi fasilitas, dan pendampingan proses pengajuan.
Dengan demikian, kesempatan yang diberikan Pemerintah dapat dimanfaatkan secara tepat dan tidak terlewat karena kesalahan administratif.
Ilustrasi: Bagaimana Fasilitas Ini Bisa Membantu Perusahaan?
Untuk memberikan gambaran yang lebih mudah dipahami, mari kita lihat contoh sederhana.
Misalnya, PT Maju Bersama memiliki kewajiban perpajakan sebagai berikut:
Ilustrasi kewajiban perpajakan
- Pokok Pajak = Rp500.000.000
- Sanksi Administrasi = Rp200.000.000
- Total Kewajiban = Rp700.000.000
Simulasi apabila memenuhi kategori pengurangan sanksi 100%
- Pokok Pajak yang harus dibayar = Rp500.000.000
- Sanksi setelah pengurangan = Rp0
- Potensi penghematan = Rp200.000.000
Penghematan ilustratif 100%, hanya berlaku jika seluruh persyaratan untuk pengurangan 100% terpenuhi dan disetujui sesuai mekanisme kebijakan. Bukan jaminan bahwa setiap tagihan memperoleh penghapusan 100%.
Dari ilustrasi tersebut, terlihat bahwa fasilitas ini dapat memberikan manfaat finansial yang cukup signifikan bagi perusahaan. Dana yang sebelumnya harus dialokasikan untuk membayar sanksi dapat dipertahankan untuk mendukung kegiatan operasional dan pengembangan usaha. Bagi perusahaan yang memiliki kewajiban pajak cukup besar, penghematan seperti ini tentu dapat memberikan dampak positif terhadap kondisi keuangan.
Jangan Salah Memahami: Ini Bukan Pemutihan Pajak
Ada satu hal penting yang harus dipahami oleh seluruh Wajib Pajak. PMK 71 Tahun 2026 bukanlah program pemutihan pajak yang menghapus seluruh kewajiban perpajakan. Pemerintah tetap mewajibkan Wajib Pajak untuk menyelesaikan pokok pajaknya. Fasilitas yang diberikan adalah pengurangan atau penghapusan sanksi administrasi sesuai persyaratan dan ruang lingkup kebijakan. Selain itu, terdapat ketentuan mengenai jenis sanksi yang dapat diajukan, pengecualian tertentu, dan persyaratan yang harus dipenuhi. Oleh sebab itu, setiap Wajib Pajak perlu memastikan terlebih dahulu bahwa kondisi perpajakannya memang memenuhi kriteria. Pendekatan yang benar adalah memanfaatkan fasilitas ini sebagai kesempatan untuk menyelesaikan kewajiban perpajakan secara bertanggungjawab, bukan sebagai alasan untuk mengabaikan kewajiban pajak.
Perhatikan Batas Waktu, Jangan Sampai Kesempatan Terlewat
Berdasarkan kebijakan PSA, terdapat periode penting yang perlu diperhatikan, yaitu 8 Oktober 2026 sampai dengan 30 Juni 2027 untuk berbagai kategori fasilitas. Bahkan, untuk kategori tertentu, periode dengan pengurangan hingga 100% hanya berlangsung sampai dengan 31 Desember 2026. Artinya Wajib Pajak masih memiliki kesempatan untuk memanfaatkan periode awal tersebut. Jangan menunda pemeriksaan dan evaluasi kewajiban perpajakan. Semakin cepat Wajib Pajak mengetahui posisi pajaknya, semakin besar kesempatan untuk menentukan langkah yang tepat. Informasi resmi mengenai kategori, persyaratan, periode pengurangan dapat dilihat melalui laman DJP.
Kesimpulan: Saatnya Wajib Pajak Mengambil Langkah Nyata
Kehadiran PMK 71 Tahun 2026 merupakan kesempatan yang patut dimanfaatkan oleh Wajib Pajak, baik orang pribadi maupun badan usaha. Melalui kebijakan ini, Pemerintah memberikan ruang untuk meringankan beban sanksi administrasi, membantu penyelesaian kewajiban perpajakan, serta mendorong terciptanya kepatuhan pajak yang lebih baik.
Bagi pelaku usaha, kesempatan ini bahkan dapat menjadi momentum untuk memperbaiki kondisi keuangan perusahaan. Pengurangan sanksi administrasi dapat membantu menjaga arus kas, mengurangi beban kewajiban, dan memberikan ruang bagi perusahaan untuk kembali fokus mengembangkan usahanya.
Namun kesempatan ini membutuhkan peran aktif Wajib Pajak. Jangan menunggu sampai muncul persoalan yang lebih besar. Periksa kewajiban perpajakan, identifikasi sanksi yang dimiliki, pelajari persyaratannya, dan segera ambil langkah yang diperlukan.
Karena pada akhirnya, kepatuhan pajak bukan hanya tentang memenuhi kewajiban kepada negara, tetapi juga tentang membangun usaha yang sehat, memiliki kepastian hukum, dan mampu berkembang secara berkelanjutan. Jangan biarkan besarnya sanksi menghalangi niat untuk menyelesaikan kewajiban pajak. Manfaatkan kesempatan yang tersedia, selesaikan kewajiban pokok, dan jadikan PMK 71 Tahun 2026 sebagai momentum untuk memulai kembali administrasi perpajakan yang lebih baik.