Pendahuluan
Untuk meningkatkan penerimaan, sistem perpajakan Indonesia bertumpu pada dua mekanisme: penegakan hukum dan kepatuhan sukarela. Pada sisi penegakan hukum, DJP mengenakan sanksi administratif berupa bunga, denda, dan kenaikan atas setiap bentuk ketidakpatuhan. Sanksi ini berfungsi menjaga keadilan antara wajib pajak yang menjalankan kewajibannya dengan taat dan mereka yang tidak memenuhinya, baik karena sengaja maupun karena lalai. Meski begitu, sanksi yang terus bertambah juga membawa risiko, karena wajib pajak yang merasa tagihannya sudah terlalu besar melebihi kemampuan membayar terkadang justru memilih untuk tidak berbuat apa-apa dan menunggu tindakan aktif dari petugas pajak seperti pemeriksaan.
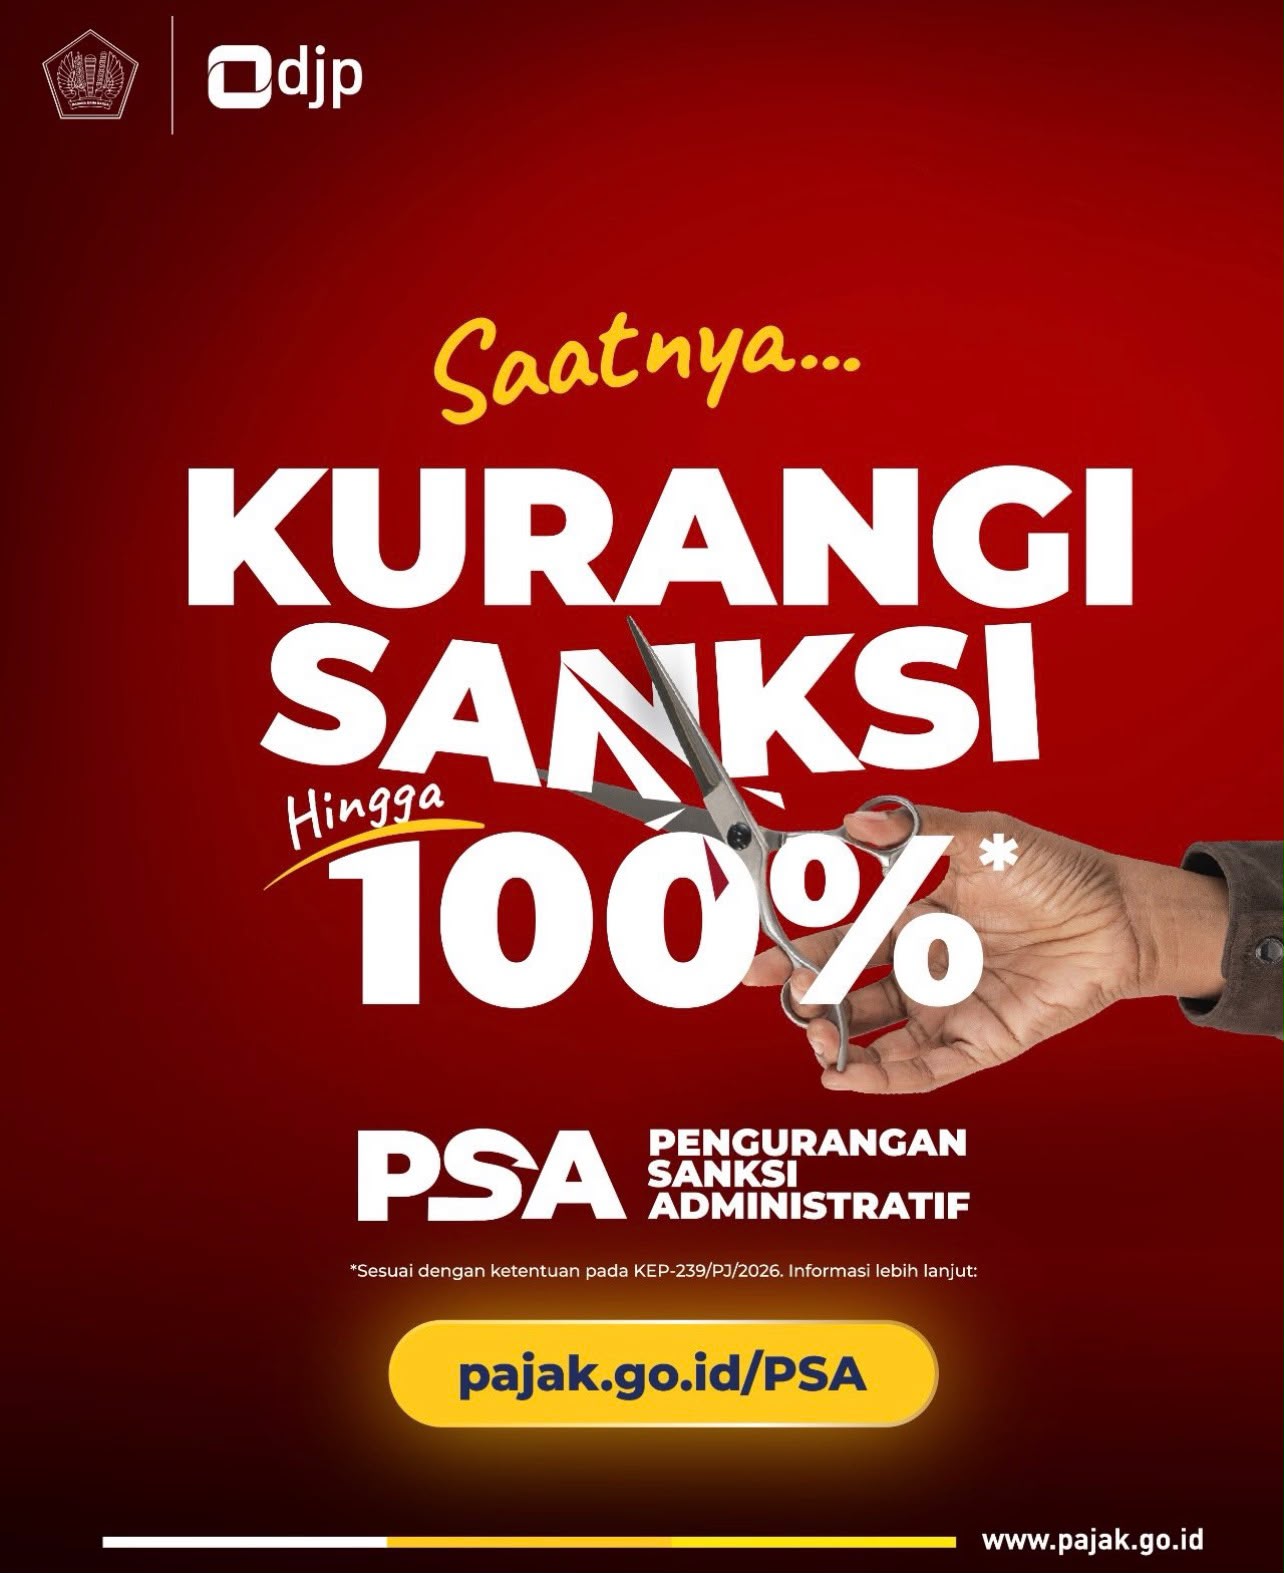
Persoalan inilah yang hendak dijawab melalui Program Pengurangan atau Penghapusan Sanksi Administrasi (PSA) yang kini dijalankan DJP. Pada 8 Oktober 2026, Direktur Jenderal Pajak menerbitkan KEP-239/PJ/2026 sebagai pelaksanaan Pasal 27A PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026 (PMK 71), yang diundangkan pada 2 Oktober 2026. Untuk sebagian besar ketentuannya, pengurangan sanksi dapat dimanfaatkan dalam rentang 8 Oktober 2026 sampai dengan 30 Juni 2027.
Ketika Sanksi Menjadi Penghalang Kepatuhan
Sanksi memang dirancang untuk memberi efek jera, tetapi karena terus berjalan setiap bulan, nilainya dapat membesar jauh melampaui pokok pajak, misalnya, denda keterlambatan pembayaran besarnya 2% per bulan dan dapat berjalan sampai dengan 24 bulan. Beban ini juga dapat berlapis seperti misalnya wajib pajak yang menunda satu kewajiban pelaporan SPT dapat dikenai denda keterlambatan SPT, kemudian apabila jumlah yang disetorkan kurang, maka wajib pajak juga akan terkena bunga atas pembayaran yang tertunda.
Pada titik tertentu, sanksi yang menumpuk hingga melampaui kemampuan bayar justru membuat wajib pajak semakin enggan memenuhi kewajibannya. Mereka berhitung bahwa selama belum melapor, ada kemungkinan kekurangan bayar tidak terdeteksi. Sebaliknya, ketika mereka melapor meski terlambat, petugas pajak kerap langsung menagih kekurangan yang belum dibayar, padahal masih banyak wajib pajak lain yang untuk melaporkan SPT saja enggan. Ajakan untuk membayar sekarang pun terasa tidak masuk akal bagi mereka yang melihat sanksinya sudah di luar jangkauan, sehingga sebagian memilih menahan diri.
Pilihan itu merugikan administrasi pajak. Tunggakan yang terus membesar menjadi piutang yang sulit ditagih, sementara wajib pajak yang menahan diri tetap berada di luar sistem dan tidak berkontribusi pada penerimaan. Pada akhirnya kedua pihak sama-sama dirugikan, karena wajib pajak terbebani kewajiban yang terus menumpuk, sedangkan negara kehilangan pokok pajak yang seharusnya dapat diterima.
Dari sisi penerimaan negara, kondisi ini menambah urgensi PSA. Menurut Kementerian Keuangan, penerimaan pajak hingga 30 September 2026 mencapai Rp1.607,6 triliun, atau 68,2% dari target APBN 2026 sebesar Rp2.357,7 triliun, dengan pertumbuhan 24,1%. Pemerintah memperkirakan penerimaan akhir tahun sekitar Rp2.310,8 triliun, sehingga masih ada potensi kekurangan sekitar Rp46,9 triliun. Sejalan dengan itu, PSA diharapkan dapat mengakselerasi penerimaan pada triwulan IV 2026. Meski demikian, PSA tidak tepat dibaca semata sebagai alat mengejar target, karena program ini juga bertujuan meningkatkan kepatuhan, mendorong perekonomian nasional, dan membangun basis perpajakan yang kuat.
Tujuan terhadap perekonomian itu juga nyata bagi pelaku usaha. Tunggakan beserta sanksinya menekan arus kas, sehingga modal yang seharusnya berputar di usaha justru tertahan untuk membayar beban yang terus bertambah. Dengan menghentikan akumulasi sanksi dan memberi jalur pelunasan yang pasti, PSA memberi ruang bagi dunia usaha untuk menutup masa lalu dan fokus ke depan. Namun, manfaat ini hanya terwujud jika pokok pajak benar-benar dibayar, sebab dari situlah penerimaan negara berasal
Apa yang Diberikan dan Apa yang Tidak
Sejak diumumkan, banyak judul berita menonjolkan frasa “hingga 100 persen”. Namun, PSA bukan pemutihan dan tidak berlaku otomatis. Besaran 100% memang ada, tetapi hanya untuk wajib pajak yang memenuhi syarat dan bertindak pada waktu tertentu.
Ada tiga batas yang perlu dipahami. Pertama, pokok pajak tetap harus dibayar. KEP-239 tidak mengampuni seluruh pajak yang terutang, karena fasilitasnya terbatas pada penghapusan sanksi berupa bunga, denda, dan kenaikan tertentu. PMK 71 bahkan memperketat urutan pembayaran: pembayaran lebih dahulu dipakai untuk melunasi pokok yang tidak atau kurang dibayar, dan kelebihannya baru dialokasikan pada sanksi. Pada PMK 118 Tahun 2024, pembayaran masih dibagi secara proporsional antara pokok dan sanksi.
Kedua, fasilitas ini mensyaratkan permohonan. Satu permohonan hanya berlaku untuk satu surat ketetapan atau tagihan, dan jumlah permohonan dibatasi paling banyak dua kali, kecuali untuk denda administratif PBB yang hanya dapat diajukan satu kali. Ketiga, tidak semua sanksi dapat dimohonkan. Sanksi pada STP yang timbul pada tahap keberatan, banding, atau peninjauan kembali, yakni berdasarkan Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) UU KUP, dikecualikan.
Karena itu, PSA berbeda dari pengampunan pajak atau tax amnesty. Pengampunan pajak menghapus pajak yang seharusnya terutang, sedangkan PSA justru menuntut pokok pajak dilunasi lebih dulu. Bahkan untuk sanksi dalam surat ketetapan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela, yang batas waktunya sampai 31 Desember 2027, pokok pajak yang timbul tetap harus dibayar. Cakupan khusus itu tidak menjadikan KEP-239 sebagai program pengungkapan baru.
Tingkatan Insentif: Waktu sebagai Penentu Besaran Insentif Yang Didapat
Rancangan PSA yang paling menarik terletak pada cara besaran keringanan ditentukan, yaitu oleh waktu. Semakin cepat wajib pajak bertindak, semakin besar keringanan yang diterima. Pada klaster pengawasan, misalnya, denda keterlambatan SPT dihapus 100% jika SPT disampaikan pada 8 Oktober sampai 31 Desember 2026, dikurangi 50% jika disampaikan pada 1 Januari sampai 31 Maret 2027, dan dikurangi 25% jika disampaikan pada 1 April sampai 30 Juni 2027. SPT yang disampaikan harus berstatus kurang bayar. Pola tiga anak tangga ini berulang pada klaster penagihan dengan tenggat pelunasan yang sama.
Pada klaster pemeriksaan, tingkatan itu mengikuti tanggal terbit surat. Sanksi dalam SKPKB, SKPKBT, atau SKP PBB yang terbit pada periode program pada umumnya dihapus 100% jika pokok pajak dilunasi paling lambat satu bulan setelah surat terbit. Keringanan turun menjadi 50% jika pelunasan dilakukan setelah satu bulan dan paling lambat dua bulan, dan 25% jika setelah dua bulan, dengan batas akhir 30 Juni 2027. Dengan cara ini, hitungan waktu keringanan dimulai dari saat wajib pajak menerima suratnya, bukan dari kalender umum.
Bagi wajib pajak yang pokoknya sudah lunas sebelum 8 Oktober 2026 dan hanya menyisakan sanksi, KEP-239 menyediakan skema lain. Pada klaster penagihan, wajib pajak cukup membayar 10% dari sanksi pada 8 Oktober sampai 31 Desember 2026 untuk memperoleh pengurangan 90%, atau membayar 25% dari sanksi pada 1 Januari sampai 30 Juni 2027 untuk memperoleh pengurangan 75%. Logikanya sama: ada insentif untuk menyelesaikan lebih awal, dan ada penutup yang jelas.
Pengelompokan ke dalam empat klaster, yaitu basis data perpajakan, pengawasan kepatuhan, pemeriksaan, dan penagihan, mengikuti proses bisnis DJP. Pengelompokan ini membantu wajib pajak menelusuri asal sanksinya. Klaster pengawasan, misalnya, juga mencakup pembetulan SPT atas kemauan sendiri, termasuk pembetulan karena adanya SP2DK. Artinya, wajib pajak yang menerima SP2DK masih memiliki jalan untuk membetulkan SPT secara sukarela dengan beban sanksi yang lebih ringan.
Klaster basis data perpajakan memperlihatkan sisi lain jembatan ini. Klaster ini mencakup wajib pajak yang menyampaikan SPT Tahunan 2025 dan sebelumnya, atau SPT Masa September 2026 dan sebelumnya, yang berstatus kurang bayar, serta orang pribadi atau badan yang terdaftar NPWP atau dikukuhkan sebagai PKP secara sukarela. Tangga keringanannya sama, yaitu 100%, 50%, dan 25%. Dengan demikian, PSA tidak hanya merangkul wajib pajak yang sudah tercatat dan menunggak, tetapi juga membuka pintu bagi mereka yang selama ini berada di luar sistem. Bagi upaya memperluas basis perpajakan, pintu masuk seperti ini sama pentingnya dengan penagihan.
Secara perilaku, tingkatan insentif ini bekerja karena dua hal. Tenggat yang jelas mengubah “nanti saja” menjadi “sekarang atau lebih mahal”. Batas akhir 30 Juni 2027 juga memberi kepastian bahwa keringanan tidak terbuka tanpa batas. Tanpa penutup seperti itu, keringanan justru bisa menjadi alasan bagi Wajib Pajak untuk terus menunda.
Mekanisme Pengaman dan Keadilan bagi Wajib Pajak Patuh: Telaah atas Program Penghapusan Sanksi Administrasi
Kebijakan keringanan sanksi selalu menuai dua pertanyaan kritis. Pertama, apakah kebijakan itu mengajarkan bahwa menunda justru menguntungkan? Kedua, apakah kebijakan itu adil bagi wajib pajak yang selama ini patuh? Keduanya adalah keberatan yang sah, dan PSA dirancang dengan beberapa mekanisme pengaman untuk menjawabnya.
Mekanisme pertama adalah kewajiban melunasi pokok pajak, sehingga menunda pembayaran pokok tidak memberi keuntungan apa pun. Mekanisme kedua adalah surat pernyataan bermeterai. Di dalamnya, wajib pajak menyatakan tidak mengajukan gugatan atau upaya hukum lain, atau melampirkan permohonan pencabutan jika upaya itu sudah terlanjur diajukan, serta menyatakan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahannya. Pada permohonan umum, kekhilafan dinilai satu per satu dan beban pembuktiannya ada pada wajib pajak. Pada PSA, penilaian awal bertumpu pada surat pernyataan tersebut. Ini kemudahan yang nyata, tetapi menuntut kejujuran wajib pajak karena DJP tetap dapat meneliti dokumen, data, dan keterangan yang tersedia.
Mekanisme ketiga adalah disiplin formal. Permohonan yang tidak memenuhi syarat dikembalikan tanpa penerbitan keputusan, melalui surat pengembalian paling lama satu bulan sejak permohonan diterima, dan dapat diajukan kembali selama batas jumlah dan waktunya masih tersedia. Mekanisme keempat adalah pembatasan hanya pada sanksi yang belum dibayar. Pembatasan ini menjaga agar program tidak berubah menjadi pengembalian, tetapi juga memunculkan pertanyaan keadilan yang perlu dijawab secara jujur, yaitu wajib pajak yang telah membayar sanksi sebelum program berjalan tidak memperoleh manfaat. Kebijakan tidak dapat menghapus perasaan itu sepenuhnya. Yang bisa dilakukan adalah menjelaskannya secara terbuka sebagai konsekuensi dari prinsip bahwa fasilitas ini ditujukan untuk menyelesaikan tunggakan, bukan menata ulang transaksi yang sudah selesai.
Keadilan bagi wajib pajak patuh juga bergantung pada konsistensi. Jika wajib pajak mulai berharap keringanan serupa akan datang lagi, mereka akan kembali menunda. Karena itu, kredibilitas PSA ditentukan oleh ketegasan batas waktu dan konsistensi pesan. Wajib pajak yang patuh harus merasakan bahwa kepatuhan tetap menjadi pilihan paling rasional, bukan pilihan yang kebetulan lebih mahal.
Mekanisme terakhir yaitu penegakan kepatuhan setelah program PSA berakhir. Insentif hanya kredibel jika ketidakpatuhan sesudahnya tetap memiliki konsekuensi. Karena itu, pengawasan, pemeriksaan, dan penagihan perlu berjalan konsisten setelah 30 Juni 2027, sehingga wajib pajak melihat bahwa PSA adalah kesempatan yang sungguh-sungguh berbatas, bukan tanda bahwa aturan boleh ditawar.
Tantangan Komunikasi dan Pelayanan
Agar program PSA berjalan baik, ada empat tantangan yang perlu dikelola DJP. Tantangan pertama adalah menyampaikan aturan yang rumit dengan cara yang sederhana. Setiap jenis sanksi memiliki lampiran, syarat, dan tanggal yang berbeda, sehingga tidak ada satu persentase yang berlaku untuk semua kasus. Karena itu, pesan edukasi harus mampu menjelaskan perbedaan tersebut tanpa membuat wajib pajak bingung.
Tantangan kedua adalah memastikan ketepatan administrasi. Permohonan yang tidak memenuhi syarat formal tidak akan diteliti lebih lanjut, sehingga hal-hal sederhana seperti satu permohonan untuk satu surat, tanda tangan yang sah, dan kelengkapan lampiran sangat menentukan hasilnya. Untuk memudahkan, pesan edukasi cukup dirangkum dalam tiga pertanyaan, yaitu surat apa yang diterima dan kapan terbit, apakah pokok pajaknya sudah lunas, dan kapan pembayaran akan dilakukan.
Tantangan ketiga adalah menjaga keamanan informasi. Setiap kali muncul kabar keringanan, penipuan yang mengatasnamakan DJP biasanya ikut bermunculan, sehingga wajib pajak perlu memastikan informasi melalui Kring Pajak 1500200 dan mengajukan permohonan hanya melalui Coretax. Dalam hal ini, pesan yang seragam di semua kanal bukan sekadar pelengkap, melainkan bagian dari kebijakan itu sendiri.
Tantangan keempat adalah mendorong pengajuan tepat waktu. Karena insentif berjenjang cenderung memicu antrean menjelang akhir setiap periode, seperti 31 Desember 2026 dan 31 Maret 2027, wajib pajak yang menunggu hari terakhir berisiko menghadapi gangguan sistem atau kekeliruan dokumen. Oleh sebab itu, edukasi perlu mendorong mereka untuk bertindak lebih awal pada setiap tahapan.
Penutup
PSA dapat dipahami sebagai jembatan yang berpijak pada dua sisi. Di satu sisi, DJP tetap menjaga syarat yang ketat, yaitu pokok pajak harus dilunasi, surat pernyataan harus disampaikan, dan batas waktu harus dipatuhi. Di sisi lain, wajib pajak diberi alasan yang masuk akal untuk segera bertindak sebelum tenggat berakhir. Kepatuhan tidak tumbuh dari hukuman saja, dan tidak pula dari keringanan saja, melainkan dari keseimbangan antara keduanya.
Karena itu, keberhasilan PSA tidak diukur dari banyaknya sanksi yang dihapus, melainkan dari seberapa banyak wajib pajak yang kembali ke dalam sistem dan tetap patuh setelah 30 Juni 2027. Jika jembatan ini hanya dilewati sekali lalu ditinggalkan, ia sekadar jalan pintas. Namun, jika wajib pajak terus melangkah setelah menyeberang, jembatan ini menjadi awal kepatuhan yang berkelanjutan.
Daftar Pustaka
Anggraeni, D., & Dhaniswara, A. S. (2026). Buku Pedoman Program Pengurangan atau Penghapusan Sanksi Administrasi (PSA): PMK 71 Tahun 2026 dan KEP-239/PJ/2026 (Edisi 20261023). Direktorat Jenderal Pajak.
Direktorat Peraturan Perpajakan II. (2026). Materi Edukasi PMK 71 Tahun 2026 dan KEP-239/PJ/2026 (diperbarui 19 Oktober 2026). Direktorat Jenderal Pajak.
Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Peraturan Menteri Keuangan Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
Peraturan Menteri Keuangan Nomor 71 Tahun 2026 tentang Perubahan atas Peraturan Menteri Keuangan Nomor 118 Tahun 2024.