Ada sebuah kabel serat optik yang membentang di dasar laut, melintasi perairan kita, tanpa pernah mendarat di daratan Indonesia. Ia hanya lewat. Pemiliknya perusahaan asing, muatannya lalu lintas data antara dua negara lain, dan satu-satunya hubungannya dengan Indonesia adalah geografi. Pertanyaannya sederhana. Apakah kabel itu objek Pajak Bumi dan Bangunan?
Sampai akhir 2022, jawabannya lebih dekat ke iya daripada yang mungkin kita duga.
Rumusan Lama dan Persoalan yang Dibawanya
PMK 186/2019 tentang Klasifikasi Objek Pajak dan Tata Cara Penetapan Nilai Jual Objek Pajak PBB mengatur sektor lainnya sebagai objek pajak yang berada di wilayah perairan Negara Kesatuan Republik Indonesia, yang dirinci meliputi laut pedalaman, perairan kepulauan, laut teritorial, Zona Ekonomi Eksklusif Indonesia, sampai perairan di dalam batas landas kontinen Indonesia. Objeknya pun disebut satu per satu yaitu jaringan pipa, jaringan kabel, serta fasilitas penyimpanan dan pengolahan terapung.
Rinciannya rapi. Persoalannya justru muncul dari kerapian itu.
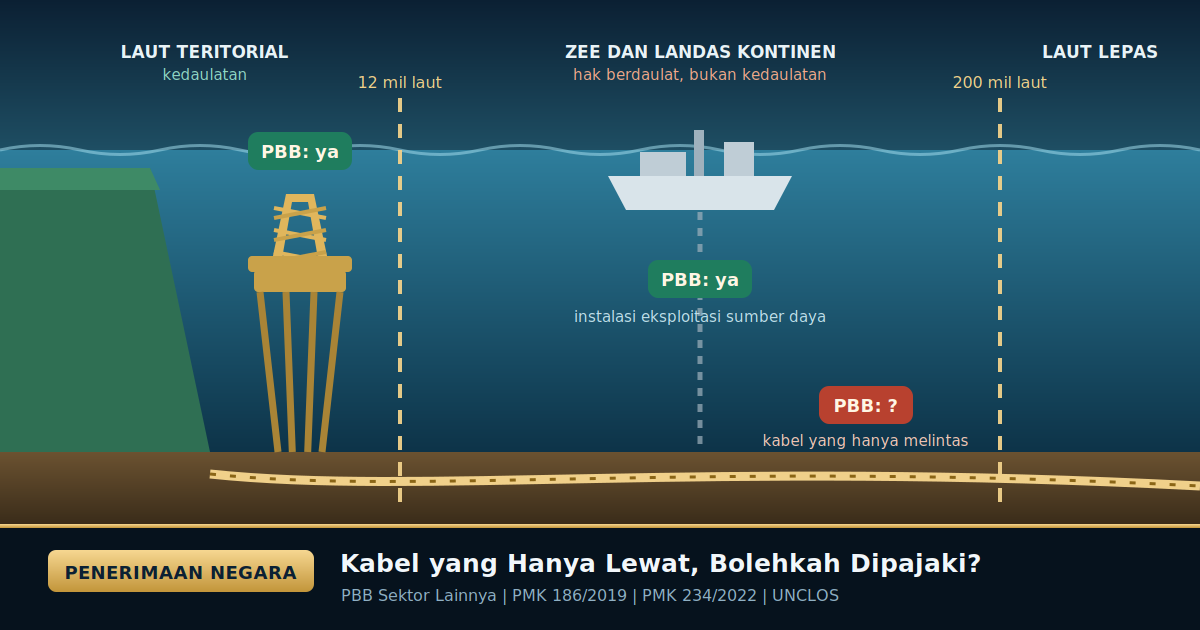
Hukum laut tidak memperlakukan semua zona itu sama. Di laut teritorial, negara memegang kedaulatan penuh. Di Zona Ekonomi Eksklusif dan landas kontinen, yang dipegang negara pantai bukan kedaulatan, melainkan hak berdaulat, dan hak itu terbatas pada eksplorasi serta eksploitasi sumber daya alam. Pasal 56 Konvensi Hukum Laut 1982 menyebutnya dengan tegas sebagai sovereign rights for the purpose of exploring and exploiting the natural resources.
Sebutan itu bukan main kata. Ia menentukan sejauh mana negara boleh memerintah.
Pasal 58 Konvensi menegaskan bahwa di Zona Ekonomi Eksklusif, semua negara tetap menikmati kebebasan pelayaran, penerbangan, serta pemasangan kabel dan pipa bawah laut. Pasal 79 menambahkan bahwa di landas kontinen, negara pantai tidak boleh menghalangi pemasangan maupun pemeliharaan kabel dan pipa tersebut. Untuk pipa, penentuan rutenya memang memerlukan persetujuan negara pantai. Untuk kabel telekomunikasi yang sekadar melintas, tidak.
Di sisi lain, Konvensi juga memberi ruang yang jelas bagi negara pantai. Pasal 60 ayat (2) menyatakan negara pantai memiliki yurisdiksi eksklusif atas pulau buatan, instalasi, dan bangunan di Zona Ekonomi Eksklusif, termasuk yurisdiksi di bidang bea cukai dan fiskal. Pasal 80 memberlakukan ketentuan itu secara serupa untuk landas kontinen.
Dari sini garisnya sebenarnya bisa ditarik dengan cukup tajam. Anjungan lepas pantai, fasilitas penyimpanan dan pengolahan terapung, serta instalasi lain yang melekat pada kegiatan eksplorasi dan eksploitasi sumber daya alam berada di dalam jangkauan fiskal negara pantai. Kabel telekomunikasi milik pihak ketiga yang hanya melintas justru merupakan pelaksanaan kebebasan yang dijamin Konvensi itu sendiri.
Rumusan lama tidak membuat pembedaan itu. Ia menyebut jaringan kabel sebagai objek, dan menyebut Zona Ekonomi Eksklusif serta landas kontinen sebagai wilayahnya, tanpa menanyakan lebih dulu atas dasar hak apa negara berdiri di sana.
Persoalannya bahkan terasa dari hukum nasional sendiri. Undang-Undang Nomor 43 Tahun 2008 tentang Wilayah Negara mendefinisikan wilayah yurisdiksi sebagai wilayah di luar wilayah negara yang terdiri atas Zona Ekonomi Eksklusif, landas kontinen, dan zona tambahan. Kata kuncinya ada di awal kalimat, yaitu di luar wilayah negara.
Apa yang Mendorong PMK 234?
Perubahan datang melalui PMK 234/2022, yang mengubah PMK 186/2019 dan berlaku sejak 1 Januari 2023.
Konsiderans menimbangnya menunjuk dua hal. Pertama, penyesuaian klasifikasi objek pajak PBB sektor lainnya dengan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, sekaligus peningkatan pelayanan kepada wajib pajak. Kedua, pelaksanaan Pasal 2 ayat (2) Undang-Undang PBB.
Politik hukumnya, kalau dibaca dari situ, sebenarnya bukan hukum laut. Pemicunya adalah penataan ulang pembagian kewenangan pusat dan daerah. Undang-Undang HKPD menggeser batas antara PBB perdesaan dan perkotaan yang menjadi pajak daerah dengan PBB sektor perkebunan, perhutanan, pertambangan, dan sektor lainnya yang tetap menjadi pajak pusat. Ketika batas itu digeser, aturan klasifikasinya ikut ditata ulang.
Namun dalam penataan itulah rumusan sektor lainnya ikut berubah. Pasal 2 huruf f PMK 234/2022 kini merumuskannya sebagai bumi dan bangunan yang berada di wilayah perairan dan wilayah yurisdiksi sebagaimana diatur dalam undang-undang mengenai kelautan.
Daftar panjang zona maritim itu hilang. Sebagai gantinya, ada satu rujukan.
Sudah Selesaikah Isunya?
Di sinilah saya mengambil jarak sedikit.
Perubahan itu memang perbaikan. Dengan menundukkan pengertian wilayah pada rezim kelautan, aturan pajak berhenti membuat peta lautnya sendiri. Ia mengakui bahwa batas dan status ruang laut bukan urusan hukum pajak untuk ditetapkan.
Namun kalau rujukannya ditelusuri, hasilnya mungkin tidak sedramatis yang diharapkan. Undang-Undang Nomor 32 Tahun 2014 tentang Kelautan, dalam Pasal 7, menyebut wilayah perairan meliputi perairan pedalaman, perairan kepulauan, dan laut teritorial, sementara wilayah yurisdiksi meliputi zona tambahan, Zona Ekonomi Eksklusif, dan landas kontinen.
Artinya, daftar yang dulu ditulis sendiri oleh PMK itu tetap ada. Ia hanya pindah alamat. Yang berubah bukan cakupannya, melainkan cara menyebutnya.
Jadi pertanyaan awal tadi belum benar-benar terjawab. Kabel yang hanya melintas di Zona Ekonomi Eksklusif masih berada dalam rumusan wilayah objek pajak, karena Zona Ekonomi Eksklusif masih masuk sebagai wilayah yurisdiksi.
Meski begitu, saya tidak menganggap perubahan ini kosong. Nilainya justru pada pintu tafsir yang ia buka. Ketika aturan pajak menundukkan diri pada undang-undang kelautan, yang ikut terbawa bukan sekadar daftar zona, melainkan seluruh logika di baliknya, termasuk pembedaan mendasar antara kedaulatan dan hak berdaulat. Dengan pembacaan seperti itu, penyebutan wilayah yurisdiksi tidak lagi berarti seluruh benda di ruang itu menjadi objek pajak, melainkan sebatas yang memang berada dalam jangkauan hak yang dimiliki negara di sana.
Persoalannya, pembacaan itu tidak tertulis. Ia bergantung pada penafsir.
Maka menurut saya statusnya bergeser, bukan hilang. Dari semula berpotensi menjadi pertentangan norma, kini menjadi persoalan kepastian hukum. Dan persoalan kepastian hukum punya kebiasaan yang khas: ia tidak ribut sekarang, tetapi muncul satu per satu di meja pemeriksaan bertahun-tahun kemudian.
Satu Kalimat yang Masih Kurang
Yang sebenarnya dibutuhkan tidak banyak. Satu ketentuan yang secara tegas membedakan dua hal.
Pertama, objek berupa pulau buatan, instalasi, dan bangunan yang melekat pada kegiatan eksplorasi dan eksploitasi sumber daya alam. Untuk kelompok ini, pengenaan PBB punya pijakan yang kokoh, bahkan menurut hukum laut sendiri.
Kedua, objek berupa kabel dan pipa yang semata-mata melintas tanpa terkait pemanfaatan sumber daya alam Indonesia. Untuk kelompok ini, pengenaan PBB berhadapan langsung dengan kebebasan yang dijamin Konvensi.
Penegasan semacam itu tidak mengurangi penerimaan negara dari objek yang memang sah dipajaki. Ia justru melindungi penerimaan itu, karena dasar hukumnya menjadi tidak mudah digoyang.
Konteksnya juga sedang relevan. Indonesia dilintasi banyak kabel bawah laut internasional, dan pengaturan koridor serta titik pendaratannya sendiri sudah menjadi bahan perdebatan di kalangan industri, yang menilai sebagian ketentuan nasional bergerak melampaui kerangka Konvensi. Menambahkan lapisan pajak di atas perdebatan yang belum selesai bukan langkah yang menenangkan investor mana pun.
Penutup
Negara tentu berhak memungut di laut. Tidak ada yang menyangkal itu. Yang perlu dijaga adalah agar yang dipungut selalu melekat pada hak yang memang dimiliki, bukan sekadar pada koordinat tempat benda itu berada.
PMK 234/2022 sudah memindahkan pertanyaan ini ke kamar yang benar, yaitu kamar hukum laut. Yang belum dilakukan adalah menyalakan lampunya.