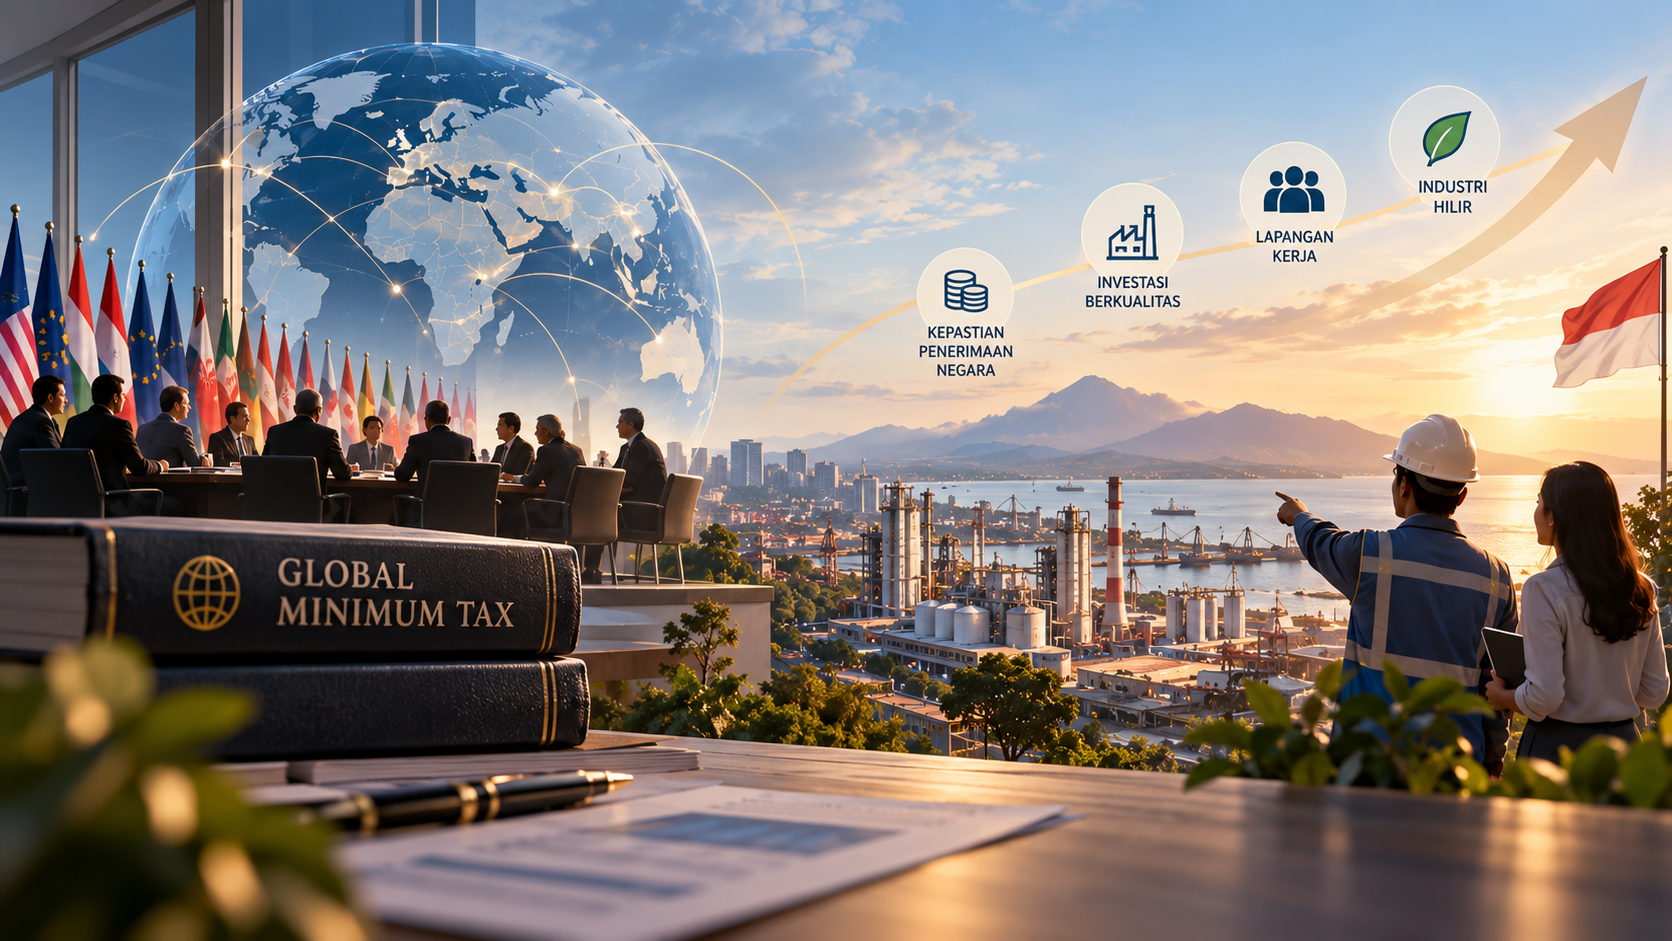
Perubahan besar sedang terjadi dalam arsitektur perpajakan global. Lebih dari 140 negara yang tergabung dalam kerangka OECD/G20 Inclusive Framework telah menyepakati penerapan Pajak Minimum Global (Global Minimum Tax/GMT) dengan tarif efektif minimum sebesar 15% bagi perusahaan multinasional besar, yaitu grup dengan peredaran bruto konsolidasi paling sedikit 750 juta euro. Kebijakan ini bertujuan mengurangi praktik pengalihan laba dan mengakhiri persaingan penurunan tarif pajak antarnegara (race to the bottom) yang selama ini menggerus basis pajak global.
Indonesia termasuk negara yang bergerak cepat dalam merespons perubahan tersebut. Melalui Peraturan Menteri Keuangan Nomor 136 Tahun 2024, Indonesia mulai menerapkan ketentuan Pajak Minimum Global sejak tahun pajak 2025. Ketentuan ini mengadopsi tiga mekanisme utama dalam kerangka GloBE, yaitu Income Inclusion Rule (IIR), Undertaxed Profits Rule (UTPR), dan Domestic Minimum Top-up Tax (DMTT). Melalui DMTT, selisih pajak hingga mencapai tarif efektif 15% dipungut lebih dahulu di dalam negeri, sehingga potensi penerimaan tidak berpindah ke yurisdiksi lain. Bagi Indonesia, kebijakan ini bukan hanya bentuk kepatuhan terhadap kesepakatan internasional, tetapi juga membuka peluang untuk memperkuat strategi fiskal nasional.
Salah satu fitur penting dalam desain GMT adalah Substance-Based Income Exclusion (SBIE). Mekanisme ini memungkinkan perusahaan multinasional mengurangi sebagian laba yang menjadi dasar pengenaan pajak tambahan berdasarkan besaran aset berwujud dan biaya tenaga kerja yang dimiliki di suatu yurisdiksi. Dalam kondisi mapan, pengecualian dihitung sebesar 5% dari nilai aset berwujud dan 5% dari biaya tenaga kerja, dengan tarif transisi yang lebih tinggi pada tahun-tahun awal dan menurun secara bertahap. Dengan kata lain, semakin besar investasi fisik dan semakin banyak tenaga kerja yang diserap di suatu negara, semakin besar pula bagian laba yang dapat dikecualikan dari perhitungan pajak minimum global.
Karakteristik ini menciptakan dinamika baru dalam persaingan investasi internasional. Jika sebelumnya perusahaan dapat memindahkan laba ke yurisdiksi dengan tarif pajak rendah tanpa kehadiran ekonomi yang signifikan, maka di bawah rezim GMT keuntungan tersebut menjadi semakin terbatas. Insentif pajak yang semata-mata menurunkan tarif efektif di bawah 15% kini kehilangan daya tariknya, karena selisihnya akan tetap terpungut sebagai pajak tambahan. Sebaliknya, investasi yang benar-benar menciptakan aktivitas ekonomi riil seperti pembangunan pabrik, fasilitas produksi, dan penciptaan lapangan kerja menjadi semakin penting dalam struktur perpajakan global.
Bagi Indonesia, mekanisme SBIE membuka peluang strategis. Sebagai negara dengan basis manufaktur yang berkembang, sumber daya alam yang besar, serta tenaga kerja yang melimpah, Indonesia memiliki karakteristik ekonomi yang secara alami selaras dengan logika SBIE. Investasi yang membangun fasilitas produksi, meningkatkan kapasitas industri, dan menyerap tenaga kerja lokal akan memperoleh manfaat lebih besar dibandingkan dengan investasi yang hanya bersifat finansial atau berbasis pengalihan laba.
Hal ini juga sejalan dengan agenda hilirisasi industri yang menjadi prioritas kebijakan ekonomi nasional. Dalam beberapa tahun terakhir, Indonesia mendorong pembangunan industri pengolahan mineral untuk meningkatkan nilai tambah domestik. Investasi besar pada fasilitas smelter dan industri turunan mineral melibatkan pembangunan aset fisik berskala besar serta penyerapan tenaga kerja dalam jumlah signifikan. Dalam konteks GMT, karakteristik investasi seperti ini dapat memperoleh manfaat dari pengecualian berbasis substansi melalui mekanisme SBIE, sehingga beban pajak tambahannya menjadi relatif lebih kecil dibandingkan investasi tanpa substansi ekonomi.
Dengan demikian, implementasi GMT tidak harus dipandang semata-mata sebagai pembatasan ruang kebijakan fiskal. Sebaliknya, kebijakan ini dapat menjadi momentum untuk mendorong investasi yang lebih berkualitas. Fokus kebijakan dapat bergeser dari pemberian insentif pajak yang besar menuju pembangunan ekosistem investasi yang berbasis aktivitas ekonomi nyata. Insentif ke depan perlu dirancang agar tetap efektif di bawah rezim baru, misalnya melalui dukungan yang tidak semata mengurangi tarif efektif pajak, seperti fasilitas berbasis pengeluaran, dukungan infrastruktur, dan kepastian regulasi.
Di sisi fiskal, penerapan Pajak Minimum Global juga berpotensi memberikan tambahan penerimaan negara melalui mekanisme pajak tambahan domestik. Potensi penerimaan tersebut dapat memperluas ruang fiskal pemerintah untuk mendukung agenda pembangunan strategis, termasuk penguatan industri hilir, pembangunan infrastruktur, serta pembiayaan transisi menuju ekonomi rendah karbon.
Agar peluang tersebut dapat dimanfaatkan secara optimal, modernisasi administrasi perpajakan menjadi faktor penting. Transformasi digital melalui Core Tax Administration System (CTAS) diharapkan mampu meningkatkan kapasitas pengelolaan data, pengawasan kepatuhan, serta koordinasi informasi lintas yurisdiksi. Kesiapan administrasi ini penting mengingat penghitungan tarif pajak efektif dan pelaporan GloBE menuntut kualitas dan granularitas data yang tinggi.
Perubahan rezim pajak global pada akhirnya menandai pergeseran penting dalam strategi kompetisi antarnegara. Jika sebelumnya negara-negara bersaing melalui penurunan tarif pajak, maka di era Pajak Minimum Global daya tarik investasi akan semakin ditentukan oleh kualitas ekonomi riil yang dimiliki suatu negara.
Dalam konteks tersebut, Indonesia memiliki peluang untuk memanfaatkan keunggulan strukturalnya, baik dari sisi sumber daya alam, basis industri, maupun tenaga kerja, untuk menarik investasi yang menciptakan nilai tambah domestik yang lebih besar. Dengan pendekatan kebijakan yang adaptif, mekanisme seperti SBIE dapat menjadi salah satu instrumen yang memperkuat posisi Indonesia dalam lanskap ekonomi global yang sedang berubah.