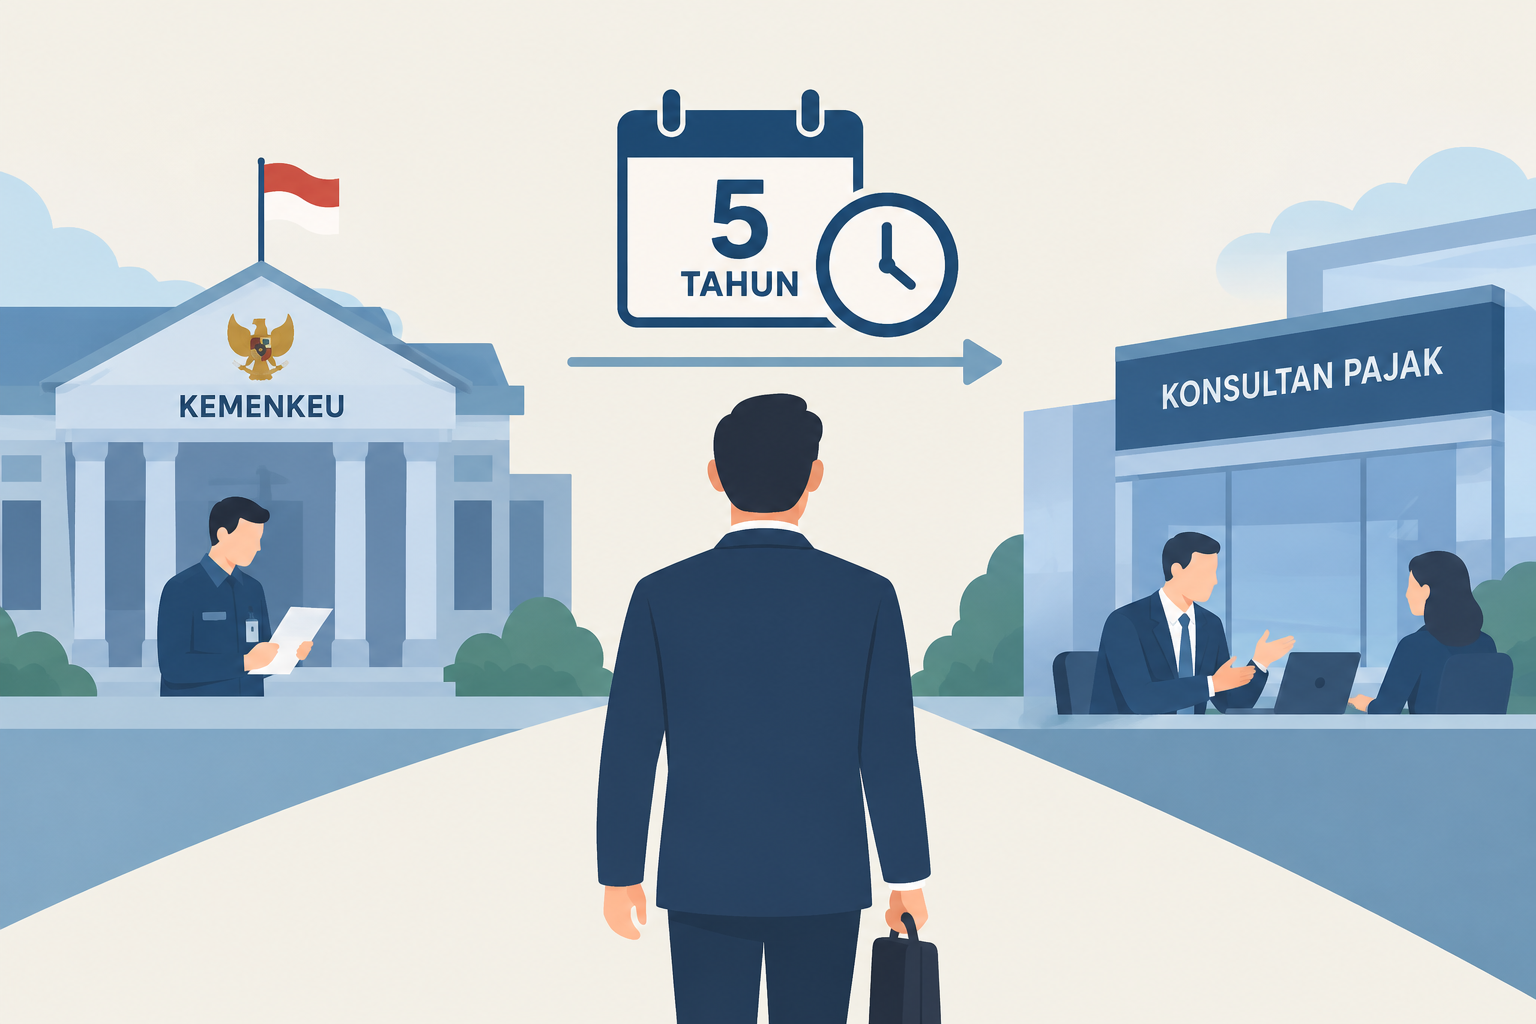
Bayangkan seseorang yang selama bertahun-tahun duduk di sisi otoritas pajak — memeriksa, menilai, memutuskan. Lalu suatu hari ia berhenti, dan tak lama kemudian duduk di sisi yang berlawanan: mewakili wajib pajak, termasuk mungkin pihak-pihak yang dulu pernah berurusan dengannya. Berapa lama jarak waktu yang wajar antara dua posisi ini, supaya publik tetap percaya bahwa keduanya benar-benar terpisah?
Pertanyaan ini bukan hipotesis kosong. Sepanjang pertengahan 2026, pemerintah menerbitkan dua regulasi berkaitan — PMK Nomor 44 Tahun 2026 (diundangkan Juli) dan PMK Nomor 55 Tahun 2026 (diundangkan Agustus) — yang keduanya menetapkan masa jeda 5 tahun bagi mantan pegawai Kemenkeu yang ingin terlibat dalam praktik kuasa perpajakan, baik lewat jalur Konsultan Pajak berizin maupun jalur pihak lain yang terdaftar. Untuk jalur Konsultan Pajak secara spesifik, PMK 55/2026 menggantikan ketentuan sebelumnya (PMK Nomor 111/PMK.03/2014) yang hanya mensyaratkan jeda 2 tahun.
Tulisan ini merupakan pandangan pribadi penulis dan tidak dimaksudkan untuk mewakili pandangan institusi mana pun.
Bukan Perubahan Tanpa Alasan
Perpanjangan masa jeda ini sejalan dengan logika pencegahan konflik kepentingan yang lazim dalam desain kebijakan integritas: semakin lama jarak waktu antara posisi regulator dan posisi baru di sisi yang diregulasi, semakin kecil pula kemungkinan relasi lama — baik berupa pemahaman mendalam atas kasus yang masih berjalan, maupun sekadar kedekatan personal — memengaruhi independensi kerja di posisi baru tersebut. Perubahan dari 2 tahun menjadi 5 tahun dapat dibaca sebagai kalibrasi ulang terhadap risiko ini, khususnya mengingat kompleksitas hubungan antara otoritas pajak, konsultan, dan wajib pajak yang terus berkembang seiring waktu.
Kenapa Jeda Waktu, Bukan Sekadar Pengawasan?
Pertanyaan yang wajar muncul: kalau tujuannya mencegah kolusi, bukankah pengawasan langsung terhadap perilaku konsultan sudah cukup, tanpa perlu membatasi kapan seseorang boleh mulai berpraktik? Di sinilah logika jeda waktu menemukan tempatnya. Risiko yang coba dicegah bukan pelanggaran yang mudah terlihat, melainkan pengaruh personal yang sulit dideteksi — relasi lama, pemahaman mendalam atas kasus yang masih berjalan, atau sekadar kedekatan yang membuat mantan kolega merasa segan menolak permintaan. Jenis risiko seperti ini sulit diatasi lewat pengawasan setelah kejadian; jauh lebih efektif dicegah lewat jarak waktu yang cukup agar pengaruh tersebut mereda dengan sendirinya.
Lebih rinci lagi, setidaknya ada tiga jenis risiko yang coba diputus lewat masa jeda ini. Pertama, risiko konflik kepentingan aktual — mantan pegawai menangani kepentingan wajib pajak yang perkaranya pernah ia tangani langsung semasa bertugas. Kedua, risiko pemanfaatan pengetahuan — penggunaan pemahaman atau informasi yang diperoleh dari posisi sebelumnya, meski tidak menyangkut perkara spesifik yang sama. Ketiga, dan sering kali paling sulit diukur, risiko persepsi publik: meskipun tidak ada pelanggaran nyata yang terjadi, kepercayaan publik terhadap independensi keputusan otoritas pajak dapat tergerus jika perpindahan dari sisi regulator ke sisi yang diregulasi terjadi terlalu cepat. Risiko ketiga inilah yang barangkali paling sulit ditangani lewat pengawasan berbasis perkara semata, karena persoalannya bukan pada ada-tidaknya pelanggaran, melainkan pada terjaga-tidaknya kepercayaan bahwa keputusan dibuat secara independen.
Menariknya, jika ditelusuri, angka 5 tahun ini tampak sejalan dengan satu ketentuan lain dalam sistem perpajakan kita: UU Ketentuan Umum dan Tata Cara Perpajakan mengatur masa daluwarsa penetapan pajak selama 5 tahun sejak terutangnya pajak. Artinya, begitu masa jeda 5 tahun seorang mantan pegawai berakhir, kasus-kasus yang mungkin pernah bersinggungan dengannya semasa aktif bertugas kemungkinan besar sudah melewati batas waktu penetapan. Perlu digarisbawahi, ini adalah interpretasi penulis pribadi — belum ada pernyataan resmi yang secara eksplisit mengonfirmasi keterkaitan ini sebagai dasar pemilihan angka tersebut. Namun jika benar demikian, ini menunjukkan desain kebijakan yang cukup koheren: jeda waktu bukan angka sembarangan, melainkan selaras dengan siklus hukum yang sudah ada dalam sistem perpajakan itu sendiri.
Belajar dari Pendekatan Otoritas Pajak Lain
Perbandingan dengan otoritas pajak negara lain menunjukkan bahwa persoalan hubungan antara regulator dan konsultan setelah seseorang meninggalkan pemerintahan bukanlah isu yang sepenuhnya baru. Namun, setiap negara dapat memilih desain kebijakan yang berbeda untuk menjaga integritas dan mencegah konflik kepentingan.
Di Amerika Serikat, misalnya, aturan federal mengenai pembatasan pascakerja bagi mantan pegawai pemerintah diatur antara lain dalam 18 U.S.C. §207. Pendekatannya tidak berupa satu masa jeda umum yang berlaku untuk seluruh mantan pegawai pemerintah. Sebaliknya, pembatasan dirancang berdasarkan jenis perkara, tingkat keterlibatan mantan pegawai, serta tanggung jawab yang pernah dimilikinya — termasuk larangan permanen untuk perkara tertentu yang pernah diikuti secara pribadi dan substansial oleh pegawai bersangkutan, serta pembatasan pascakerja untuk periode tertentu atas perkara yang berada dalam lingkup tanggung jawab resminya (official responsibility) semasa menjabat, meski tidak ditangani secara langsung.
Perbandingan ini menunjukkan dua pilihan filosofi dalam merancang pembatasan pascakerja. Pendekatan Amerika Serikat cenderung lebih berbasis pada perkara dan keterlibatan individu. Fokusnya bukan semata-mata pada berapa lama seseorang harus menunggu sebelum bekerja di sektor privat, tetapi pada apakah pekerjaan tersebut berkaitan dengan perkara yang pernah ditangani atau berada dalam lingkup tanggung jawabnya sebagai pejabat pemerintah.
Pendekatan semacam ini memiliki kelebihan berupa pembatasan yang lebih terarah. Tidak semua mantan pegawai otomatis menghadapi pembatasan yang sama karena aturan mempertimbangkan riwayat keterlibatan dan tanggung jawab masing-masing. Namun, konsekuensinya adalah kebutuhan akan pencatatan, pengawasan, dan penilaian yang memadai untuk menentukan apakah suatu pekerjaan baru berkaitan dengan perkara yang terkena pembatasan.
Di sisi lain, pendekatan berbasis masa jeda menawarkan mekanisme yang lebih sederhana. Daripada menilai satu per satu hubungan antara mantan pegawai, perkara, dan calon klien, aturan dapat menggunakan periode tertentu sebagai batas yang lebih mudah dipahami dan diterapkan. Konsekuensinya, pembatasan tersebut dapat berlaku pula kepada mereka yang secara faktual mungkin tidak memiliki keterkaitan langsung dengan perkara yang berpotensi menimbulkan konflik kepentingan.
Kesederhanaan yang Punya Harga
Trade-off ini layak diakui secara jujur. Kesederhanaan desain blanket lebih mudah diawasi dan ditegakkan — tidak memerlukan verifikasi rumit soal siapa pernah menangani apa. Namun konsekuensinya ditanggung individu: seseorang yang selama kariernya di Kemenkeu tidak pernah menangani perkara yang secara langsung berkaitan dengan calon aktivitas profesionalnya pun tetap terikat oleh periode lima tahun tersebut, sama seperti mereka yang pernah menanganinya. Ini bukan berarti pendekatan Indonesia salah — hanya saja penting dipahami bahwa setiap desain kebijakan integritas semacam ini membawa trade-off, bukan solusi tanpa biaya.
Penutup
Pada akhirnya, jarak waktu 5 tahun ini bukan pernyataan bahwa setiap mantan pegawai pajak berpotensi curang — ia adalah pengakuan bahwa sistem yang baik dirancang untuk tidak bergantung semata pada niat baik individu, betapa pun besar kepercayaan yang layak diberikan kepada mereka. Efektivitas kebijakan ini baru akan benar-benar teruji seiring waktu, dan sepatutnya dievaluasi ulang beberapa tahun ke depan — apakah 5 tahun benar-benar titik keseimbangan yang tepat, atau memerlukan penyesuaian lebih lanjut seiring pengalaman penerapannya.