Pendahuluan
Transaksi ekonomi tidak selalu melibatkan pembayaran dalam bentuk uang. Dalam praktik bisnis, pertukaran aset, pengalihan hak, pembagian dividen dalam bentuk saham, restrukturisasi perusahaan, serta berbagai transaksi yang melibatkan pihak-pihak yang mempunyai hubungan istimewa dapat berlangsung tanpa arus kas sebagaimana lazimnya transaksi jual beli.
Meskipun tidak selalu melibatkan pembayaran tunai, transaksi-transaksi tersebut dapat memiliki nilai ekonomis dan menimbulkan konsekuensi perpajakan. Dalam keadaan tertentu, penentuan nilai yang objektif dan dapat dipertanggungjawabkan menjadi penting untuk menentukan penghasilan, biaya, dasar pengenaan pajak, atau nilai objek lain yang relevan bagi pemenuhan kewajiban perpajakan.
Dalam konteks tersebut, penilaian untuk tujuan perpajakan memiliki peran strategis. Penilaian tidak sekadar menghasilkan angka yang merepresentasikan nilai suatu aset atau bisnis, tetapi juga menyediakan dasar analitis bagi penerapan ketentuan perpajakan secara konsisten, adil, dan dapat dipertanggungjawabkan.
Kementerian Keuangan telah menerbitkan Peraturan Menteri Keuangan Nomor 79 Tahun 2023 tentang Tata Cara Penilaian untuk Tujuan Perpajakan. Regulasi ini menjadi landasan pelaksanaan penilaian untuk mendukung administrasi perpajakan, termasuk penentuan nilai harta berwujud, harta tidak berwujud, bisnis, serta objek terkait lainnya.
Namun, perkembangan bentuk transaksi ekonomi menimbulkan pertanyaan penting: apakah ruang lingkup objek penilaian yang diatur dalam regulasi tersebut telah cukup mengantisipasi seluruh kebutuhan penentuan nilai yang muncul dalam pelaksanaan ketentuan perpajakan?
Pertanyaan ini bukan dimaksudkan untuk meniadakan arti penting PMK 79 Tahun 2023, melainkan untuk mendorong penyempurnaan agar kerangka penilaian pajak semakin adaptif terhadap kompleksitas transaksi ekonomi.
Ketika Transaksi Nonkas Menimbulkan Kebutuhan Penilaian
Salah satu karakteristik penting dalam transaksi nonkas adalah tidak adanya harga tunai yang secara langsung dapat digunakan sebagai referensi nilai. Dalam transaksi tertentu, nilai ekonomis harus ditentukan melalui pendekatan dan metode yang sesuai dengan karakteristik objek, kondisi transaksi, serta ketentuan perpajakan yang berlaku.
Undang-Undang Pajak Penghasilan telah mengantisipasi berbagai keadaan tersebut. Pasal 10 ayat (2), misalnya, mengatur penggunaan harga pasar dalam transaksi tukar-menukar harta. Pasal 10 ayat (3) mengatur penilaian nilai perolehan atau pengalihan harta dalam keadaan tertentu, termasuk likuidasi, penggabungan, peleburan, pemekaran, pemecahan, atau pengambilalihan usaha.
Sementara itu, Pasal 18 ayat (3) memberikan kewenangan kepada Direktur Jenderal Pajak untuk menentukan kembali besarnya penghasilan dan pengurangan serta menentukan utang sebagai modal bagi wajib pajak yang mempunyai hubungan istimewa, sesuai dengan prinsip kewajaran dan kelaziman usaha.
Ketentuan-ketentuan tersebut menunjukkan bahwa hukum pajak tidak hanya berurusan dengan transaksi yang memiliki harga tunai. Penentuan nilai juga dapat diperlukan dalam transaksi pertukaran, pengalihan aset, restrukturisasi, dan transaksi yang dipengaruhi hubungan istimewa.
Dalam praktiknya, persoalan tidak selalu terletak pada ketiadaan dasar hukum untuk menentukan nilai. Persoalan yang perlu mendapat perhatian adalah apakah seluruh kebutuhan penentuan nilai tersebut telah terhubung dengan ruang lingkup dan mekanisme penilaian yang diatur secara memadai.
Dengan kata lain, perlu dibedakan antara kewajiban menentukan nilai berdasarkan ketentuan perpajakan dan kebutuhan melakukan penilaian melalui mekanisme formal penilaian untuk tujuan perpajakan. Keduanya berkaitan, tetapi tidak selalu identik.
Pasal 5 PMK 79 Tahun 2023 dan Tantangan Kelengkapan Cakupan
Pasal 5 PMK 79 Tahun 2023 merinci sejumlah nilai yang dapat diperoleh melalui penilaian, antara lain nilai imbalan dalam bentuk natura dan/atau kenikmatan, nilai dalam transaksi pengalihan tertentu, harga perolehan atau harga penjualan harta yang dipengaruhi hubungan istimewa, serta nilai dalam transaksi tukar-menukar harta.
Pengaturan tersebut merupakan fondasi penting. Akan tetapi, penggunaan daftar objek atau jenis transaksi yang dirinci secara eksplisit berpotensi menghadapi tantangan ketika muncul bentuk transaksi yang belum disebutkan secara khusus, meskipun transaksi tersebut mempunyai relevansi bagi penentuan kewajiban perpajakan.
Salah satu ilustrasi yang layak dikaji adalah pembagian dividen dalam bentuk saham. Transaksi ini berbeda dari pembagian dividen dalam bentuk uang karena penerima memperoleh saham, bukan arus kas. Dalam keadaan tertentu, penentuan nilai saham tersebut dapat relevan bagi analisis konsekuensi perpajakan.
Meskipun demikian, tidak tepat jika langsung disimpulkan bahwa seluruh pembagian dividen saham wajib dilakukan melalui penilaian formal berdasarkan PMK 79 Tahun 2023. Perlakuan pajaknya perlu terlebih dahulu dianalisis berdasarkan ketentuan substantif yang berlaku, karakteristik transaksi, dan tujuan penentuan nilainya. Perlu pula diperiksa apakah kebutuhan tersebut telah tercakup dalam ketentuan penilaian bisnis atau penyertaan dalam perusahaan yang sudah ada.
Justru dari analisis tersebut muncul persoalan regulasi yang lebih luas. Apabila suatu transaksi memiliki konsekuensi perpajakan yang membutuhkan penentuan nilai, tetapi belum terakomodasi secara memadai dalam rumusan ruang lingkup penilaian, mekanisme apa yang dapat digunakan untuk menjembatani kebutuhan tersebut?
Jika setiap perkembangan transaksi harus selalu diikuti dengan penambahan jenis transaksi secara satu per satu, regulasi berisiko terus tertinggal dari praktik ekonomi yang berkembang. Tantangan ini menjadi alasan untuk mempertimbangkan pendekatan yang melengkapi daftar objek dengan prinsip penilaian yang lebih adaptif.
Hubungan Istimewa Mempertegas Pentingnya Penentuan Nilai
Kebutuhan penilaian menjadi semakin relevan ketika transaksi melibatkan pihak-pihak yang mempunyai hubungan istimewa. Hubungan tersebut dapat memengaruhi syarat, harga, bentuk imbalan, atau struktur transaksi sehingga nilai yang tercatat belum tentu dapat digunakan begitu saja sebagai representasi kewajaran transaksi.
Dalam transaksi jual beli biasa, harga transaksi dapat menjadi titik awal untuk memahami nilai ekonomis. Namun, dalam transaksi afiliasi, penentuan kewajaran dapat memerlukan analisis tambahan berdasarkan prinsip kewajaran dan kelaziman usaha.
Persoalan menjadi lebih kompleks ketika transaksi tidak menggunakan pembayaran tunai. Misalnya, pihak-pihak yang mempunyai hubungan istimewa melakukan pertukaran aset, mengalihkan hak tertentu, atau menyusun transaksi restrukturisasi dengan imbalan berupa saham atau bentuk manfaat ekonomis lainnya.
Dalam keadaan demikian, analisis kewajaran transaksi dan penilaian atas objek yang relevan perlu ditempatkan secara tepat. Analisis transfer pricing bertujuan menguji kewajaran transaksi berdasarkan ketentuan yang berlaku, sedangkan penilaian berfokus pada penentuan nilai objek sesuai dengan tujuan dan ruang lingkup penugasannya. Keduanya dapat saling mendukung, tetapi tidak dapat dianggap sebagai proses yang sepenuhnya sama.
Oleh karena itu, penyempurnaan PMK 79 Tahun 2023 perlu mempertimbangkan hubungan antara berbagai ketentuan perpajakan yang memerlukan penentuan nilai dan mekanisme penilaian yang tersedia. Tujuannya bukan menjadikan setiap transaksi afiliasi sebagai objek penilaian formal, melainkan memastikan bahwa kebutuhan penentuan nilai yang memang memerlukan penilaian dapat ditangani dengan dasar dan prosedur yang jelas.
Dari Pendekatan Daftar Menuju Kerangka yang Adaptif
Daftar objek penilaian tetap diperlukan. Daftar tersebut memberikan batas operasional, membantu pelaksanaan tugas, serta memberikan kepastian mengenai jenis penilaian yang dapat dilakukan. Namun, daftar yang terperinci akan memiliki keterbatasan apabila tidak dilengkapi mekanisme untuk menghadapi objek atau transaksi yang belum diatur secara eksplisit.
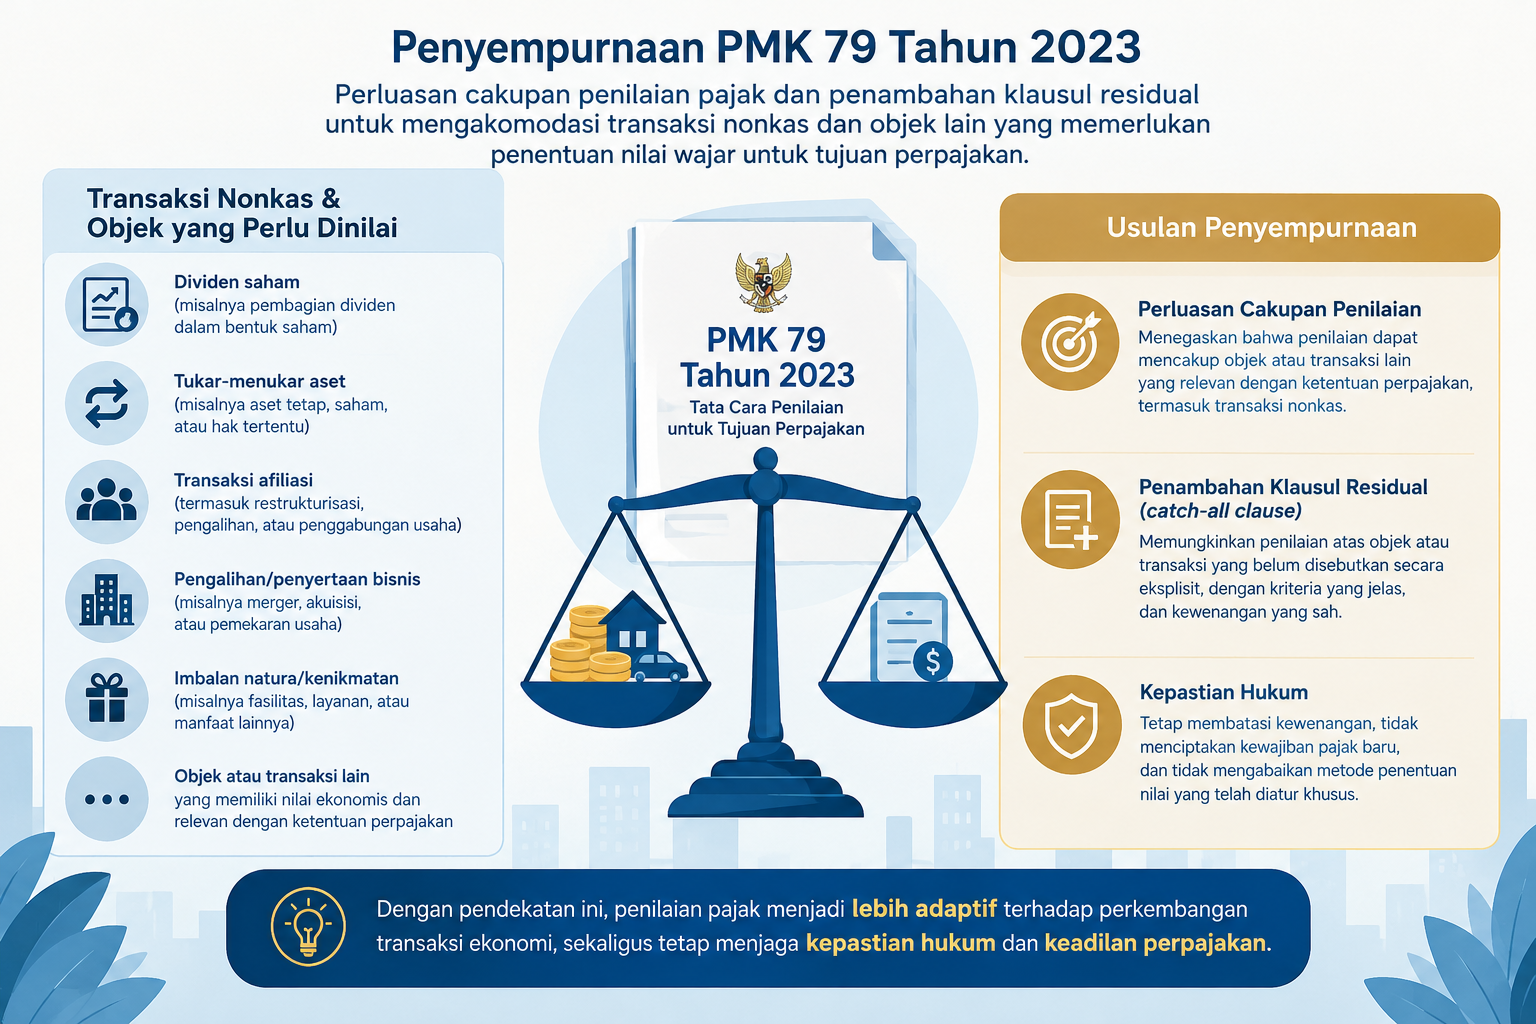
Karena itu, penyempurnaan regulasi dapat diarahkan pada kombinasi dua pendekatan: daftar objek penilaian yang spesifik dan ketentuan residual yang dibatasi oleh kriteria objektif.
Ketentuan residual atau catch-all clause merupakan rumusan yang memungkinkan suatu regulasi menjangkau objek atau keadaan lain yang belum dirinci, sepanjang memenuhi persyaratan tertentu. Dalam konteks penilaian pajak, ketentuan tersebut tidak boleh dimaknai sebagai kewenangan tanpa batas untuk menilai setiap transaksi.
Sebaliknya, ketentuan residual perlu dirancang untuk mengakomodasi objek atau transaksi yang nilai ekonomisnya relevan bagi pelaksanaan ketentuan perpajakan, ketika penentuan nilainya memang membutuhkan penilaian dan dilakukan berdasarkan kewenangan yang sah.
Pendekatan ini memungkinkan regulasi tetap mempunyai batas yang jelas sekaligus memberikan ruang untuk menghadapi variasi transaksi ekonomi yang tidak seluruhnya dapat diprediksi ketika suatu peraturan disusun.
Usulan Penyempurnaan PMK 79 Tahun 2023
Penyempurnaan PMK 79 Tahun 2023 dapat dipertimbangkan melalui tiga arah kebijakan.
Pertama, memperjelas cakupan penilaian untuk tujuan perpajakan.
Definisi dan ruang lingkup penilaian perlu menegaskan bahwa penentuan nilai dapat berkaitan dengan objek atau transaksi yang memiliki relevansi langsung terhadap penerapan ketentuan perpajakan, termasuk transaksi yang tidak melibatkan pembayaran tunai. Penegasan ini harus tetap membedakan antara penentuan nilai suatu objek dan penentuan perlakuan pajak atas transaksi tersebut.
Kedua, menambahkan ketentuan residual pada pengaturan ruang lingkup objek penilaian.
Ketentuan ini dapat mengatur bahwa penilaian dapat dilakukan terhadap objek atau transaksi lain yang belum disebutkan secara eksplisit, sepanjang penentuan nilainya diperlukan untuk melaksanakan ketentuan perpajakan, memenuhi kriteria kebutuhan penilaian yang terukur, dan berada dalam kewenangan yang sah.
Ketiga, memperjelas kriteria dan batas pelaksanaan penilaian.
Ketentuan residual perlu dilengkapi dengan kriteria yang menjelaskan kapan penilaian formal diperlukan, bagaimana hubungannya dengan metode penentuan nilai yang telah ditetapkan oleh peraturan khusus, serta bagaimana mencegah tumpang tindih dengan mekanisme lain yang sudah tersedia.
Sebagai bahan awal pembahasan regulasi, ketentuan residual tersebut dapat dirumuskan sebagai berikut:
“Penilaian untuk tujuan perpajakan dapat dilakukan terhadap objek atau transaksi lain yang belum diatur secara eksplisit dalam ketentuan mengenai ruang lingkup objek penilaian, sepanjang penentuan nilainya diperlukan untuk melaksanakan ketentuan peraturan perundang-undangan di bidang perpajakan, memenuhi kriteria kebutuhan penilaian yang ditetapkan, dan dilakukan berdasarkan kewenangan yang sah.”
Rumusan tersebut masih memerlukan harmonisasi dengan ketentuan yang lebih tinggi, struktur PMK 79 Tahun 2023, dan peraturan perpajakan sektoral yang terkait. Namun, secara konseptual, ketentuan itu dapat menjadi titik awal untuk membangun kerangka penilaian yang tidak semata-mata bergantung pada pencantuman jenis transaksi secara satu per satu.
Menjaga Kepastian Hukum dan Batas Kewenangan
Perluasan cakupan penilaian harus berjalan seiring dengan perlindungan kepastian hukum. Ketentuan residual tidak boleh menjadi dasar untuk memperluas objek pajak, menciptakan kewajiban pajak baru, atau mengabaikan metode penentuan nilai yang telah ditetapkan secara khusus oleh peraturan perundang-undangan.
Penilaian juga tidak selalu diperlukan apabila nilai transaksi sudah dapat ditentukan secara memadai melalui bukti transaksi yang andal atau metode yang secara khusus telah diatur. Dalam transaksi tertentu, pendekatan transfer pricing atau mekanisme administratif lainnya mungkin lebih sesuai daripada penilaian formal.
Karena itu, kriteria kebutuhan penilaian, kompetensi penilai, standar yang digunakan, dokumentasi, dan hubungan antara hasil penilaian dengan proses administrasi perpajakan perlu diperhatikan dalam penyempurnaan regulasi.
Dengan batasan tersebut, ketentuan residual tidak akan menghilangkan kepastian hukum. Sebaliknya, ketentuan ini dapat membantu memperjelas kapan penilaian diperlukan dan bagaimana kewenangan tersebut dijalankan secara konsisten.
Penutup
Perkembangan transaksi ekonomi menuntut kerangka penilaian pajak yang mampu menyesuaikan diri tanpa kehilangan kepastian hukum. PMK 79 Tahun 2023 telah menyediakan landasan penting bagi pelaksanaan penilaian untuk tujuan perpajakan. Namun, kelengkapan cakupan objek penilaian tetap perlu dievaluasi seiring berkembangnya bentuk transaksi, khususnya transaksi nonkas dan transaksi yang dipengaruhi hubungan istimewa.
Penyempurnaan regulasi tidak harus dilakukan dengan meninggalkan daftar objek yang telah ada. Daftar tersebut tetap diperlukan sebagai pedoman operasional. Yang perlu dipertimbangkan adalah melengkapinya dengan ketentuan residual yang terukur, sehingga objek atau transaksi lain yang benar-benar memerlukan penilaian tidak terabaikan hanya karena belum disebutkan secara eksplisit.
Pada akhirnya, penilaian pajak perlu dipahami bukan semata-mata sebagai kegiatan menentukan nilai atas objek yang telah tercantum dalam daftar, melainkan sebagai instrumen profesional untuk mendukung penerapan ketentuan perpajakan secara objektif, konsisten, dan dapat dipertanggungjawabkan.
Dengan menggabungkan daftar objek yang jelas dan mekanisme residual yang terukur, penyempurnaan PMK 79 Tahun 2023 berpotensi memperkuat kepastian hukum sekaligus meningkatkan kemampuan administrasi perpajakan dalam menghadapi kompleksitas transaksi ekonomi yang terus berkembang.