Sebungkus Pembalut, Sehelai Struk
Sabtu sore, Rani (tokoh rekaan) mampir ke minimarket dekat kosnya dan membayar Rp11.100 untuk sebungkus pembalut. Malamnya, linimasa media sosialnya penuh dengan satu pertanyaan: kenapa pembalut kena pajak?
Pertanyaan itu ramai pada akhir Oktober 2026. Perlu diluruskan, ini bukan pajak baru. Pungutan tersebut sesuai aturan dan bukan berarti pembalut dianggap barang mewah (Republika, 2026). DJP menjelaskan bahwa pembalut adalah BKP yang dikenai PPN tarif 12% dengan dasar pengenaan pajak nilai lain 11/12 dari harga jual, sehingga beban efektifnya 11% (Katadata, 2026). DJP juga menegaskan bahwa ini bukan pajak khusus perempuan atau menstruasi, melainkan bagian dari pajak atas konsumsi (Kompas.com, 2026a).
Penjelasan itu benar secara teknis, tetapi publik belum puas. YLKI menilai PPN pembalut berpotensi memperlebar ketimpangan karena perempuan berpenghasilan rendah lebih terbebani (Kompas.com, 2026b). Ketua DPR meminta pemerintah mengevaluasi kebijakan ini, dan DJP menanggapi bahwa pembebasan PPN perlu kajian komprehensif (Kontan, 2026).
Kegelisahan ini punya dasar. Poling UNICEF Indonesia menunjukkan satu dari lima anak perempuan kesulitan mengakses atau membeli pembalut (UNICEF Indonesia, t.t.), dan satu dari enam pernah tidak masuk sekolah sehari atau lebih saat menstruasi (Kemenkes, 2017). Pakistan bahkan menurunkan PPN pembalut dari 18% menjadi 0% mulai tahun fiskal 2026/2027 (DDTCNews, 2026). Maka pertanyaannya bergeser: jika pembalut dibebaskan dari PPN sebagai BKP strategis, apa yang sebenarnya terjadi?
Apa Itu BKP Strategis?
Pasal 16B UU PPN menyediakan dua jalur agar barang tertentu tidak dikenai PPN: dibebaskan dan tidak dipungut (UU Nomor 8 Tahun 1983 s.t.d.t.d. UU Nomor 7 Tahun 2021). Barang strategis tetap berstatus BKP, tetapi karena pertimbangan pemerintah diberi perlakuan khusus saat diserahkan (DDTCNews, t.t.). Skema tidak dipungut, misalnya, pernah dipakai untuk anode slime dan emas granula (PP Nomor 70 Tahun 2021).
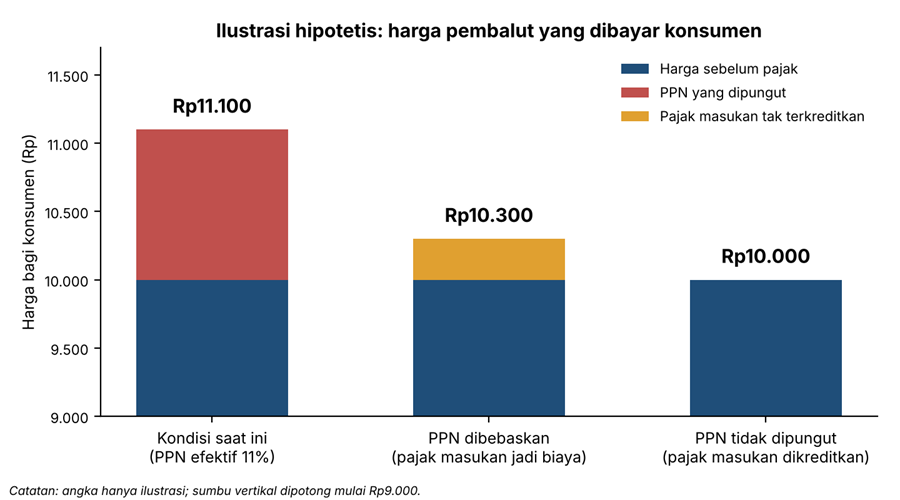
Bedanya terletak pada pajak masukan, yaitu PPN yang dibayar produsen saat membeli bahan baku dan mesin. Pada skema tidak dipungut, pajak masukan dapat dikreditkan. Pada skema dibebaskan, pajak masukan tidak dapat dikreditkan sehingga menjadi biaya dan masuk ke unsur harga jual (Ortax, 2023). Kembali ke struk Rani, dengan angka ilustrasi:
| Skenario | Harga di kasir (ilustrasi) | Nasib pajak masukan produsen |
| PPN berlaku seperti sekarang | Rp11.100 | Dikreditkan; PPN 11% dibayar konsumen |
| PPN dibebaskan | Rp10.300 | Tidak dapat dikreditkan, sehingga menjadi biaya dan masuk ke harga |
| PPN tidak dipungut | Rp10.000 | Tetap dapat dikreditkan |
Catatan: harga sebelum pajak diasumsikan Rp10.000 dan pajak masukan tak terkreditkan Rp300. Keduanya hanya ilustrasi.
Manfaat yang Nyata
Sebelum membahas jebakannya, manfaatnya perlu diakui. Beban belanja rumah tangga berkurang, terutama bagi keluarga berpenghasilan rendah. Kebijakan ini juga menjadi sinyal keberpihakan negara pada kesehatan perempuan dan sejalan dengan upaya manajemen kebersihan menstruasi (Kemenkes, 2017).
Alasan “strategis” pun punya pijakan teori. PPN dirancang netral terhadap jenis barang, dan kekuatannya terletak pada kesederhanaan serta basis yang luas. Namun pajak konsumsi cenderung regresif, artinya porsinya terhadap penghasilan lebih besar bagi rumah tangga berpenghasilan rendah. PPN Rp5.000 atas pembalut, misalnya, terasa jauh lebih berat bagi pekerja bergaji Rp3 juta daripada bagi yang bergaji Rp30 juta. Karena kebutuhan ini tidak dapat ditunda, strategisnya terletak pada dampaknya bagi kesehatan, pendidikan, dan partisipasi perempuan, bukan pada nilai ekonominya.
Empat Salah Kaprah tentang “Bebas PPN”
Pertama, bebas PPN berarti harga turun 11%. Pada ilustrasi di atas, Rani hanya menghemat Rp800 dari Rp11.100 (sekitar 7%), bukan Rp1.100, karena pajak masukan produsen tidak lagi dapat dikreditkan. Hanya skema tidak dipungut yang membawa harga ke Rp10.000.
Kedua, penghematan pasti sampai ke konsumen. Pajak turun tidak otomatis membuat harga turun. Perlu pemantauan harga dan persaingan usaha yang sehat agar manfaatnya tidak berhenti di tengah rantai pasok.
Ketiga, pembebasan pasti tepat sasaran dan tanpa biaya. Skema tidak dipungut memberi dampak harga terbesar, tetapi juga belanja perpajakan terbesar karena pajak masukan tetap dikreditkan. Pembebasan juga dinikmati semua konsumen, termasuk kelompok mampu, sehingga instrumen non-pajak seperti penyediaan pembalut di sekolah dan puskesmas layak dikaji sebagai pelengkap.
Keempat, pajak satu-satunya penghalang. Masalah menstruasi mencakup edukasi, sanitasi, dan daya beli (Kemenkes, 2017). Menghapus PPN tanpa menyentuh yang lain hanya menyelesaikan sebagian cerita.
Dua Cerita yang Bertabrakan di Ruang Publik
Entman (1993) menjelaskan framing sebagai cara memilih sebagian aspek realitas dan membuatnya lebih menonjol. Di ruang publik, dua cerita bersaing. Versi DJP: PPN pembalut adalah pajak konsumsi yang netral. Versi warganet: negara memajaki kebutuhan biologis perempuan. Cerita kedua menang secara emosional karena dekat dengan pengalaman sehari-hari. Menurut teori agenda setting (McCombs & Shaw, 1972), isu yang ramai di media menaikkan prioritas persepsi publik, dan itu tampak dari respons DPR dalam hitungan hari.
Penjelasan satu arah seperti “bukan pajak khusus perempuan” akurat, tetapi berisiko dibaca defensif. Grunig dan Hunt (1984) menawarkan model komunikasi dua arah simetris: organisasi dan publik saling mendengar lalu menyesuaikan diri lewat dialog. Jika pembalut kelak dibebaskan, komunikasinya pun harus jujur. Menjanjikan harga turun 11% padahal mekanisme pajak masukan membatasinya hanya akan melahirkan kekecewaan baru dan menggerus kepercayaan.
Jadi, Apa yang Sebaiknya Dilakukan?
- Kaji skema berbasis data. Bandingkan skema dibebaskan, tidak dipungut, dan alternatif non-pajak dengan menghitung belanja perpajakan dan dampak harga, serta libatkan Kemenkeu, Kemenkes, KemenPPPA, industri, YLKI, dan Komnas Perempuan.
- Pantau harga. Jika dibebaskan, bangun mekanisme pemantauan penerusan manfaat bersama instansi terkait.
- Komunikasikan dua arah. Sajikan penjelasan sederhana, misalnya infografik seperti kisah Rani, di media sosial, sekolah, dan komunitas perempuan, dengan penyuluh pajak sebagai agen edukasi yang juga menyerap aspirasi.
- Padukan dengan kebijakan lain. Sertakan edukasi kebersihan menstruasi dan akses pembalut di sekolah.
Kalau suatu hari Rani membayar lebih sedikit di kasir, yang terpenting bukan hanya angkanya, melainkan ia tahu mengapa harganya berubah. Pembebasan PPN bisa menjadi simbol keberpihakan, tetapi hanya efektif jika dirancang cermat dan dikomunikasikan jujur. Pajak yang baik tidak hanya benar secara teknis, tetapi juga dipahami dan dirasa adil.
Daftar Pustaka
DDTCNews. (2026, 15 Juni). Negara ini hapus PPN pembalut wanita.
DDTCNews. (t.t.). Perbedaan PPN dibebaskan dan PPN tidak dipungut. Kamus Pajak.
Entman, R. M. (1993). Framing: Toward clarification of a fractured paradigm. Journal of Communication, 43(4), 51–58.
Grunig, J. E., & Hunt, T. (1984). Managing Public Relations. New York: Holt, Rinehart and Winston.
Katadata. (2026, 29 Oktober). Penjelasan DJP soal pembalut kena PPN efektif 11%.
Kementerian Kesehatan RI. (2017, 26 Mei). Manajemen kebersihan menstruasi perlu dipahami.
Kompas.com. (2026a, 30 Oktober). DJP soal PPN pembalut: Bukan pajak khusus perempuan, tetapi pajak konsumsi.
Kompas.com. (2026b, 30 Oktober). Pembalut dipajaki, YLKI: Bisa lebarkan ketimpangan ekonomi.
Kontan. (2026, 5 November). Ketua DPR minta PPN pembalut dihapus, ini respon Ditjen Pajak.
McCombs, M. E., & Shaw, D. L. (1972). The agenda-setting function of mass media. Public Opinion Quarterly, 36(2), 176–187.
Ortax. (2023, 4 Agustus). Mengenal fasilitas PPN dibebaskan.
Peraturan Pemerintah Nomor 70 Tahun 2021 tentang Penyerahan Barang Kena Pajak Tertentu yang Bersifat Strategis yang Tidak Dipungut Pajak Pertambahan Nilai.
Republika. (2026, 29 Oktober). Pajak pembalut didesak untuk dinolkan.
UNICEF Indonesia. (t.t.). 1 dari 9 perempuan Indonesia menikah saat usia anak.
Undang-Undang Nomor 8 Tahun 1983 tentang PPN dan PPnBM, sebagaimana telah beberapa kali diubah, terakhir dengan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.