Pernah menunda menyelesaikan utang pajak karena khawatir jumlah sanksi administrasi semakin membebani keuangan? Atau sudah berniat melunasi kewajiban, tetapi masih mencari waktu yang tepat agar kondisi keuangan tetap terjaga? Kini, ada kesempatan yang dapat dimanfaatkan oleh wajib pajak.
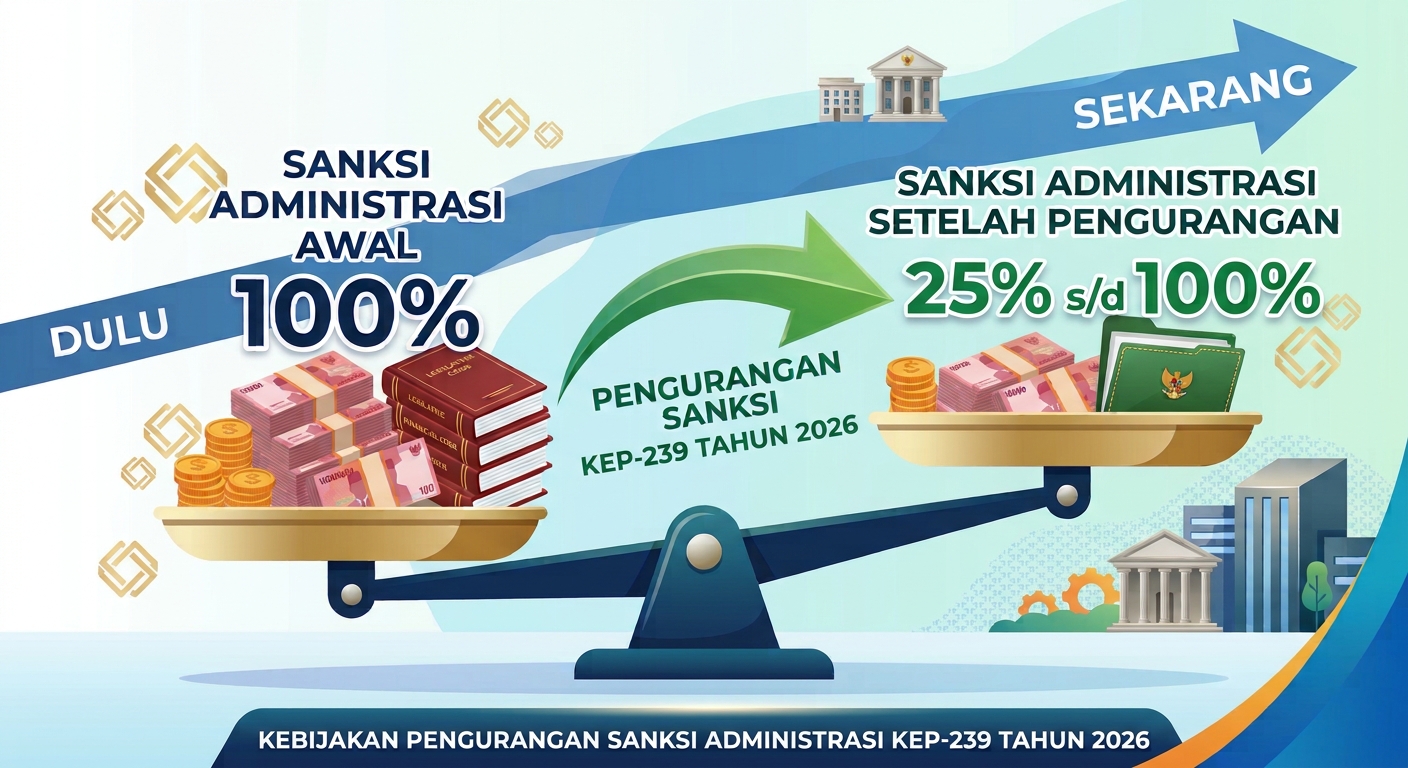
Direktorat Jenderal Pajak (DJP) mengeluarkan kebijakan Pengurangan atau Penghapusan Sanksi Administratif (PSA) melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Kebijakan ini memberikan kesempatan kepada wajib pajak untuk menyelesaikan kewajiban perpajakan dengan beban sanksi yang lebih ringan.
Menariknya, besaran pengurangan sanksi diberikan secara bertahap berdasarkan waktu pemenuhan kewajiban. Semakin cepat wajib pajak menyelesaikan persyaratan yang ditentukan, semakin besar pula pengurangan sanksi yang berpeluang diperoleh. Bahkan, untuk kategori tertentu, pengurangan dapat mencapai 100 persen.
Kebijakan ini bukan sekadar memberikan keringanan. Lebih dari itu, pemerintah ingin membangun kepatuhan sukarela, memberikan kepastian hukum, serta mendorong wajib pajak agar tidak terus menunda penyelesaian kewajiban perpajakannya.
Bukan Pemutihan Pajak
Hal penting yang perlu dipahami adalah kebijakan PSA bukan program pemutihan pajak. Wajib pajak tetap berkewajiban membayar pokok pajak yang terutang. Fasilitas yang diberikan DJP adalah pengurangan atau penghapusan sanksi administratif sesuai dengan persyaratan dan jenis sanksi yang diatur.
Kebijakan ini juga didukung oleh Peraturan Menteri Keuangan Nomor 71 Tahun 2026 yang merupakan perubahan atas PMK Nomor 118 Tahun 2024. Salah satu penyempurnaannya adalah mekanisme pengalokasian pembayaran utang pajak.
Jika sebelumnya pembayaran diperhitungkan secara proporsional antara pokok utang pajak dan sanksi administratif, kini pembayaran terlebih dahulu diperhitungkan untuk melunasi pokok utang pajak.
Dengan demikian, wajib pajak memiliki kesempatan lebih besar untuk menyelesaikan pokok kewajibannya dan memanfaatkan fasilitas pengurangan sanksi berdasarkan ketentuan yang berlaku.
Perubahan ini menjadi penting, terutama bagi wajib pajak yang memiliki keterbatasan arus kas. Pembayaran yang dilakukan dapat lebih terarah untuk mengurangi pokok utang pajak, sementara sanksi administratif yang belum dibayar dapat diajukan pengurangan atau penghapusan sepanjang memenuhi ketentuan.
Semakin Cepat Bayar, Semakin Besar Pengurangan
Salah satu daya tarik utama kebijakan ini adalah adanya skema pengurangan sanksi secara bertahap. Untuk beberapa jenis sanksi, pengurangan diberikan berdasarkan periode pelunasan atau penyampaian SPT, yaitu:
| Periode pemenuhan kewajiban | Pengurangan sanksi |
| 8 Oktober–31 Desember 2026 | 100% |
| 1 Januari–31 Maret 2027 | 50% |
| 1 April–30 Juni 2027 | 25% |
Artinya, wajib pajak yang memenuhi persyaratan pada periode pertama berpeluang memperoleh penghapusan seluruh sanksi administratif yang termasuk dalam cakupan kebijakan. Jika baru menyelesaikannya pada periode berikutnya, besaran pengurangan menjadi lebih kecil.
Sebagai contoh, seorang wajib pajak memiliki pokok utang pajak sebesar Rp50 juta dan sanksi administratif sebesar Rp10 juta. Apabila jenis sanksinya termasuk kategori yang memperoleh pengurangan 100% dan seluruh persyaratan dipenuhi, wajib pajak cukup melunasi pokok pajak sebesar Rp50 juta. Sanksi administratif sebesar Rp10 juta dapat dihapuskan.
Namun, apabila kewajiban tersebut baru diselesaikan pada periode pengurangan 50%, maka sanksi yang dikurangi hanya sebesar Rp5 juta. Dengan demikian, wajib pajak masih harus menyelesaikan sisa sanksi sebesar Rp5 juta, di samping pokok pajaknya.
Perlu diingat, skema tersebut berlaku untuk kategori yang memang menggunakan tahapan periode tersebut. KEP-239/PJ/2026 juga mengatur kategori dengan mekanisme dan persyaratan khusus, sehingga wajib pajak perlu mencermati jenis sanksi yang dimiliki sebelum mengajukan permohonan.
Jenis Sanksi yang Mendapatkan Fasilitas
Lalu, siapa saja yang dapat memanfaatkan kebijakan ini? Ruang lingkupnya cukup luas, mulai dari wajib pajak yang terlambat melaporkan SPT hingga wajib pajak yang memiliki utang pajak berdasarkan surat ketetapan pajak.
Dalam kelompok pengawasan dan basis data perpajakan, fasilitas ini antara lain mencakup sanksi denda keterlambatan pelaporan SPT, bunga akibat pembetulan SPT yang menyebabkan kurang bayar, serta bunga keterlambatan pembayaran atau penyetoran pajak.
Bagi wajib pajak yang belum menyampaikan SPT Tahunan Tahun Pajak 2025 dan sebelumnya, atau SPT Masa sampai dengan Masa Pajak September 2026, terdapat kesempatan untuk menyampaikan SPT secara sukarela. Sepanjang memenuhi persyaratan, termasuk status kurang bayar, pengurangan sanksi dapat mencapai 100% apabila disampaikan pada periode 8 Oktober sampai dengan 31 Desember 2026.
Fasilitas juga mencakup sejumlah sanksi dalam proses pemeriksaan dan penagihan. Di antaranya bunga hasil pemeriksaan, sanksi kenaikan dalam surat ketetapan pajak, bunga keterlambatan pembayaran ketetapan pajak, serta denda administratif Pajak Bumi dan Bangunan (PBB).
Untuk beberapa jenis sanksi tertentu, pengurangan bahkan dapat mencapai 90% atau 75% dengan mekanisme pembayaran sebagian sanksi administratif. Misalnya, wajib pajak cukup membayar 10% dari sanksi untuk memperoleh pengurangan 90% sesuai periode dan persyaratan yang ditentukan.
Dengan demikian, fasilitas PSA tidak hanya ditujukan kepada wajib pajak yang masih memiliki pokok utang pajak. Wajib pajak yang pokok pajaknya sudah dilunasi sebelum 8 Oktober 2026 pun dapat memperoleh fasilitas untuk jenis sanksi tertentu.
Syarat dan Batas Waktunya
Meskipun memberikan kemudahan, fasilitas ini tidak diberikan secara otomatis. Wajib pajak harus mengajukan permohonan pengurangan atau penghapusan sanksi administratif kepada DJP dan memenuhi persyaratan sesuai kelompok kasusnya.
Beberapa persyaratan umum yang perlu diperhatikan antara lain:
Pertama, tidak sedang mengajukan gugatan atau upaya hukum lainnya, atau telah mencabut gugatan maupun upaya hukum yang sebelumnya diajukan;
Kedua, menyampaikan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan wajib pajak;
Ketiga, sanksi administratif yang dimohonkan pengurangan atau penghapusannya belum dibayar atau belum dilunasi;
Keempat, memenuhi persyaratan khusus sesuai jenis sanksi dan kategori yang diatur dalam keputusan tersebut.
Selain itu, terdapat batas waktu pengajuan permohonan yang harus diperhatikan. Permohonan PSA berdasarkan kebijakan ini paling lambat diajukan pada 1 Oktober 2028. Namun, batas waktu tersebut bukan berarti wajib pajak dapat menunda pelunasan atau pelaporan sampai tanggal tersebut. Setiap kategori tetap memiliki tenggat pemenuhan kewajiban masing-masing.
Momentum Memperbaiki Kepatuhan
Kebijakan ini sebaiknya dipandang sebagai kesempatan untuk menata kembali administrasi perpajakan. Wajib pajak dapat mulai memeriksa kewajiban yang belum diselesaikan, mengidentifikasi jenis sanksi yang dimiliki, serta memastikan apakah kewajibannya termasuk dalam cakupan KEP-239/PJ/2026.
Wajib pajak dapat berkonsultasi dengan petugas pajak di Kantor Pelayanan Pajak (KPP) terdaftar. Informasi mengenai jenis sanksi, periode pengurangan, dan persyaratan juga dapat diakses melalui laman resmi DJP pada menu Pengurangan Sanksi Administratif.
Kebijakan ini menunjukkan bahwa kepatuhan perpajakan bukan semata-mata tentang kewajiban membayar, tetapi juga tentang membangun hubungan yang saling memberikan kepastian antara negara dan masyarakat. Pemerintah memberikan ruang keringanan, sementara wajib pajak menunjukkan itikad baik dengan menyelesaikan kewajiban pokoknya.
Jangan menunggu hingga kesempatan semakin sempit. Periksa kewajiban pajak, pahami fasilitas yang tersedia, dan manfaatkan periode pengurangan secara tepat. Sebab, dalam kebijakan ini, semakin cepat kewajiban diselesaikan, semakin besar pula kesempatan memperoleh pengurangan sanksi.