Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 yang menjadi dasar hukum Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) resmi berlaku sejak 20 Juli 2026. Kebijakan pajak digital ini menjadi dasar hukum pemungutan PPh atas transaksi lintas batas, namun masih belum banyak diketahui publik.
Implementasinya sendiri berjalan bertahap, dimulai dari bank-bank BUMN, dengan bank lain menyusul kemudian. Namanya terdengar teknis, tapi implikasinya sederhana: jika Anda membeli barang atau jasa digital dari penyedia luar negeri yang tidak memungut PPN dari Anda, bank yang Anda pakai untuk membayar, bisa ambil bagian dalam memastikan pajaknya terpungut.
Pertanyaan yang wajar muncul: kenapa tiba-tiba bank yang terlibat, bukan otoritas pajak langsung ke penyedia layanan digital tersebut? Jawabannya ada pada apa yang selama ini menjadi celah dalam sistem pemungutan pajak digital Indonesia.
Tulisan ini merupakan pandangan pribadi penulis dan tidak dimaksudkan untuk mewakili pandangan institusi mana pun.
Celah yang Coba Ditutup
Sejak 2020, Indonesia sudah memungut PPN atas transaksi digital luar negeri lewat skema PPN PMSE (Perdagangan Melalui Sistem Elektronik), dengan menunjuk platform besar seperti Netflix, Spotify, Google, dan lainnya sebagai pemungut resmi begitu mereka memenuhi ambang batas transaksi dan trafik pengguna tertentu. Skema ini telah mengumpulkan penerimaan yang signifikan: hingga 31 Agustus 2026, PPN PMSE menyumbang Rp44,05 triliun dari total Rp57,23 triliun penerimaan pajak sektor ekonomi digital.
Namun, angka sebesar itu belum menjangkau seluruh potensi yang ada. Nilai ekonomi digital Indonesia sendiri diproyeksikan mencapai US$99 miliar dalam bentuk Gross Merchandise Value (GMV) pada 2025 (menurut laporan e-Conomy SEA 2025), dan tidak semua penyedia layanan digital luar negeri, terutama yang berskala lebih kecil, memenuhi ambang batas untuk ditunjuk sebagai pemungut PMSE resmi. Transaksi dari penyedia digital berskala kecil inilah yang selama ini belum terjangkau mekanisme pemungutan sebelumnya, dan celah inilah yang coba ditutup SPP-TDLN. Ketentuan ini eksplisit tertuang dalam Peraturan Menteri Keuangan Nomor 49 Tahun 2026 Pasal 5 ayat (1), yang menegaskan skema ini berlaku untuk transaksi yang pemungutan PPN-nya dilakukan "selain" oleh pelaku usaha PMSE yang telah ditunjuk. Dengan kata lain, SPP-TDLN memang dirancang sebagai pelengkap, bukan pengganti mekanisme yang sudah ada.
Bukan Pemungut Baru, tapi Jalur Baru
Di sinilah letak kesalahpahaman yang perlu diluruskan. SPP-TDLN melibatkan beberapa pihak dengan peran berbeda. Penyelenggara sistemnya adalah PT Jalin Pembayaran Nusantara, anak usaha BUMN di bidang teknologi layanan keuangan, ditunjuk lewat Peraturan Presiden Nomor 68 Tahun 2025. Namun, Jalin sendiri secara terbuka menegaskan bahwa perannya bukan sebagai pemungut pajak, melainkan sebatas membangun dan mengelola sistem teknologi yang menghubungkan proses konfirmasi status pajak dengan ekosistem pembayaran.
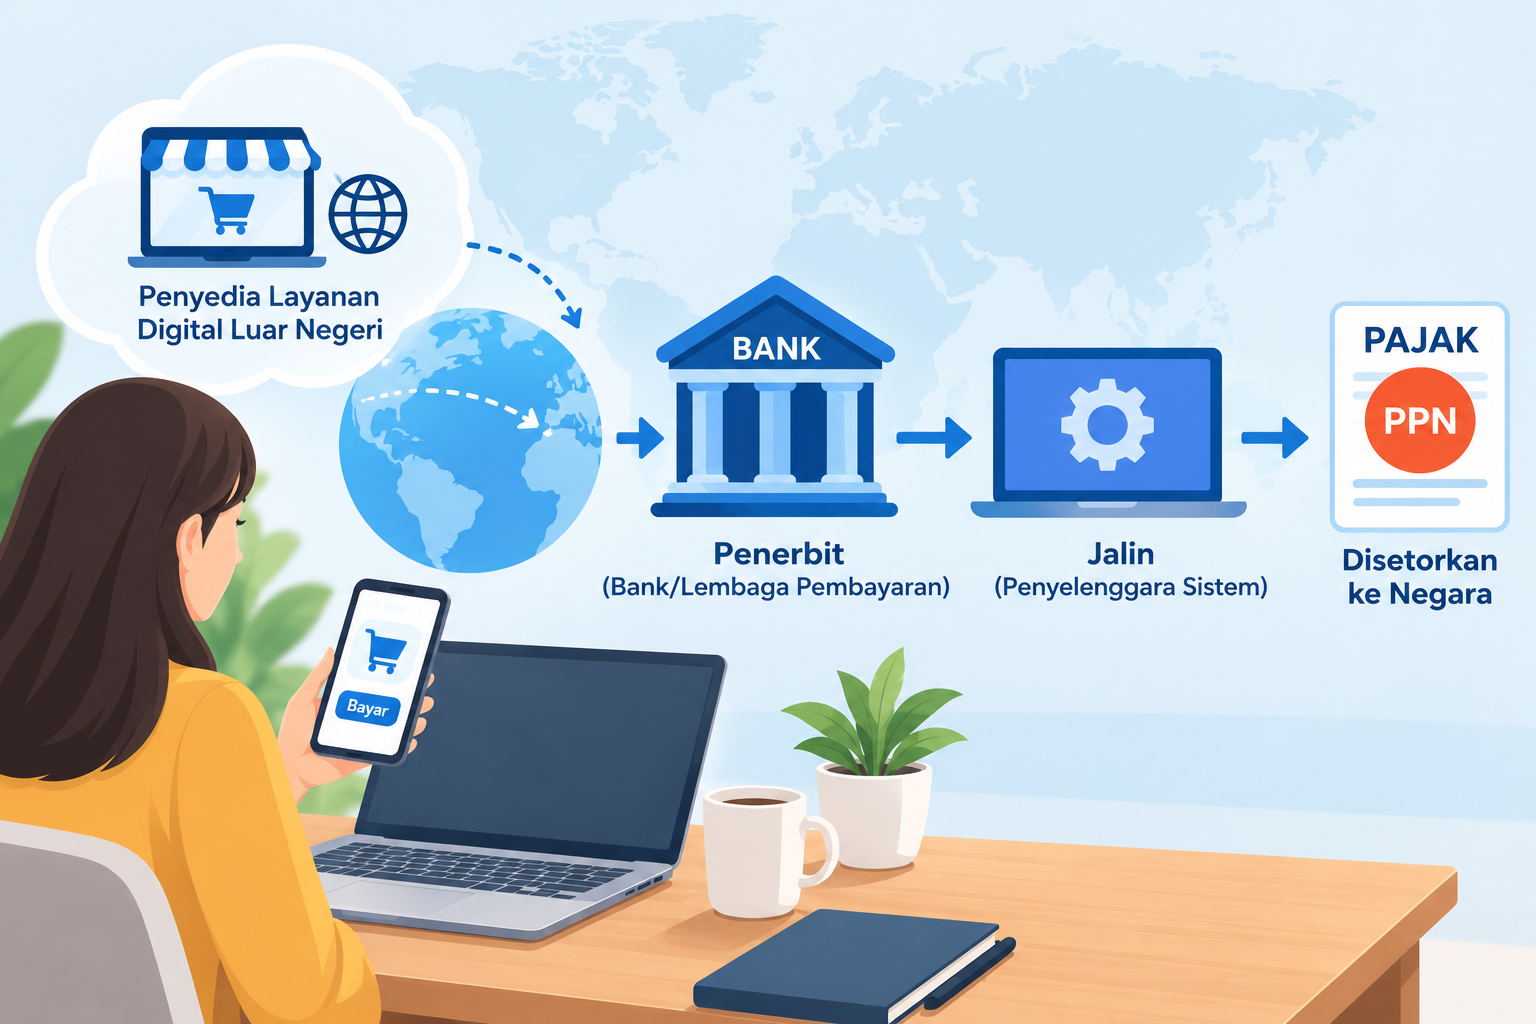
Yang benar-benar memungut dan menyetorkan PPN adalah bank atau lembaga pembayaran, dalam PMK 49/2026 disebut "Penerbit", yang setelah ditunjuk oleh Menteri Keuangan (lewat pendelegasian ke Direktur Jenderal Pajak) resmi berstatus sebagai "Pihak Lain" sesuai kewenangan Pasal 32A UU Ketentuan Umum dan Tata Cara Perpajakan. Implementasi awal dimulai dari bank-bank milik negara (Himbara), dengan rencana perluasan bertahap ke bank-bank lain. Mekanismenya: saat Anda membayar transaksi digital luar negeri, Penerbit meneruskan data transaksi ke Jalin untuk memperoleh konfirmasi status pajaknya. Begitu Jalin mengonfirmasi transaksi tersebut dikenai PPN, Pihak Lain wajib memungutnya sebesar 11/111 dari nilai pembayaran yang sudah termasuk PPN.
Desain semacam ini memiliki keunggulan yang jelas: alih-alih membangun mekanisme pemungutan yang sama sekali baru untuk menjangkau ribuan merchant digital kecil di seluruh dunia, sesuatu yang mustahil dilakukan satu per satu, pemerintah cukup menumpang pada infrastruktur pembayaran yang sudah mapan dan dipakai jutaan orang Indonesia setiap hari. Perlu dicatat, "penerbit" dalam skema ini tidak eksklusif berarti bank. Definisinya mencakup lembaga pembayaran secara lebih luas. Bank BUMN kebetulan menjadi yang pertama melaksanakannya, bukan karena skemanya dirancang khusus untuk perbankan semata.
Dari Platform ke Payment Rail
Untuk memahami mengapa pergeseran ini penting, ada baiknya membandingkan dua model pemungutan secara berdampingan. Model pertama, yang berjalan sejak 2020 lewat PMSE, bekerja dengan alur sederhana: otoritas pajak menunjuk platform digital tertentu, platform itu sendiri yang memungut PPN dari transaksi penggunanya, lalu menyetorkannya ke negara. Model ini efektif untuk platform besar yang mudah diidentifikasi dan diajak bekerja sama, tapi bergantung penuh pada kesediaan dan kapasitas masing-masing platform.
Model SPP-TDLN mengambil pendekatan yang berbeda. Alih-alih menunggu setiap penyedia layanan digital bersedia atau mampu menjadi pemungut, otoritas pajak beralih ke jalur pembayaran (payment rail), istilah untuk infrastruktur yang memproses transaksi keuangan, dalam hal ini bank dan lembaga pembayaran, sebagai titik pemungutan baru. Begitu sistem SPP-TDLN mengonfirmasi status pajak suatu transaksi, Pihak Lain memungut PPN pada saat transaksi tersebut diproses, terlepas dari kesediaan penyedia layanan digital yang bersangkutan untuk terlibat langsung.
Pergeseran ini punya konsekuensi konseptual yang cukup mendasar. Ketergantungan pada kesediaan platform digital individual berkurang, karena titik pemungutan kini berada di sisi institusi pembayaran dalam negeri, bukan di sisi penyedia layanan luar negeri yang secara hukum sulit dijangkau otoritas pajak domestik. Dengan kata lain, alih-alih mengejar setiap penjual satu per satu ke berbagai yurisdiksi, negara memanfaatkan simpul pembayaran yang sudah berada dalam jangkauannya sendiri. Yang berubah dari pergeseran ini bukan sekadar siapa yang memungut pajak, melainkan di mana negara mencari kepatuhan itu sendiri.
Satu Pertanyaan yang Wajar Diajukan
Ada satu hal yang layak dicermati dari desain ini: proses konfirmasi status pajak mengharuskan data transaksi mengalir dari Pihak Lain ke penyelenggara sistem, dan cakupan datanya cukup luas, mencakup tidak hanya data transaksi digital luar negeri itu sendiri, tapi juga data transfer dana dan remittance dalam negeri untuk keperluan pemetaan dan analisis (Pasal 8 PMK 49/2026). PMK 49/2026 sudah mengatur bahwa penyelenggara bertanggung jawab menjaga kerahasiaan data tersebut, dan Direktorat Jenderal Pajak hanya mengaksesnya untuk kepentingan administrasi perpajakan negara. Ini bukan berarti ada persoalan tata kelola yang nyata terjadi, tapi wajar bagi publik untuk terus mencermati bagaimana ketentuan ini dijalankan secara konsisten seiring skema ini diperluas ke lebih banyak bank ke depan.
Apa yang Menentukan Keberhasilan?
Karena skema ini masih sangat baru, pertanyaan yang lebih relevan diajukan saat ini bukan "apakah SPP-TDLN berhasil", melainkan faktor apa yang akan menentukan keberhasilannya ke depan. Setidaknya ada beberapa hal yang layak dicermati seiring implementasi berjalan.
Pertama, akurasi identifikasi transaksi. Sistem perlu mampu membedakan dengan tepat transaksi mana yang benar-benar terutang PPN dan mana yang sudah dipungut lewat jalur PMSE, untuk menghindari pemungutan ganda maupun transaksi yang justru lolos dari kedua mekanisme sekaligus. Kedua, kesiapan integrasi teknis antara penyelenggara sistem, Pihak Lain, dan sistem pelaporan Direktorat Jenderal Pajak, mengingat skema ini melibatkan pertukaran data lintas institusi yang kompleks. Ketiga, sejauh mana skema ini tetap nyaman digunakan konsumen. Pemungutan pajak yang terlalu mengganggu pengalaman pembayaran berisiko mendorong perilaku menghindar, bukan mendorong kepatuhan. Keempat, konsistensi tata kelola dan kerahasiaan data seiring skema ini diperluas ke lebih banyak bank, sebagaimana sempat disinggung sebelumnya.
Evaluasi yang bermakna atas keempat hal ini baru bisa dilakukan setelah skema berjalan cukup lama untuk menghasilkan data implementasi yang memadai, bukan sesuatu yang bisa disimpulkan dari peluncuran awal semata.
Penutup
Karena SPP-TDLN masih tergolong kebijakan baru dan rollout-nya sendiri masih bertahap dari bank BUMN ke bank-bank lain, terlalu dini untuk menilai seberapa efektif skema ini menutup celah yang selama ini ada. Yang bisa dipastikan sejauh ini adalah desainnya: memanfaatkan infrastruktur yang sudah ada ketimbang membangun yang baru, dengan pembagian peran yang jelas antara penyelenggara sistem dan pemungut sesungguhnya. Perburuan basis pajak digital tampaknya akan terus berlapis seperti ini, bukan menuju satu solusi final, melainkan serangkaian penyesuaian berkelanjutan mengejar aktivitas ekonomi yang selalu bergerak lebih cepat dari kemampuan regulasi menjangkaunya.