Sebulan setelah PMK 50/2025 berlaku, transaksi kripto di tiga bursa lokal masih bertahan. Setelah itu, nilainya turun rata-rata sekitar 10% per bulan dan penerimaan pajaknya ikut terseret. Agustus 2025 menjadi babak baru bagi pajak kripto di Indonesia. Peraturan Menteri Keuangan (PMK) Nomor 50 Tahun 2025 resmi menggantikan PMK 68/2022, dengan janji kepastian hukum dan pemungutan yang lebih sederhana. Pertanyaannya, apakah aturan baru ini benar-benar mengubah perilaku pasar, dan apa artinya bagi kas negara? Peneliti mencoba menjawabnya lewat analisis interrupted time series atas data transaksi Indodax, Tokocrypto, dan Bittime selama Maret 2025 hingga Maret 2026. Hasilnya menunjukkan pola yang layak dicermati yakni pertumbuhan yang tadinya kencang berbalik arah tak lama setelah aturan berganti.
Pasar yang Terus Membesar
Perkembangan teknologi digital melahirkan banyak instrumen ekonomi baru, dan aset kripto adalah salah satu yang paling cepat populer di Indonesia. Kripto tidak lagi sekadar sarana investasi, tetapi juga menjadi objek transaksi bernilai ekonomi besar yang diperdagangkan setiap hari oleh jutaan orang.
Menurut rilis data Statistik Berkala Otoritas Jasa Keuangan (OJK), nilai transaksi aset kripto di Indonesia mencapai sekitar Rp321,66 triliun hanya dalam delapan bulan pertama 2025.
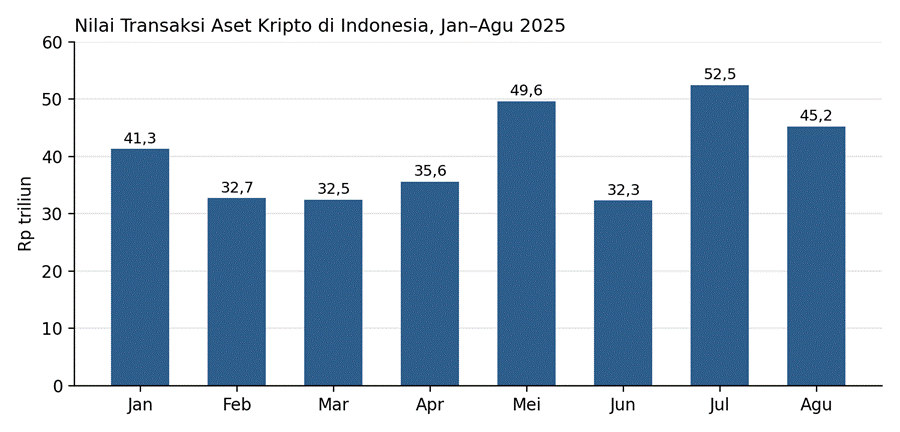
Sumber: Statistik Berkala OJK, Agustus 2025
Grafik di atas memperlihatkan betapa naik-turunnya pasar ini. Transaksi sempat turun ke kisaran Rp32 triliun pada Februari hingga Maret, melonjak ke Rp49,6 triliun pada Mei, turun lagi pada Juni, lalu mencapai puncaknya Rp52,46 triliun pada Juli 2025. Artinya, dalam hitungan bulan, nilai transaksi bisa berayun lebih dari Rp20 triliun. Jumlah konsumennya juga terus bertambah tanpa jeda, dari 13,3 juta pada Februari menjadi 14,16 juta pada April, 15,85 juta pada Juni, dan 18,08 juta pada Agustus 2025. Dalam enam bulan, ada hampir lima juta konsumen baru. Pasar sebesar ini jelas menjadi basis pajak yang menggiurkan. Studi Hartono dan Budiarsih (2022) bahkan menemukan bahwa mayoritas investor tetap akan bertransaksi meski dikenai pajak.
Dengan kata lain, setiap pertumbuhan transaksi berarti terdapat potensi tambahan penerimaan bagi negara. Setiap rupiah yang berpindah tangan di bursa kripto domestik otomatis dipotong pajaknya oleh Penyelenggara Perdagangan Melalui Sistem Elektronik (PPMSE). Karena itu, besar kecilnya penerimaan pajak kripto hampir sepenuhnya ditentukan oleh seberapa ramai bursa lokal digunakan.
Masalahnya, kajian tentang pajak kripto di Indonesia selama ini lebih banyak membahas aspek normatif, seperti siapa subjek pajaknya, apa objeknya, dan berapa tarifnya. Penelitian yang mengukur dampak kebijakan secara kuantitatif terhadap penerimaan masih sangat terbatas. Padahal, studi Galandjindjinay dan Sugama (2025) serta Anojan (2014) di Sri Lanka menunjukkan bahwa perubahan regulasi perpajakan berdampak langsung pada penerimaan pajak dan keseimbangan fiskal. Celah inilah yang coba diisi oleh penelitian ini.
Dari PMK 68/2022 ke PMK 50/2025
PMK 50/2025 menghapus PPN atas transaksi kripto dan menaikkan tarif PPh Pasal 22 menjadi 0,21%. Aset kripto kini tidak lagi diperlakukan sebagai komoditas yang terutang PPN.
| Komponen (bursa lokal terdaftar) | PMK 68/2022 (s.d. Juli 2025) | PMK 50/2025 (mulai Agustus 2025) |
| PPh Pasal 22 | 0,10% | 0,21% |
| PPN | 0,11% | Tidak dikenakan |
| Total beban pajak per transaksi | 0,21% | 0,21% |
Menariknya, total bebannya sama persis yakni 0,21% dari nilai transaksi. Yang berubah adalah komposisinya, dari dua jenis pajak menjadi satu. Bagi investor, potongan yang dirasakan per transaksi praktis tidak terasa berbeda. Bagi negara, perubahan ini menyederhanakan administrasi karena pemungutan cukup dilakukan lewat satu jenis pajak. Kritik terhadap aturan lama bukan tanpa dasar. PMK 68/2022 memang berjasa mengisi kekosongan hukum, karena untuk pertama kalinya subjek, objek, dan tarif pajak kripto diatur dengan jelas (Syaharani, 2024). Namun, Afani dan Tambunan (2022) menilai pemungutan PPh-nya belum memenuhi asas keadilan, sebab pajak tetap dipotong meski investor sedang merugi. Khikmah dan Furqon (2024) menambahkan daftar tantangan lain yaitu kepatuhan yang rendah akibat minimnya pemahaman, aturan yang rumit, keterbatasan infrastruktur teknologi blockchain, hingga harga yang sangat fluktuatif.
Persoalan keadilan ini penting karena berkaitan langsung dengan kepatuhan. Alink dan Kommer (2015) menegaskan bahwa aturan pajak yang dipandang adil adalah salah satu kunci untuk menumbuhkan kepatuhan wajib pajak, yang pada akhirnya menaikkan penerimaan. Dari sudut pandang inilah PMK 50/2025 diharapkan membawa perbaikan: satu jenis pajak, satu tarif, dan mekanisme pemungutan yang lebih mudah dipahami. Meski begitu, efektivitas sebuah kebijakan pajak tidak hanya ditentukan oleh rancangan aturannya. Kebijakan baru bisa memicu berbagai respons: penerimaan naik, pola pelaporan dan pemungutan berubah, atau pelaku pasar justru menyesuaikan perilakunya. Karena itu, dampaknya perlu diuji dengan data, bukan hanya diasumsikan.
Tiga Pertanyaan yang Ingin Dijawab
Penelitian ini berangkat dari tiga pertanyaan sederhana. Pertama, bagaimana perkembangan penerimaan pajak dari transaksi kripto sebelum dan sesudah PMK 50/2025 berlaku? Kedua, apakah ada perbedaan penerimaan antara kedua periode tersebut? Ketiga, seberapa besar sebenarnya dampak kebijakan ini terhadap penerimaan pajak kripto? Jawaban atas pertanyaan-pertanyaan itu tidak hanya berguna secara akademis. Bagi pembaca umum, hasilnya memberi gambaran seberapa berpengaruh regulasi pajak terhadap pasar kripto. Bagi Direktorat Jenderal Pajak, temuan ini dapat menjadi bahan evaluasi untuk merumuskan strategi penerimaan yang lebih komprehensif dan optimal.
Cara Membaca Dampaknya
Penelitian ini membandingkan arah pasar sebelum dan sesudah Agustus 2025 dengan metode interrupted time series (ITS). Ini adalah desain kuasi-eksperimen yang lazim dipakai untuk menilai kebijakan publik. Metode ini mencari dua hal yaitu apakah ada lompatan mendadak saat aturan berlaku (perubahan level), dan apakah laju pertumbuhan berubah sesudahnya (perubahan tren). Peneliti tidak memanipulasi apa pun, melainkan hanya mengamati data yang terjadi secara alami. Datanya berupa transaksi harian Indodax, Tokocrypto, dan Bittime yang dijumlahkan per bulan, sehingga menghasilkan 39 observasi (13 bulan × 3 platform). Penggabungan ke data bulanan dilakukan untuk meredam gejolak harian yang sangat tinggi di pasar kripto.
Karena data penerimaan pajak kripto tidak dipublikasikan, pajak diestimasi dengan mengalikan nilai transaksi dengan tarif yang berlaku. Pendekatan ini masuk akal karena PPMSE wajib memotong pajak atas setiap transaksi penggunanya, sehingga perubahan nilai transaksi berarti perubahan basis pajak. Model yang digunakan memasukkan tiga komponen utama: tren waktu, penanda periode sesudah kebijakan, dan interaksi keduanya. Setiap platform juga diberi efek tetap, sehingga perbedaan ukuran antarbursa tidak mengacaukan hasil. Nilai transaksi dan pajak diubah ke bentuk logaritma natural agar variansnya stabil dan hasilnya bisa dibaca sebagai persentase perubahan. Dari sini, penelitian menguji dua hipotesis: apakah PMK 50/2025 mengubah level transaksi dan pajak, serta apakah kebijakan itu mengubah trennya.
Potret Tiga Bursa
Selama periode pengamatan, rata-rata transaksi mencapai sekitar Rp9,36 triliun per platform per bulan, dengan pajak estimasi rata-rata Rp19,6 miliar. Namun, ukuran ketiga bursa cukup berbeda.
| Platform | Rata-rata transaksi/bulan | Rentang transaksi | Rata-rata pajak estimasi/bulan |
| Indodax | Rp12,9 triliun | Rp3,97–20,5 triliun | Rp27,1 miliar |
| Bittime | Rp8,1 triliun | Rp2,45–12,4 triliun | Rp17,0 miliar |
| Tokocrypto | Rp7,05 triliun | Rp2,07–10,6 triliun | Rp14,8 miliar |
Indodax memimpin dengan selisih cukup jauh, baik dari sisi transaksi maupun kontribusi pajak. Rentang nilainya juga paling lebar, dengan simpangan baku sekitar Rp5,68 triliun. Ini menandakan betapa fluktuatifnya aktivitas perdagangan kripto dari bulan ke bulan, bahkan di bursa terbesar sekalipun. Bittime dan Tokocrypto berada di kelas yang hampir setara. Bittime mencatat rata-rata transaksi Rp8,1 triliun dengan simpangan baku Rp2,69 triliun, sedangkan Tokocrypto Rp7,05 triliun dengan simpangan baku Rp2,46 triliun. Walau lebih kecil, keduanya tetap menyumbang pajak estimasi belasan miliar rupiah setiap bulan.
Rentang pajak estimasi per bulan pun mengikuti pola yang sama. Di Indodax, pajak estimasi bergerak dari Rp8,33 miliar hingga Rp43 miliar. Di Bittime, rentangnya Rp5,15 miliar hingga Rp26,1 miliar, sedangkan di Tokocrypto Rp4,34 miliar hingga Rp22,3 miliar. Selisih antara bulan terbaik dan terburuk bisa mencapai empat hingga lima kali lipat, sebuah gambaran nyata betapa rentannya penerimaan pajak kripto terhadap suasana pasar.
Temuan: Dari Tumbuh Pesat Menjadi Menyusut
Sebelum Agustus 2025, transaksi di tiga bursa tumbuh sekitar 32% per bulan. Setelah PMK 50/2025 berlaku, arahnya berbalik menjadi turun sekitar 10% per bulan. Perubahan tren ini signifikan secara statistik pada taraf 5%.
| Komponen model | Koefisien | p-value | Arti sederhana |
| Tren sebelum kebijakan (ß1) | 0,276 | 0,018 | Transaksi naik ±32% per bulan |
| Perubahan tren sesudah kebijakan (ß3) | -0,381 | 0,048 | Laju bulanan turun ±32% dari laju sebelumnya |
| Tren sesudah kebijakan (ß1 + ß3) | -0,105 | – | Transaksi turun ±10% per bulan |
| Perubahan level (ß2) | 1,991 | 0,040 | Signifikan, tetapi lompatan riil di titik kebijakan kecil |
Koefisien perubahan level memang signifikan, tetapi karena dihitung relatif terhadap awal garis waktu, lompatan yang benar-benar terjadi tepat pada Agustus 2025 tidak besar. Hal ini terlihat pula di grafik: transaksi di bulan kebijakan relatif sejajar dengan bulan sebelumnya. Cerita utamanya justru ada pada perubahan tren. Grafik agregat dalam esai memperlihatkan pola yang konsisten dengan angka tersebut. Total transaksi tiga bursa naik tajam sejak Maret 2025, sempat turun pada Juni, lalu kembali naik. Setelah garis kebijakan, transaksi sempat terkoreksi pada September, mencetak puncak baru pada Oktober, lalu menurun hampir tanpa henti hingga Maret 2026.
Grafik per platform memperlihatkan respons yang berbeda. Indodax dan Tokocrypto langsung melemah di sekitar titik kebijakan, lalu bergerak volatil dengan kecenderungan turun. Bittime justru naik dulu hingga puncaknya pada Oktober 2025, bahkan sempat menyalip Indodax pada awal 2026. Namun menjelang Maret 2026, ketiganya sama-sama menurun tajam. Karena pajak dihitung dengan tarif efektif yang sama (0,21%) sebelum dan sesudah kebijakan, model pajak estimasi menghasilkan koefisien yang identik. Artinya, naik-turunnya penerimaan pajak kripto sepenuhnya mengikuti volume transaksi. Komposisinya saja yang bergeser: PPN hilang, PPh Pasal 22 menggantikannya.
Grafik pajak estimasi dalam esai memperlihatkan pergeseran ini dengan jelas. Sebelum Agustus 2025, PPN dan PPh Pasal 22 berjalan beriringan dengan porsi yang hampir sama. Sejak Agustus, garis PPN jatuh ke nol, sementara PPh Pasal 22 melonjak menggantikan seluruh porsinya. Total pajak estimasi dari tiga bursa sempat memuncak di kisaran Rp85 miliar pada Oktober 2025, lalu terus menurun hingga sekitar Rp29 miliar pada Maret 2026 (angka dibaca dari grafik, sehingga bersifat perkiraan). Secara formal, hipotesis nol untuk perubahan level dan perubahan tren sama-sama ditolak pada taraf signifikansi 5%, baik untuk model transaksi maupun model pajak estimasi. Dengan kata lain, periode sesudah PMK 50/2025 memang berbeda secara bermakna dari periode sebelumnya.
Mengapa Pasar Melemah?
Penjelasan yang ditawarkan penelitian ini adalah gabungan kejutan regulasi dan ketidakpastian. Aturan baru dapat memicu reaksi berlebihan di awal, lalu pasar mencari keseimbangan baru (Marshall, 1920). Kebijakan yang berubah juga menambah ketidakpastian, yang membuat pelaku ekonomi cenderung menunda keputusan (Keynes, 1936). Studi perilaku pajak menguatkan hal ini. Carroll (1998) dan Swenson (1988) menunjukkan wajib pajak menyesuaikan perilakunya ketika tarif berubah. Slemrod (2018) menambahkan bahwa respons awal sering dipengaruhi faktor psikologis dan ekspektasi jangka pendek. Dalam konteks ini, aktivitas yang bertahan di awal periode kebijakan lebih tepat dipahami sebagai fenomena transisi, bukan tanda penguatan pasar yang mendasar.
Ada pula ironi yang menarik. Secara struktural, PMK 50/2025 justru lebih sederhana daripada aturan sebelumnya. Namun, kesederhanaan di atas kertas tidak otomatis menghapus ketidakpastian di lapangan. Pelaku pasar tetap perlu waktu untuk memahami aturan baru, menilai konsekuensinya, dan menebak apakah akan ada perubahan lanjutan di masa depan. Meski demikian, faktor di luar kebijakan pajak kemungkinan ikut berperan besar. Siklus harga kripto global dan situasi geopolitik bergerak dalam periode yang sama, dan model ini belum memisahkan pengaruhnya. Terlebih, beban pajak total bagi investor tidak berubah (tetap 0,21%), sehingga sulit menyimpulkan bahwa pajaklah satu-satunya penyebab investor mundur. Penelitian lanjutan dengan data penerimaan riil, periode lebih panjang, dan kontrol harga kripto global akan membantu memastikannya.
Apa Artinya bagi Penerimaan Negara?
PMK 50/2025 menyederhanakan pajak kripto tanpa menambah bebannya, sehingga penerimaan negara kini sepenuhnya bergantung pada gairah transaksi. Ketika transaksi menyusut sekitar 10% per bulan, penerimaan PPh Pasal 22 dari kripto ikut menyusut dengan laju yang sama. Bagi Direktorat Jenderal Pajak, pelajarannya jelas: mengoptimalkan pajak kripto tidak cukup lewat tarif. Yang perlu dijaga adalah basisnya, yaitu kepastian aturan, kemudahan pelaporan, dan daya saing bursa lokal agar transaksi tidak berpindah ke platform luar negeri.
Dari temuan ini, setidaknya ada tiga langkah yang layak dipertimbangkan:
- Memantau data pemotongan PPh Pasal 22 per PPMSE secara berkala. Penurunan transaksi di bursa lokal bisa dideteksi lebih awal sehingga proyeksi penerimaan dapat segera disesuaikan.
- Membuka data penerimaan pajak kripto. Publikasi rutin akan memungkinkan evaluasi kebijakan berbasis angka riil, bukan sekadar estimasi seperti dalam penelitian ini.
- Menjaga daya saing bursa domestik. Pengawasan terhadap perpindahan transaksi ke platform luar negeri perlu diperkuat agar basis pajak tidak bocor.
Pada akhirnya, penelitian ini menunjukkan bahwa dampak PMK 50/2025 tidak stabil: efeknya lebih kuat dalam jangka pendek dibandingkan jangka menengah. Aturan yang lebih sederhana dan adil adalah langkah yang tepat, tetapi keberhasilannya tetap diukur dari satu hal, yaitu apakah pasar kripto domestik tetap hidup dan terus tumbuh. Tanpa basis transaksi yang kuat, tarif serendah atau sesederhana apa pun tidak akan menghasilkan penerimaan yang optimal.