Melihat kejayaan kontingen bulu tangkis Indonesia di ajang Asian Games 2026 Aichi-Nagoya yang sukses membawa pulang 6 keping medali -terdiri dari 2 emas, 1 perak, dan 3 perunggu- menghadirkan sebuah refleksi mendalam bagi kita semua. Keberhasilan cabang olahraga ini sejatinya membuka mata kita tentang sebuah wujud ekosistem pembinaan yang sangat ideal. Jika kita bedah lebih jauh, dominasi bulu tangkis nasional di kancah global selama berdekade-dekade tidak semata-mata bertumpu pada kucuran Anggaran Pendapatan dan Belanja Negara (APBN). Di balik deretan medali tersebut, terdapat jejak panjang dukungan swasta yang sangat masif melalui skema sponsorship dan inisiatif Corporate Social Responsibility (CSR).
Studi kasus keberhasilan kemitraan pada cabang bulu tangkis ini merupakan cetak biru (blueprint) yang sempurna tentang bagaimana kolaborasi antara negara dan entitas bisnis mampu melahirkan mesin pencetak juara yang konsisten. Namun, dari kacamata fiskal, tahukah Anda bahwa partisipasi korporasi dalam membina pahlawan olahraga ini tidak hanya bernilai sosial dan patriotik, tetapi juga memberikan keuntungan finansial yang terukur melalui insentif perpajakan?
Optimalisasi Corporate Social Responsibility (CSR) Berdasarkan PP 93 Tahun 2010
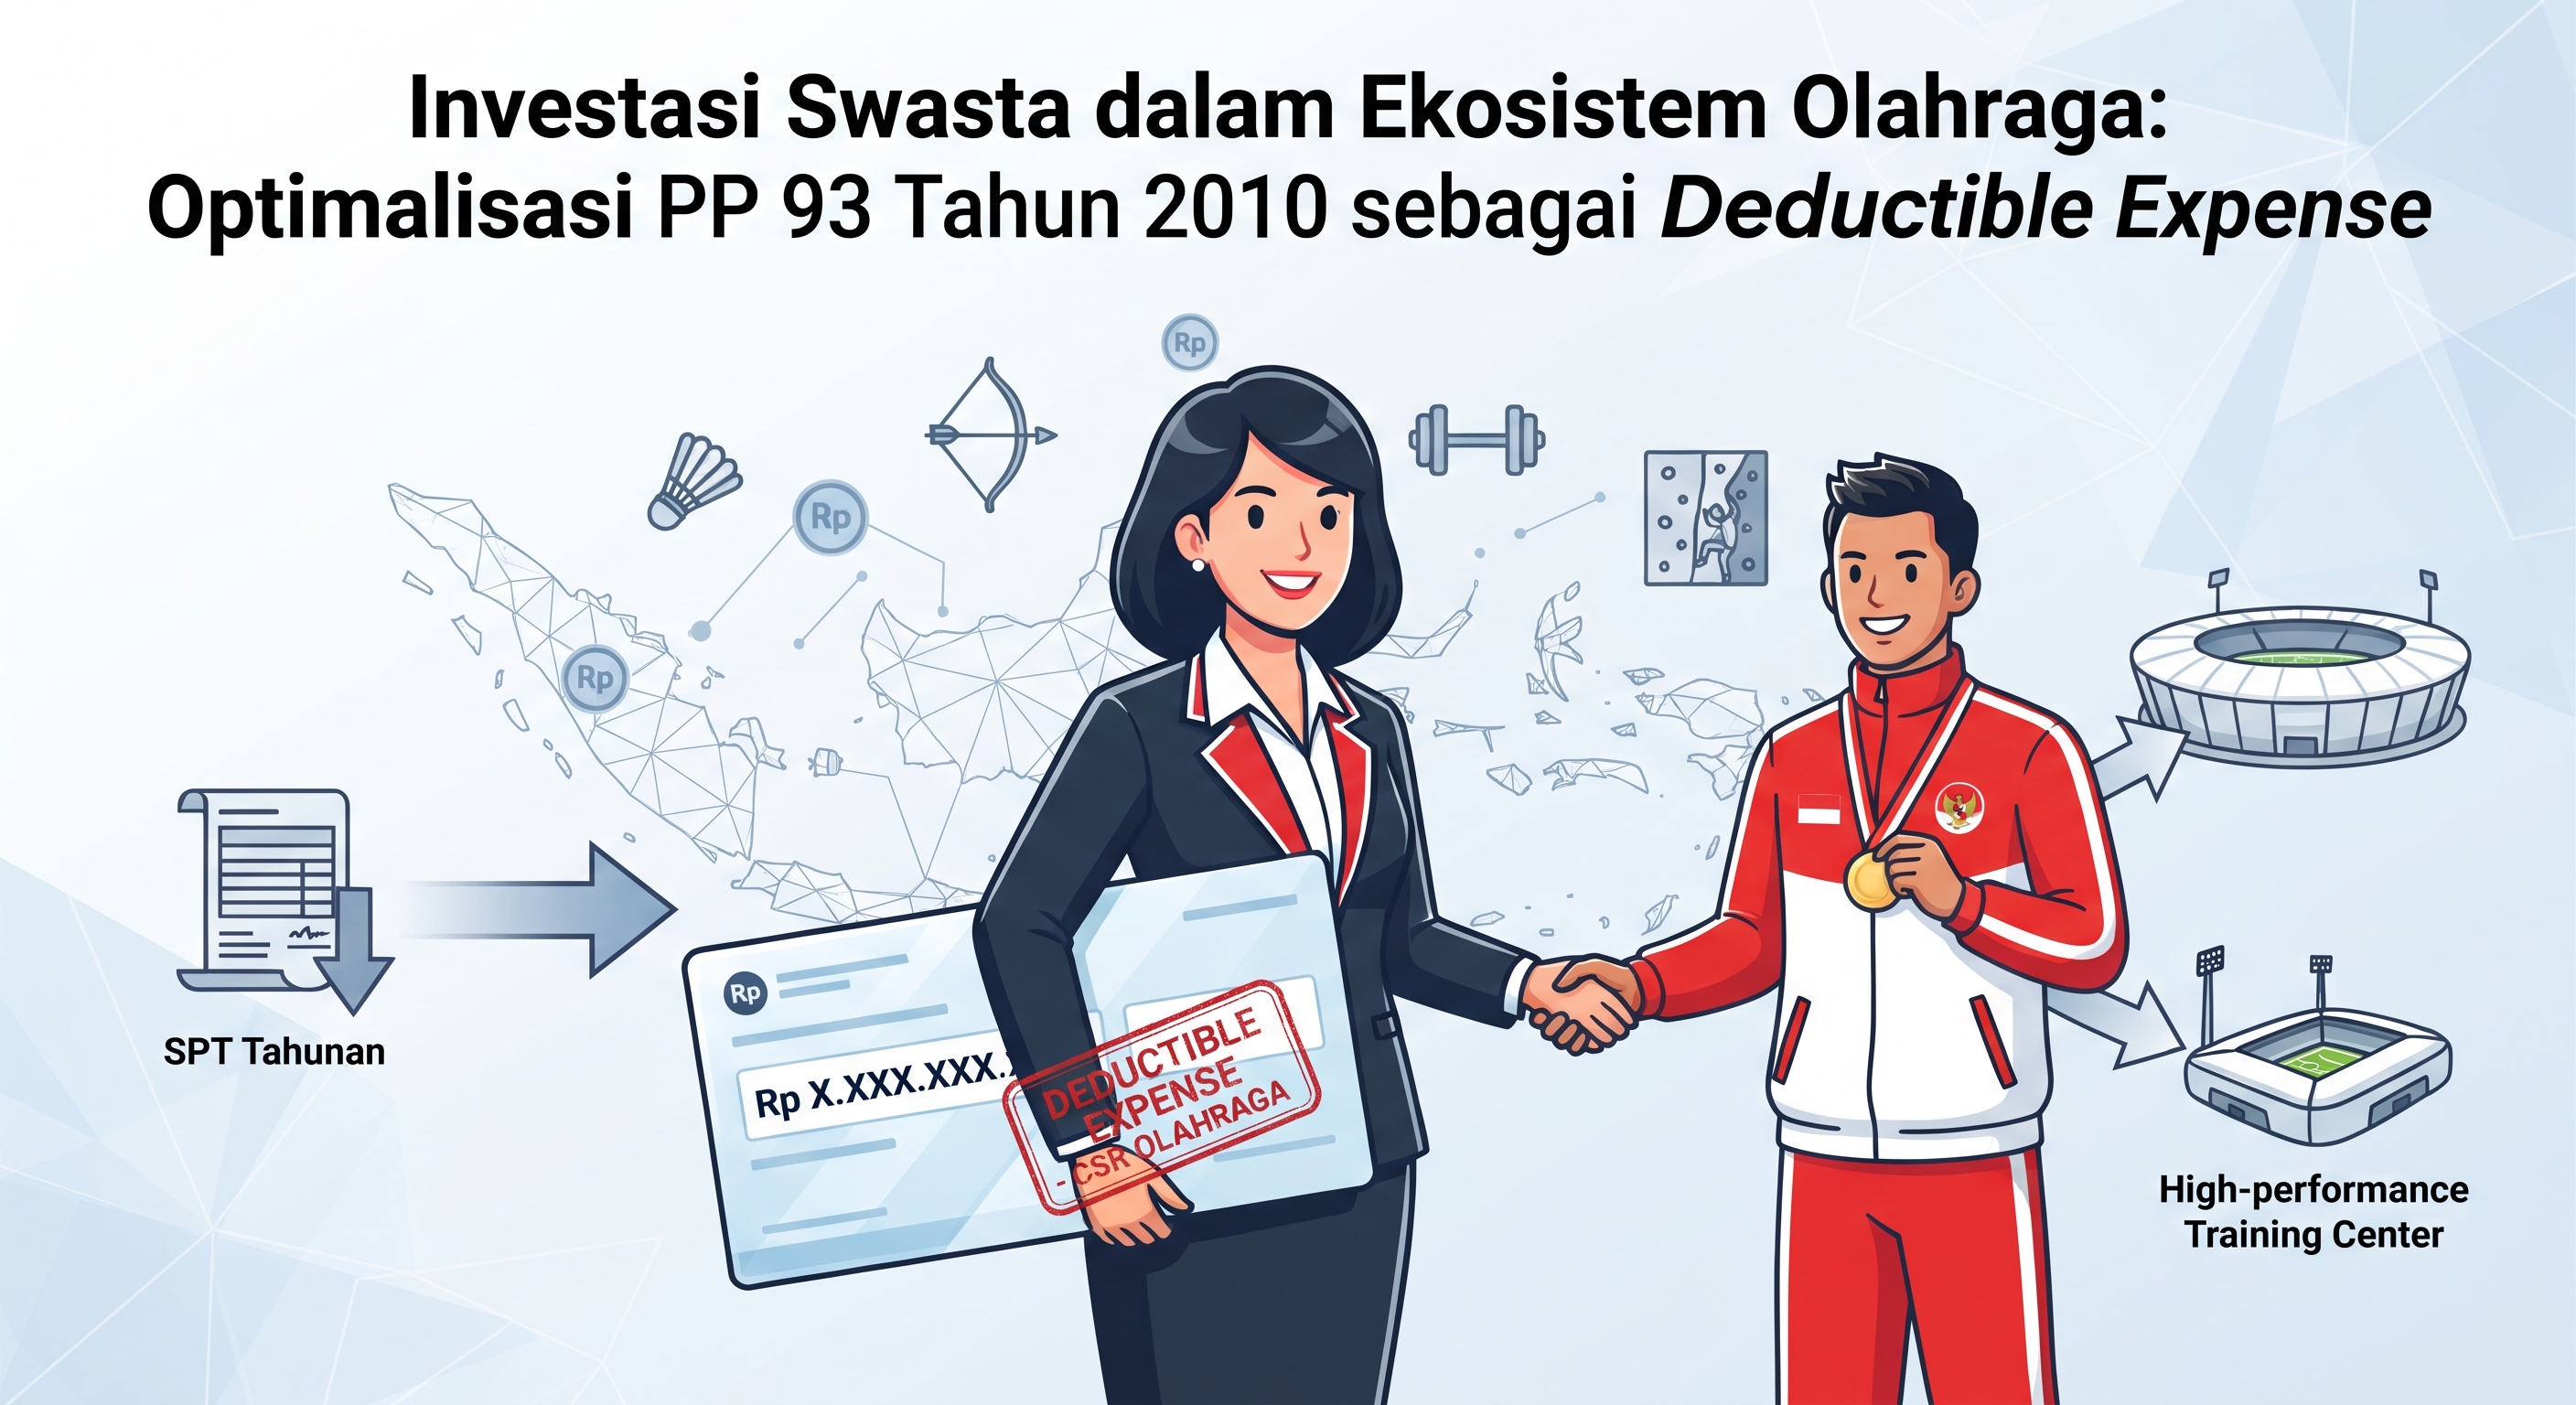
Pada sisi hulu pembinaan, pemerintah menyadari sepenuhnya bahwa ketergantungan absolut pada APBN tidaklah sehat bagi sustainabilitas industri olahraga nasional. Keterlibatan sektor swasta sangatlah krusial. Guna menstimulasi masuknya aliran dana segar CSR dan sponsorship korporasi ke sektor keolahragaan, pemerintah sejatinya telah merumuskan sebuah instrumen insentif perpajakan yang strategis melalui Peraturan Pemerintah (PP) Nomor 93 Tahun 2010.
Regulasi yang sangat afirmatif ini memberikan ruang yang begitu luas bagi Wajib Pajak Badan (perusahaan) untuk membebankan biaya sumbangan dalam rangka pembinaan olahraga sebagai pengurang penghasilan bruto (deductible expense) yang sah pada saat menghitung Penghasilan Kena Pajak. Artinya, setiap rupiah yang diinvestasikan oleh perusahaan untuk membangun fasilitas pelatihan, mendanai kompetisi usia dini, hingga menyokong operasional klub atau federasi olahraga, dapat secara legal mengurangi beban Pajak Penghasilan (PPh) Badan entitas tersebut. Kebijakan tax expenditure ini didesain secara brilian untuk menciptakan simbiosis mutualisme: korporasi mendapatkan efisiensi beban pajak badan, sementara ekosistem olahraga nasional mendapatkan injeksi kapital yang esensial untuk memoles talenta mentah menjadi juara dunia.
Syarat Sumbangan Pembinaan Olahraga sebagai Pengurang Penghasilan Bruto
Tentu saja, sebagai sebuah insentif fiskal yang mengelola penerimaan negara, kebijakan afirmasi ini disertai dengan parameter dan persyaratan kepatuhan yang ketat guna mencegah terjadinya praktik penghindaran pajak (tax avoidance). Membedah arsitektur hukum dan tata cara administratifnya, terdapat beberapa prasyarat mutlak yang harus dipenuhi agar pengeluaran sumbangan atau biaya pembangunan infrastruktur olahraga ini legal menjadi pengurang PPh Badan.
Pertama, Wajib Pajak harus mencatatkan penghasilan neto fiskal yang positif pada tahun pajak sebelumnya. Kedua, pengeluaran sumbangan tersebut tidak boleh mengakibatkan Wajib Pajak mengalami kerugian fiskal pada tahun pajak berjalan. Ketiga, seluruh transaksi harus divalidasi dengan bukti penerimaan yang sah dan dapat dipertanggungjawabkan. Keempat, lembaga penerima sumbangan (misalnya Pengurus Pusat PBSI, KONI, atau federasi olahraga resmi lainnya) wajib memiliki Nomor Pokok Wajib Pajak (NPWP) yang aktif dan secara hukum terbebas dari relasi hubungan istimewa dengan pihak korporasi pemberi sumbangan.
Terakhir, yang patut menjadi catatan penting bagi manajemen keuangan atau konsultan pajak korporasi, akumulasi nilai sumbangan yang dapat dibiayakan ini dibatasi maksimal sebesar 5 persen dari penghasilan neto fiskal tahun pajak sebelumnya. Batasan 5 persen ini merupakan porsi yang sangat substansial untuk memfasilitasi program CSR perusahaan berskala menengah hingga multinasional dalam mendukung percepatan pembinaan atlet.
Membangun Ekosistem Kemitraan Pemerintah dan Swasta di Bidang Keolahragaan
Menilik ke depan, tantangan pembinaan olahraga di pentas internasional akan semakin kompleks dan membutuhkan pendanaan yang eksponensial. Kehadiran PP 93 Tahun 2010 menunjukkan wajah negara yang holistik, tidak hanya sebatas menuntut hadirnya prestasi dan medali dari para atlet, melainkan juga proaktif menata instrumen fiskal demi mewujudkan kepastian, pelindungan, dan keadilan bagi dunia usaha yang turut serta membangun ekosistem tersebut.
Optimalisasi regulasi ini menuntut kesadaran kolektif dari para pelaku usaha. Sumbangan ke fasilitas olahraga dan pembinaan atlet bukanlah sekadar aksi amal (charity) atau strategi kehumasan semata, melainkan investasi fundamental pada pembentukan karakter bangsa.
Pada akhirnya, melahirkan sistem keolahragaan yang tangguh, mandiri, dan berkesinambungan tidak bisa dikerjakan secara ego-sektoral. Mengorkestrasi sinergi dan kolaborasi antara pembiayaan yang bersumber dari APBN dan kucuran dana segar CSR swasta adalah sebuah keniscayaan dan kunci absolut. Dengan kemitraan yang solid ini, kita tidak hanya sedang membiayai atlet untuk berlaga di olimpiade atau Asian Games berikutnya, tetapi kita sedang bersama-sama menyemai fondasi kebanggaan nasional demi menyambut terwujudnya visi besar Indonesia Emas 2045. Mari, optimalkan fasilitas fiskal yang ada, dan jadikan korporasi Anda sebagai bagian dari sejarah emas olahraga Indonesia.