Pajak perlu dipahami, bukan hanya ditagih
Pajak sering hadir dalam percakapan publik sebagai angka, tarif, formulir, tenggat, atau sanksi. Padahal, di balik istilah teknis tersebut terdapat hubungan yang lebih luas antara warga dan negara. Pajak membiayai layanan dan kebutuhan bersama, sementara masyarakat membutuhkan informasi yang benar, prosedur yang dapat dipahami, serta pelayanan yang adil agar dapat memenuhi kewajibannya dengan tepat.
Di titik inilah Penyuluh Pajak memegang peran strategis. Penyuluh berada di antara bahasa regulasi yang formal dan kebutuhan masyarakat yang sangat beragam. Seorang pelaku usaha mikro mungkin ingin tahu cara mencatat omzet. Mahasiswa ingin memahami mengapa transaksi tertentu dikenai Pajak Pertambahan Nilai (PPN). Karyawan membutuhkan penjelasan tentang bukti potong dan pelaporan Surat Pemberitahuan (SPT). Pertanyaan mereka berbeda, sehingga cara menjelaskannya pun tidak dapat diseragamkan.
Penyuluhan yang efektif tidak berhenti pada tersampaikannya materi. Ukurannya adalah apakah masyarakat menjadi lebih paham, mampu mengambil langkah yang benar, dan mengetahui ke mana harus meminta bantuan ketika menemui kesulitan. Dengan demikian, penyuluhan merupakan bagian dari upaya membangun kepatuhan sukarela (voluntary compliance), bukan sekadar kegiatan publikasi.
Penyuluh Pajak: Penghubung antara regulasi dan kehidupan sehari-hari
Kerangka jabatan fungsional Penyuluh Pajak ditopang oleh regulasi jabatan dan standar kompetensi. PermenPANRB Nomor 49 Tahun 2020 menjadi tonggak pengaturan Jabatan Fungsional Penyuluh Pajak, sebelum diperbarui dalam PermenPANRB Nomor 11 Tahun 2023 tentang Jabatan Fungsional di Bidang Keuangan Negara. Oleh karena itu, rujukan untuk memahami kerangka jabatan perlu dibaca bersama ketentuan yang lebih baru, termasuk dalam PermenPANRB Nomor 4 Tahun 2022 tentang Standar Kompetensi Jabatan Fungsional Penyuluh Pajak dan Peraturan Menteri Keuangan (PMK) Nomor 132 Tahun 2023 tentang Petunjuk Pelaksanaan dan Petunjuk Teknis Jabatan Fungsional di Bidang Keuangan Negara.
Standar kompetensi tersebut memberi gambaran bahwa profesi ini menuntut kombinasi kemampuan. Kompetensi umum yang disebutkan mencakup advokasi kebijakan perpajakan, analisis dokumen layanan perpajakan, penyusunan informasi publik di bidang perpajakan, serta pengelolaan hubungan dengan pemangku kepentingan. Kompetensi khusus juga mencakup kemampuan berbicara di depan umum dan desain komunikasi visual. Ini menegaskan bahwa penguasaan aturan saja belum cukup: Penyuluh juga perlu mampu mengolah pengetahuan menjadi komunikasi yang dapat digunakan masyarakat.
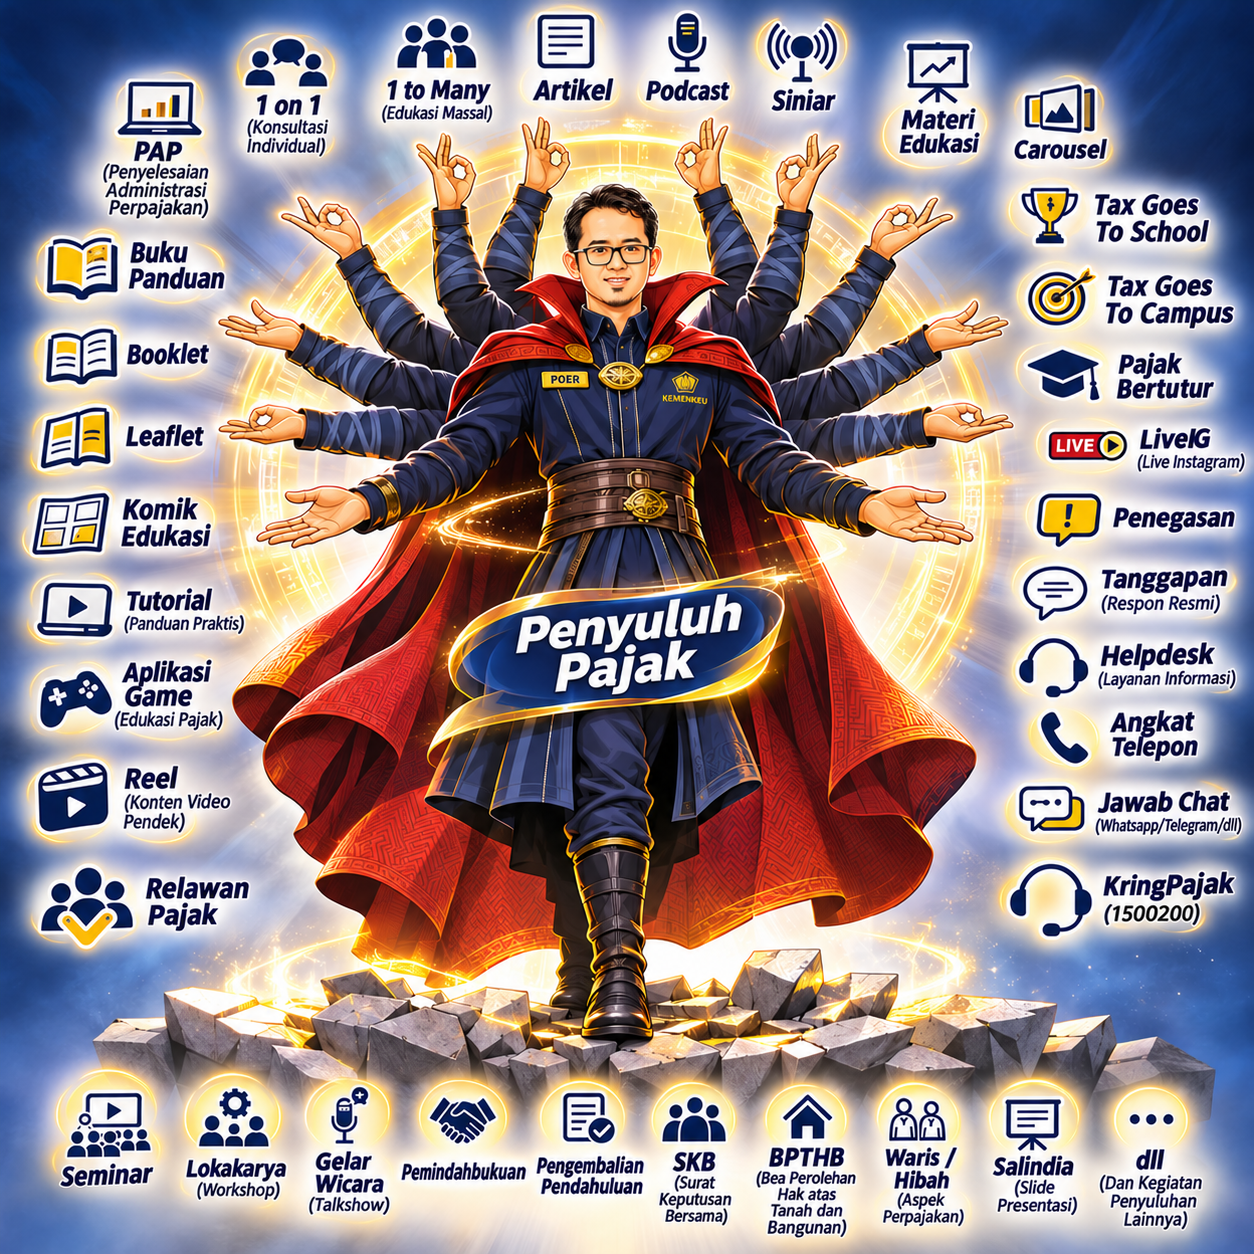
Dalam praktik organisasi, pekerjaan yang bersinggungan dengan penyuluhan dapat terlihat dalam beberapa bentuk berikut. Pertama, edukasi satu arah, seperti artikel, siniar/podcast, materi informasi, dan pembuatan jawaban dan/atau tanggapan atas konsultasi perpajakan. Kedua, edukasi dua arah, seperti kelas pajak online/offline baik secara One on OneOne to Many, sosialisasi, bimbingan teknis, seminar, Instagram Live, Tax Goes To School/Campus, dan Pajak Bertutur. Ketiga, layanan informasi dan konsultasi melalui kanal tatap muka (Helpdesk) maupun digital melalui telepon, chat, termasuk di Kring Pajak 1500200. Keempat, penyusunan materi audio (Siniar/Podcast), materi visual (salindia, poster, standing banner, leaflet, tanggapan atas surat permohonan penegasan, artikel, resume, buku panduan, booklet, komik, kalender, advertorial, dan lain-lain), dan/atau materi audiovisual (video tutorial, video nontutorial, aplikasi game, membuat materi dalam bentuk reel/carousel di media sosial dan lain-lain). Kelima, perluasan jangkauan melalui kolaborasi dengan relawan pajak dan/atau melaksanakan program Business Development Services (BDS).
Perlu dicatat, tidak setiap Penyuluh di setiap unit otomatis mengerjakan seluruh jenis pekerjaan tersebut. Pembagian tugas, penugasan, standar layanan, dan SOP unit kerja tetap menjadi acuan. Demikian pula, penelitian atau pemrosesan permohonan administrasi perpajakan—misalnya pengembalian pendahuluan, pemindahbukuan, Surat Keterangan Bebas, atau penilaian kembali aktiva tetap—harus dilakukan berdasarkan kewenangan, penugasan, dan SOP yang mengatur jenis layanan masing-masing. Ketelitian pada aspek ini penting agar edukasi, konsultasi, dan keputusan administrasi tidak tercampur.
Dari Konsultasi hingga carousel: Kompetensi yang bekerja di balik layar
Bayangkan seorang Penyuluh membuat carousel Instagram tentang kewajiban perpajakan pelaku usaha. Pekerjaan itu tampak sederhana bagi audiens: beberapa halaman singkat yang dapat digeser. Namun proses di belakangnya menuntut sejumlah kompetensi sekaligus.
- Ketepatan substansi literasi regulasi
Penyuluh harus menelusuri dasar hukum, memastikan ketentuan masih berlaku, membedakan aturan umum dengan pengecualian, dan menguji contoh kasus. Kesalahan satu istilah atau satu angka dapat membuat informasi yang mudah dibagikan justru menyesatkan. Karena itu, setiap materi perlu memiliki catatan sumber, tanggal pemutakhiran, dan pemeriksaan ulang sebelum dipublikasikan.
- Desain komunikasi dan copywriting
Materi yang benar belum tentu mudah dipahami. Penyuluh perlu menentukan satu pesan utama, menyusun alur dari masalah menuju solusi, memilih contoh yang dekat dengan keseharian, serta menggunakan visual yang membantu pembaca menangkap inti informasi. Prinsip praktisnya: satu halaman carousel sebaiknya membawa satu gagasan utama; istilah teknis dijelaskan dengan bahasa sederhana; dan ajakan bertindak dibuat jelas.
- Empati, dialog, dan kemampuan mendengar
Pertanyaan Wajib Pajak sering kali bukan sekadar pertanyaan tentang pasal. Di baliknya bisa ada kekhawatiran salah mengisi SPT, keterbatasan waktu, pengalaman buruk menggunakan aplikasi, atau ketidakpastian atas perlakuan pajak suatu transaksi. Penyuluh perlu mendengar konteks terlebih dahulu, mengonfirmasi fakta yang relevan, lalu menjelaskan pilihan langkah secara netral dan tidak menghakimi.
- Pengelolaan kanal dan tindak lanjut
Artikel, podcast, kelas pajak, helpdesk, dan media sosial seharusnya tidak berjalan sendiri-sendiri. Pertanyaan yang berulang pada helpdesk dapat menjadi bahan FAQ atau konten edukasi. Respons audiens terhadap carousel dapat menjadi masukan untuk kelas berikutnya. Dengan cara ini, setiap kanal menjadi sumber pembelajaran bagi kanal lain.
Kepatuhan sukarela tumbuh dari pengetahuan dan kepercayaan
Voluntary compliance dapat dipahami sebagai kesediaan Wajib Pajak memenuhi kewajiban perpajakannya secara benar dan tepat waktu tanpa harus selalu didorong oleh pengawasan atau ancaman sanksi. Kepatuhan sukarela bukan berarti pengawasan dan penegakan hukum tidak diperlukan. Sistem perpajakan tetap membutuhkan penegakan yang kredibel. Namun, dalam jangka panjang, sistem tidak akan sehat apabila kepatuhan hanya bergantung pada rasa takut.
OECD dan FIIAPP (2015), melalui publikasi Building Tax Culture, Compliance and Citizenship, menempatkan edukasi Wajib Pajak sebagai jembatan antara administrasi pajak dan warga. Edisi kedua OECD (2021) menginventarisasi 140 inisiatif edukasi di 59 negara dan mengelompokkan pendekatan ke dalam tiga bentuk besar: mengajar (teaching), mengomunikasikan (communicating), serta memberikan bantuan praktis (providing practical assistance). Ketiganya relevan bagi pekerjaan Penyuluh: kelas pajak memperdalam pemahaman, kampanye digital membangun kesadaran, sedangkan konsultasi membantu orang menyelesaikan kewajiban yang nyata.
OECD juga menjelaskan tax morale sebagai motivasi intrinsik seseorang untuk membayar pajak. Faktor yang membentuknya tidak tunggal: pendidikan dan kesadaran perpajakan berinteraksi dengan kepercayaan kepada pemerintah, persepsi keadilan, kualitas layanan publik, dan pengalaman berhubungan dengan otoritas pajak. Artinya, edukasi tidak dapat bekerja sendirian. Penjelasan yang baik perlu didukung prosedur yang mudah, informasi yang konsisten, perlakuan yang profesional, serta persepsi bahwa sistem dijalankan secara adil.
Feld dan Frey (2007) mengembangkan gagasan psychological tax contract: hubungan perpajakan tidak hanya dibentuk oleh ancaman hukuman, tetapi juga oleh timbal balik, legitimasi, dan perlakuan yang diterima warga dari otoritas. Mereka menekankan bahwa perlakuan yang ramah dan proses yang dipandang adil dapat memperkuat kepatuhan. Bagi Penyuluh, pesan praktisnya jelas: cara menjawab pertanyaan sama pentingnya dengan isi jawaban. Bahasa yang merendahkan dapat menjauhkan masyarakat; penjelasan yang jernih dan menghormati penanya dapat membuka ruang kepercayaan.
Dalam konteks Indonesia, Tjen, Azhar, dan Abbas (2025) meninjau 32 artikel ilmiah tentang pendidikan dan perilaku kepatuhan pajak dalam lingkungan pendidikan formal. Kajian tersebut menunjukkan bahwa pendekatan edukasi yang berbasis pengalaman dan nilai berpotensi memperkuat kepatuhan sukarela, sekaligus mengingatkan bahwa bukti jangka panjang dan pengukuran dampak masih perlu dikembangkan. Temuan ini memberi alasan untuk tidak hanya menghitung jumlah peserta atau materi yang dibagikan, tetapi juga menilai perubahan pemahaman dan perilaku.
Penelitian Hardiningsih, Januarti, Oktaviani, dan Srimindarti (2020) pada Wajib Pajak di KPP Pratama Semarang Selatan juga menemukan hubungan positif pengetahuan pajak, sanksi, dan sosialisasi perpajakan dengan kesadaran serta kepatuhan. Hasil penelitian pada satu sampel tentu tidak boleh digeneralisasi begitu saja ke seluruh Indonesia, tetapi dapat menjadi penguat bahwa pengetahuan dan komunikasi perpajakan layak ditempatkan sebagai bagian dari strategi kepatuhan.
Kontribusi keberhasilan Penyuluh hadir dalam sebuah proses
Penyuluh Pajak bekerja di ruang yang mempertemukan hukum, pelayanan, pendidikan, teknologi, dan komunikasi. Tugasnya tidak ringan: memahami aturan yang terus berkembang, menerjemahkannya ke dalam bahasa publik, menjawab persoalan yang beragam, menjaga akurasi, dan membangun relasi dengan banyak pemangku kepentingan. Namun, justru di situlah nilai strategis profesi ini.
Keberhasilan penyuluhan tidak semata-mata terlihat ketika sebuah acara terlaksana atau sebuah konten memperoleh banyak tayangan. Keberhasilan yang lebih bermakna terjadi ketika seseorang yang sebelumnya bingung menjadi paham; pelaku usaha yang sebelumnya ragu menjadi mampu mencatat dan melaporkan; mahasiswa memahami hubungan pajak dengan kehidupan bersama; dan Wajib Pajak dapat memenuhi kewajibannya tanpa harus selalu dituntun.
Pada akhirnya, kepatuhan sukarela tidak dibangun hanya melalui imbauan untuk membayar pajak. Ia tumbuh dari pengetahuan yang benar, prosedur yang dapat dijalankan, layanan yang manusiawi, sistem yang adil, dan kepercayaan bahwa setiap pihak menjalankan perannya. Penyuluh Pajak mungkin tidak selalu terlihat di balik setiap penerimaan negara, tetapi kontribusinya hadir dalam proses penting: mengubah aturan menjadi pemahaman, pemahaman menjadi tindakan, dan tindakan menjadi budaya sadar pajak.